

Les titres Tesla ont recule de 3.2% apres la cloture mercredi, effacant une grande partie de l'optimisme qui avait porte l'action de 3.4% a $386.50 pendant la seance reguliere. Les investisseurs avaient d'abord salue un benefice ajuste superieur aux attentes, mais la session de questions-reponses qui a suivi a suscite de nouveaux doutes sur la vitesse a laquelle l'entreprise peut transformer ses ambitions en intelligence artificielle, en robotique et en conduite autonome en revenus durables. Ce revirement a laisse les titres dans une position familiere, progressant au fil de la journee pour ceder ensuite une grande partie de ces gains des que la direction a commence a repondre aux questions. Pour une action valorisee sur les technologies du futur plutot que sur les ventes actuelles de voitures, l'episode a montre a quel point le recit peut basculer lorsque les chiffres a court terme decoivent.
Le benefice ajuste s'est etabli a 48 cents par action contre 45 cents attendus, tandis que le chiffre d'affaires etait globalement stable a $28.05 milliards. Ces chiffres decrivent une entreprise capable de depasser des attentes modestes, meme si elle n'a pas encore retrouve la croissance soutenue des ventes qui a jadis defini la societe. Un chiffre d'affaires qui evolue a peine d'une annee sur l'autre inquiete pour une action cote a une prime par rapport a une grande partie du secteur automobile, car les investisseurs paient pour une expansion que le chiffre d'affaires n'a pas apportee. L'ecart entre un faible depassement du benefice et une reevaluation durable des titres a ete la tension centrale de la seance.
Le resultat net publie a chute de 43% a $787 millions, tandis que le benefice d'exploitation a diminue de 56% a $718 millions. La rentabilite d'exploitation s'est etablie a 2.6%, contre 5.8% un an plus tot, ce qui laisse un defi de rentabilite important meme si l'activite automobile sous-jacente s'est amelioree. Le contraste entre un resultat net en repli et une rentabilite brute plus solide sur les vehicules montre dans quelle mesure la base actuelle des benefices depend d'elements exterieurs a l'activite automobile centrale, notamment les credits reglementaires, le stockage d'energie et les services. Ces activites adjacentes sont censees prendre davantage de poids avec le temps, mais les chiffres suggerent qu'elles ne sont pas encore assez importantes pour compenser la pression sur l'operation automobile principale. Cette contraction pose egalement une question sur les prix, puisque Tesla a utilise des baisses de prix agressives pour defendre ses volumes et que ces baisses ont pese sur le compte de resultat.
La rentabilite brute automobile hors credits reglementaires s'est amelioree a 18.1% contre 15.4%, offrant l'un des signaux les plus clairs de progres operationnel dans le rapport. Les livraisons ont atteint 486,532 vehicules pour une production de 464,391, un ecart qui suggere que l'entreprise ecoule les stocks accumules au cours des trimestres precedents. L'amelioration de l'economique des vehicules donne a la direction davantage de flexibilite pour absorber la pression sur les prix, meme si cela ne s'est pas encore traduit par une rentabilite globale plus elevee. Les chiffres des livraisons et de la production ont un double sens, car livrer plus de vehicules que l'entreprise n'en a produits indique qu'elle ecoule ses stocks plutot qu'elle ne produit pour repondre a une nouvelle demande.
La direction a reduit sa prevision annuelle de depenses en capital a $20 milliards contre plus de $25 milliards, une reduction qui abaisse le besoin de financement immediat mais pose egalement des questions sur le calendrier des investissements. Tesla n'a pas precise quels projets representeraient cette reduction, laissant les investisseurs tenter de deviner si cette coupe reflete de la discipline ou un rythme de developpement plus lent. Une baisse des depenses est generalement bien accueillie par les investisseurs qui s'inquietent de la consommation de tresorerie, mais Tesla a construit son argumentaire d'investissement sur le fait d'etre le depensier le plus agressif de ses secteurs, particulierement dans l'informatique dediee a l'IA et les infrastructures de robotaxis.
Le flux de tresorerie disponible est redevenu positif a $1.53 milliard, le flux de tresorerie d'exploitation de $6.26 milliards depassant les depenses en capital de $4.73 milliards. Les depenses ont neanmoins plus que double d'une annee sur l'autre, ce qui signifie que l'entreprise investit toujours a un rythme qui consomme une grande part de sa generation de tresorerie. Le retour a un flux de tresorerie disponible positif est encourageant, mais sa durabilite depend de la tenue du plan de depenses en capital reduit. Un seul trimestre positif n'est pas encore une tendance, et des depenses qui ont plus que double montrent a quel point l'entreprise est encore loin de financer elle-meme l'integralite de son programme d'investissement.
Tesla vise une vente publique des robotaxis Cybercab d'ici la fin de l'annee, avec une extension de son service de transport a Dallas prevue en novembre. Les autorites federales examinent la conformite du vehicule sans volant aux normes de securite existantes, ce qui place les progres reglementaires au centre du deploiement commercial. Le programme de robotaxis est central dans le scénario haussier pour l'action, car il represente le chemin le plus clair pour monetiser a grande echelle les logiciels de conduite autonome de l'entreprise. Un lancement public marquerait egalement une etape symbolique, mais un vehicule sans volant traditionnel doit satisfaire a des normes concues pour les voitures classiques.
Les livraisons commerciales d'Optimus a d'autres entreprises sont visees aux alentours de la fin 2027, a declare Musk. Il estime qu'il faudra environ un an pour atteindre une production d'environ 20,000 robots par semaine, tout en reconnaissant les difficultes de la chaine d'approvisionnement et les modifications de conception necessaires. Le programme de robotique reste la partie la plus speculative de l'argumentaire d'investissement, et le marche est invite a le valoriser longtemps avant qu'il ne genere des revenus significatifs. Le calendrier place les premieres veritables livraisons commerciales bien au-dela de l'exercice en cours, ce qui signifie que les investisseurs ne verront pas de revenus issus du programme avant un certain temps.
Une eventuelle fusion avec SpaceX reste en cours d'evaluation par des comites independants, sans termes agrees et avec l'approbation des actionnaires encore requise. Le projet ajoute une couche supplementaire d'incertitude a l'histoire de Tesla, car toute combinaison remodelerait la structure du capital et les priorites strategiques des deux entreprises. Les investisseurs voudront de la clarte sur le calendrier et la gouvernance avant d'accorder beaucoup de valeur a cette possibilite. Le fait que des comites independants examinent l'idee constitue une garantie necessaire, car une operation de cette nature souleverait des questions evidentes sur les interets des parties liees et le traitement equitable des actionnaires de Tesla.
Le rapport de resultats a illustre une entreprise qui ameliore simultanement l'economique de ses vehicules et peine a faire croitre son resultat net. Une baisse des depenses soutient le flux de tresorerie a court terme, mais elle pose aussi la question de savoir si l'entreprise ralentit des investissements destines a alimenter la croissance future. D'un cote, Tesla devient plus efficace dans la construction et la vente de voitures, avec des rentabilites brutes nettement recuperees. De l'autre, l'entreprise gagne moins au total et reduit le budget d'investissement qui etait cense financer sa prochaine etape.
D'un point de vue technique, Tesla se maintient au-dessus de ses plus bas recents mais reste vulnerable a une cassure vers le bas si le secteur technologique au sens large subit des pressions. Un mouvement decide au-dessus de $400 pourrait signaler que la pression vendeuse est epuisee, tandis qu'une cassure sous $370 pourrait ouvrir la voie a un nouveau test des plus bas de l'annee. Le marche des options devrait integrer une volatilite elevee autour de toute annonce sur les progres des robotaxis ou d'Optimus. L'action a passe une grande partie de l'annee a evoluer dans une large fourchette, et le niveau de $400 a agi a plusieurs reprises comme resistance.
Au total, Tesla a affiche un depassement modeste du benefice mais une tendance de profit plus faible, et le marche a choisi de se concentrer sur cette derniere. Un flux de tresorerie positif et une rentabilite automobile plus solide offre des encouragements, mais des plans d'investissement revus a la baisse et un calendrier lointain pour Optimus ont tenu les investisseurs a l'ecart des titres. Les trimestres a venir testeront la capacite de l'entreprise a transformer ses ambitions en conduite autonome et en robotique en une croissance des revenus qui justifie la valorisation actuelle. Ce qui manque a Tesla, pour l'instant, c'est un chemin clair vers la croissance qui justifierait la prime que le marche a historiquement accordee au nom.
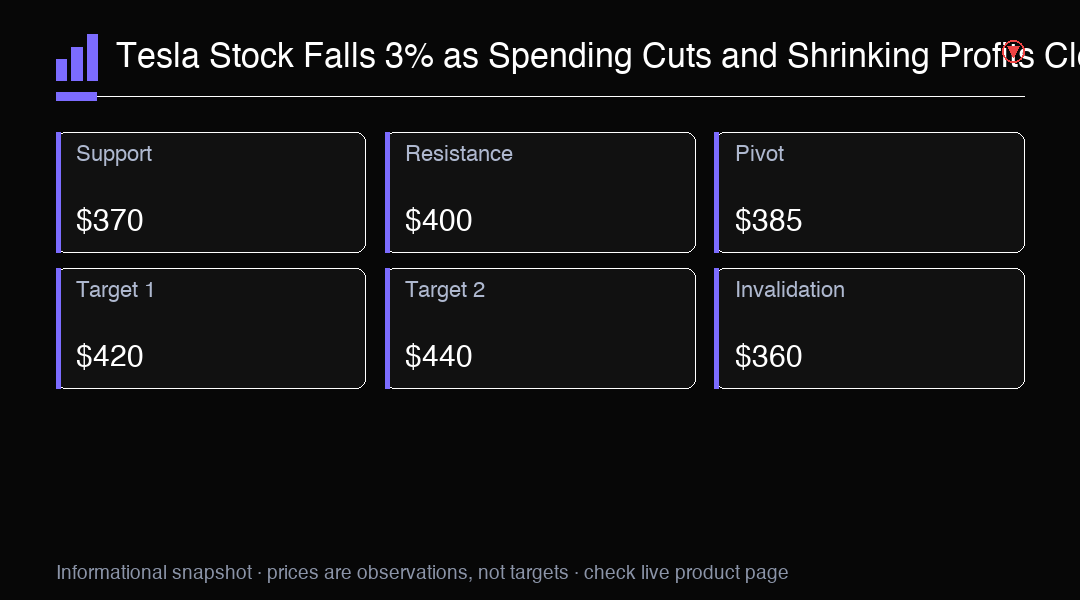
Analyse de trading
Tesla a recule de 3,2% apres la cloture malgre un benefice superieur aux attentes, la rentabilite d'exploitation tombant a 2,6% et la prevision de depenses en capital reduite a $20 milliards. Support cle a $370. A suivre: les progres des robotaxis et d'Optimus.