

Le Nasdaq Composite a reculé de 2.6% à 26,008.86 jeudi, sa plus forte baisse depuis début juin, alors que les valeurs technologiques reculaient sur le retour des doutes sur le coût de l'expansion de l'IA. Le S&P 500 a perdu 1.21% à 7,663.43, tandis que le Dow a gagné 0.02% à 52,867.98. La plupart des actions américaines ont en fait progressé, ce qui montre comment les pertes des entreprises technologiques à forte capitalisation peuvent écraser les gains ailleurs lorsque les plus gros poids de l'indice bougent fortement. La divergence entre les indices phares et le marché au sens large rappelle que les mouvements au niveau de l'indice peuvent masquer une image bien plus constructive en dessous de la surface.
Les semi-conducteurs ont mené le repli, l'indice Philly des semi-conducteurs perdant 6.7%. Nvidia a reculé de 4.4%, tandis qu'Intel, AMD, Sandisk et Marvell ont chacun perdu plus de 8%. Meta a chuté de 7% et Tesla de 3.1% alors que leurs publications de résultats relançaient l'examen des dépenses d'IA et de leurs rendements. La concentration des pertes dans le secteur des semi-conducteurs est notable parce que ces valeurs ont été les principaux bénéficiaires du cycle d'investissement dans l'IA, ce qui les rend particulièrement vulnérables à tout changement de sentiment sur le rythme des dépenses. La vitesse du retournement a également pris de court de nombreux traders, le groupe ayant été l'un des plus performants avant la saison des résultats.
Les résultats ont aussi produit des gagnants substantiels, ce qui est la partie la plus encourageante de la séance. Procter & Gamble a gagné 5.6% après avoir dépassé les estimations, Blackstone a progressé de 8.4% et Spotify a bondi de 11.1% sur des perspectives de profit optimistes. Le contraste suggère que les investisseurs deviennent plus sélectifs quant aux histoires de croissance et aux plans de dépenses qu'ils récompenseront, plutôt que d'appliquer une prime générale à tout ce qui touche à la technologie. Cette dispersion est plus saine pour le marché qu'une hausse uniforme, car elle signifie que le capital est alloué sur la base des fondamentaux individuels plutôt que d'un seul thème.
Les ambitions sans fil de SpaceX ont secoué les valeurs télécoms après la clôture. Les informations sur des discussions pour sécuriser au moins 80,000 sites cellulaires américains ont envoyé Crown Castle en hausse d'environ 9%, American Tower de 4% et SBA Communications de 7%. Verizon, AT&T et T-Mobile ont reculé d'environ 3% à 4% alors que les investisseurs évaluaient la concurrence potentielle d'un nouvel opérateur national. La réaction a montré avec quelle rapidité le capital peut tourner entre les secteurs lorsqu'un nouvel entrant crédible change le paysage concurrentiel, et elle a illustré que le marché reste disposé à récompenser les entreprises qui devraient bénéficier de la disruption même s'il punit celles qui pourraient être déplacées.
L'Asie a reculé alors que les obligations et les devises attiraient l'attention. Le Kospi sud-coréen a perdu environ 2.5% lors des échanges de vendredi, Samsung parmi les valeurs sous pression. Le Topix japonais a cédé 1.8% et le Shanghai Composite a reculé de 1.6%, tandis que le Hang Seng de Hong Kong progressait légèrement. La faiblesse des marchés asiatiques a renforcé le ton prudent, et elle a suggéré que la réaction négative aux résultats des valeurs technologiques américaines se propageait au-delà des heures de négociation américaines. La divergence régionale reflétait également les expositions différentes de chaque marché à la demande de semi-conducteurs et à la chaîne d'approvisionnement de l'IA.
Les contrats à terme sur actions américaines offraient une indication initiale plus calme. Les futures du S&P 500 étaient quasi inchangés, tandis que les futures de l'Euro Stoxx 50 glissaient d'environ 0.2%. Sur les devises, l'euro évoluait près de 1.1210 dollar et l'USD/JPY tournait autour de 156.90 yens après les gains du yen sur les trois séances précédentes. Le calme relatif des futures suggérait que le pire de la liquidation technologique avait peut-être été absorbé, même si l'humeur restait fragile avant le week-end. Les traders étaient également conscients que le marché des futures peut être un mauvais indicateur de l'ouverture au comptant après une séance aussi volatile que jeudi.
Le rendement du 10 ans américain est revenu sous les 5%, évoluant autour de 4.96%. La forte hausse obligataire de jeudi reflétait la demande de sécurité, tandis que le rendement de référence français grimpait au-dessus de 5.06% dans un contexte de préoccupations budgétaires. Les probabilités d'une hausse de la Fed en décembre se sont assouplies à environ 85%, ce qui reste substantiel malgré le basculement vers la prudence. La combinaison de la baisse des rendements et de la hausse des primes de risque dans certaines parties de l'Europe illustre combien le contexte mondial reste inégal, même si les résultats des valeurs technologiques américaines ont été solides. Cette inégalité devrait maintenir la volatilité élevée sur les classes d'actifs dans les semaines à venir.
Le Japon a fourni une autre raison de surveiller le yen. L'inflation sous-jacente de septembre s'est accélérée à 2.1% contre 1.7%, repassant au-dessus de l'objectif de la Banque du Japon. Cela soutient l'argument d'un nouveau resserrement, sans toutefois fixer le calendrier. La prochaine réunion de politique monétaire de la banque centrale se termine le 30 octobre, et les traders analyseront les prévisions actualisées à la recherche du moindre indice d'une action en décembre. Le renforcement du yen est lui-même un facteur qui pourrait compliquer les perspectives d'inflation, puisqu'une monnaie plus forte tend à atténuer les prix à l'importation et donc le taux mesuré des hausses de prix.
Le Brent a approché 114 dollars le baril et le brut américain a dépassé 100 dollars en début de vendredi, prolongeant la hausse de jeudi après des attaques en Arabie saoudite qui ont accentué les préoccupations d'approvisionnement. Une énergie chère complique la perspective : elle augmente les coûts pour les entreprises et les consommateurs tout en maintenant la pression inflationniste alors que les investisseurs s'interrogent sur la croissance. Le résultat est une combinaison difficile pour les banques centrales, qui doivent évaluer le risque de pressions de prix persistantes contre la possibilité que des coûts énergétiques plus élevés finissent par freiner la demande. Cette tension est l'une des principales raisons pour lesquelles le marché a eu du mal à soutenir une hausse ces dernières semaines.
L'or a évolué autour de 4,000 dollars après une baisse d'environ 3% jeudi, ne parvenant pas à attirer la même demande de refuge que les obligations. Le Bitcoin a récupéré environ 0.7% à 81,700 dollars depuis près de 80,000 dollars et l'Ether a gagné 1.2% à 2,410 dollars. La divergence entre les obligations et les autres actifs a montré que les investisseurs discriminent soigneusement l'endroit où ils cherchent la sécurité, en favorisant les marchés les plus profonds et les plus liquides plutôt que les alternatives qui pourraient offrir une couverture dans un scénario traditionnel de repli du risque. Le schéma suggère que la relation traditionnelle entre l'or et les actifs risqués est devenue moins fiable dans un environnement où les rendements réels et le dollar évoluent de manière à compliquer le calcul de refuge.
Les PMI flash américains de vendredi sont publiés à 9h45, heure de l'Est, suivis du sentiment final des consommateurs du Michigan et des anticipations d'inflation à 10h. American Express et SLB publient également avant l'ouverture. Ces données pourraient influencer la décision de la Fed de mercredi, en particulier si les enquêtes signalent un affaiblissement du marché du travail ou une nouvelle hausse des anticipations d'inflation. Les traders regarderont si les chiffres soutiennent le récent basculement vers la prudence dans les anticipations de taux, et toute surprise pourrait produire une réaction marquée sur les obligations et les actions étant donné la sensibilité du marché aux données macroéconomiques.
La semaine prochaine apporte un autre test exigeant pour les marchés : les résultats de Microsoft, Amazon et Alphabet, ainsi que la décision de la Fed de mercredi et celle de la BCE de jeudi. Les traders évalueront à la fois les rendements de l'investissement dans l'IA et les coûts d'emprunt nécessaires pour financer son expansion. Avec le Nasdaq déjà en baisse de 2.6% et les valeurs des semi-conducteurs sous forte pression, ces résultats détermineront si la liquidation est une pause ou le début d'une réévaluation plus profonde des valorisations technologiques. La concentration des résultats à venir dans les entreprises mêmes qui mènent le thème de l'IA signifie que les enjeux d'une semaine de publications sont inhabituellement élevés.
Analyse de trading
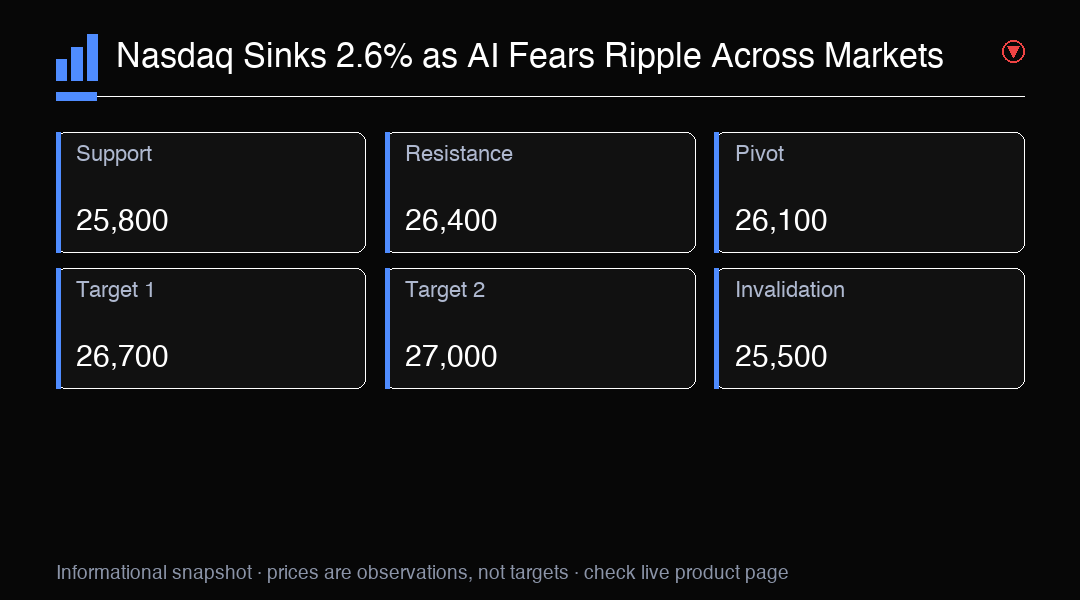
Le Nasdaq a reculé de 2.6% à 26,008.86 alors que les craintes sur l'IA frappaient les semi-conducteurs et les valeurs technologiques à forte capitalisation. Support clé à 25,800. Surveillez les résultats de Microsoft, Amazon et Alphabet la semaine prochaine.