

L'USD/JPY est tombé à un plus bas de cinq semaines près de 156.10 yens avant de se redresser vers 156.90 yens en début de vendredi. Un taux en baisse signifie un yen plus fort : chaque dollar achète moins d'unités de monnaie japonaise. Ce mouvement a prolongé une hausse de trois séances de la monnaie japonaise et a placé le taux de change à son niveau le plus faible depuis début septembre, une évolution qui a des implications importantes pour les exportateurs japonais et pour le carry trade mondial.
La baisse des rendements américains a affaibli une source importante de soutien du dollar. Le rendement du 10 ans américain a évolué autour de 4.95% après la forte hausse obligataire de jeudi, et ce recul a réduit l'attrait relatif de détenir des dollars. Lorsque les rendements de la dette américaine diminuent, l'avantage de rendement du dollar devient moins convaincant, en particulier lorsque les investisseurs réduisent simultanément leur exposition aux valeurs technologiques américaines. La combinaison a suffi à déplacer le capital vers le yen.
Le yen peut également profiter du dénouement des carry trades. Ceux-ci consistent à emprunter dans une monnaie à taux bas pour acheter des actifs à rendement plus élevé ailleurs, et la clôture de ces positions peut nécessiter de racheter des yens, amplifiant potentiellement ses gains. Ce mécanisme est l'une des raisons pour lesquelles les mouvements du yen peuvent être abrupts et auto-renforçants, et il mérite d'être suivi attentivement lorsque l'appétit pour le risque se dégrade et que les positions de financement sont réduites simultanément.
L'inflation sous-jacente japonaise de septembre s'est accélérée à 2.1% contre 1.7%, dépassant l'objectif de la Banque du Japon pour la première fois en neuf mois. Cette mesure exclut les produits frais mais inclut l'énergie, ce qui en fait un indicateur large des pressions de prix sous-jacentes. Cette accélération renforce l'argument selon lequel la banque centrale a encore du travail à faire, et elle augmente le coût du report de la normalisation de la politique entamée plus tôt cette année.
La Banque du Japon devrait maintenir son taux directeur à 1.25% le 30 octobre, après la hausse de septembre. Décembre reste la prochaine fenêtre la plus probable pour un relèvement d'un quart de point à 1.5%, et ce calendrier est désormais la question centrale pour les traders positionnés sur le yen. Les traders devraient donc examiner les prévisions d'inflation actualisées et les orientations du gouverneur Kazuo Ueda en même temps que la décision principale, car la déclaration accompagnatrice façonnera les attentes pour la trajectoire à venir.
Le dollar conserve un avantage de taux substantiel. La fourchette cible de la Fed est de 3.75% à 4%, et les marchés continuent d'intégrer une forte probabilité d'une nouvelle hausse en décembre. Cet écart est la raison fondamentale pour laquelle le dollar reste fort à moyen terme, et il limite la distance sur laquelle le yen peut se renforcer sans un changement significatif des anticipations monétaires américaines. Tout renforcement durable du yen nécessite donc soit un ralentissement américain, soit une Banque du Japon bien plus agressive, et aucune des deux ne semble imminente.
Le renforcement du yen pourrait rencontrer une résistance si les rendements américains rebondissaient ou si la Banque du Japon signalait une trajectoire de resserrement plus lente que ce que les investisseurs attendent actuellement. Le taux de change a déjà fortement bougé en trois séances, et une consolidation est naturelle après une telle phase. Les traders regarderont si la cassure sous la fourchette récente tient ou si le marché atténue le mouvement et reconstruit des positions en dollars.
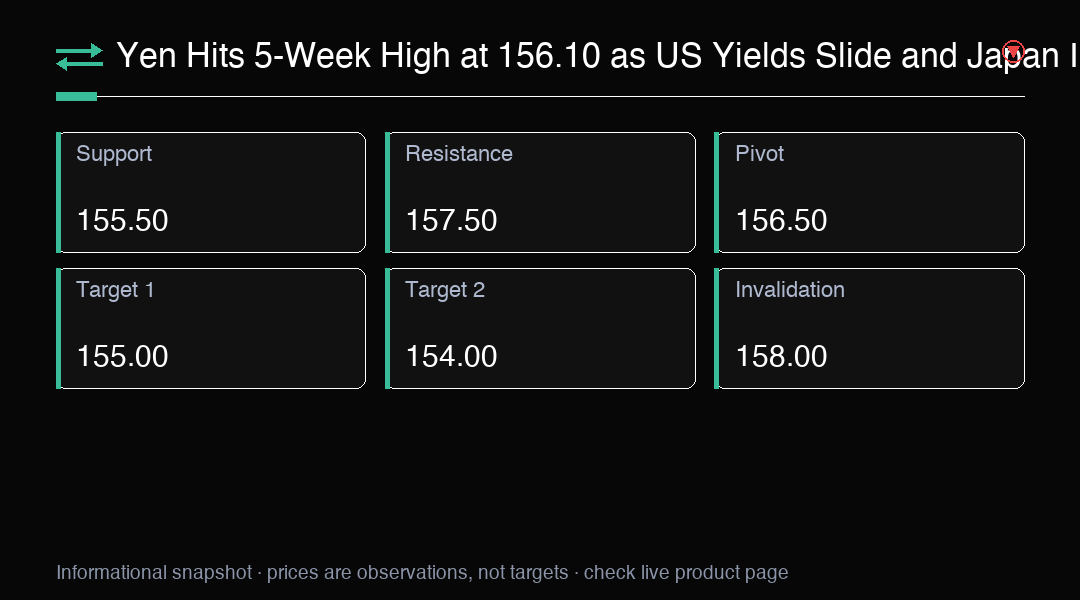
La zone de 156.10 yens à 156.25 yens est la référence immédiate à la baisse. Une négociation durable sous cette zone renforcerait le scénario baissier pour le dollar, 155.50 yens et le niveau psychologique de 155.00 yens devenant les zones à surveiller. Ces niveaux représentent à la fois un support technique et des seuils psychologiques qui ont influencé le marché lors d'épisodes précédents, et une cassure sous ces derniers signalerait que la hausse du yen a encore du chemin à faire.
Un redressement rencontre une résistance potentielle autour de 157.50 yens et 158.00 yens, ces niveaux ayant été perdus lors du repli. Au-delà, les pics récents autour de 158.94 yens à 159.02 yens restent importants. Ces zones sont celles où les vendeurs sont déjà apparus, et les récupérer nécessiterait un changement clair des anticipations de rendements américains ou de la rhétorique de la Banque du Japon, ce qui ne semble imminent dans aucun des deux cas.
Le pétrole reste une complication pour le Japon. Le Brent s'est négocié au-dessus de 114 dollars alors que les préoccupations d'approvisionnement au Moyen-Orient s'intensifiaient, et en tant qu'importateur d'énergie, le Japon fait face à des coûts d'importation plus élevés lorsque le brut augmente. Cette dynamique crée une tension pour le yen : la hausse des prix du pétrole creuse le déficit commercial japonais et pèse sur la monnaie, même si l'anxiété des marchés mondiaux encourage les investisseurs à rechercher ses qualités défensives. L'effet net dépend de la force qui dominera dans les semaines à venir.
D'un point de vue technique, l'USD/JPY a cassé sous sa fourchette récente et teste la zone des 156.10 yens. Une clôture décisive sous 155.50 yens pourrait attirer de nouvelles ventes, tandis qu'un redressement au-dessus de 157.50 yens pourrait signaler que le repli a fait son œuvre. Le marché des options devrait intégrer une volatilité élevée autour de la réunion de la Banque du Japon le 30 octobre, ce qui pourrait créer des mouvements marqués dans les deux sens selon le signal politique.
Globalement, le yen a touché un plus haut de cinq semaines alors que la baisse des rendements obligataires américains et une inflation japonaise plus ferme renforçaient l'argument d'un nouveau resserrement de la Banque du Japon. La banque centrale devrait maintenir son taux à 1.25% le 30 octobre, décembre étant la fenêtre la plus probable pour une hausse à 1.5%, tandis que le dollar conserve un avantage de taux substantiel. Les semaines à venir testeront si la hausse du yen peut se prolonger au-delà de la zone des 156 yens ou si un rebond des rendements américains plafonne le mouvement.
Analyse de trading
L'USD/JPY est tombé à un plus bas de cinq semaines près de 156.10 yens alors que les rendements américains reculaient et que l'inflation japonaise atteignait 2.1%. Support clé à 155.50 yens. Surveillez la décision de la Banque du Japon le 30 octobre.