

L'euro s'est maintenu près de $1.1240 en début de journée mercredi, récupérant une partie de la baisse de lundi à $1.1160, son plus bas depuis May 2025. Les obligations françaises ont rebondi après qu'un candidat à la présidentielle a augmenté les coupes budgétaires proposées à €140 billion contre €125 billion auparavant. Les minutes de la Réserve fédérale sont attendues à 2 p.m. ET mercredi, les marchés attribuant une probabilité de 20.5% à une hausse de taux en octobre.
L'EUR/USD s'est échangé près de $1.1240 en début de journée mercredi, conservant une partie du rebond de mardi après que la paire a glissé à $1.1160 lundi. Ce plus bas de lundi a marqué le niveau le plus faible de l'euro depuis May 2025, prolongeant un déclin de plusieurs semaines qui a maintenu les vendeurs fermement en contrôle de la tendance globale. La reprise, bien que bienvenue pour les haussiers de l'euro, reste modeste en ampleur, la paire étant toujours à moins d'un centime au-dessus de son plus bas récent. Le rebond d'une seule journée n'a pas encore modifié la structure sous-jacente de plus hauts et plus bas plus bas qui a défini la trajectoire de l'euro depuis la fin de l'été.
Mardi a produit la plus forte avance quotidienne de l'euro en sept semaines, une poussée d'achat notable qui a aidé la paire à récupérer le seuil psychologiquement important de $1.12. Le gain a reflété un large apaisement sur les marchés obligataires européens plutôt qu'un catalyseur domestique unique, les investisseurs réévaluant la prime de risque politique intégrée aux actifs français et à d'autres dettes européennes périphériques. Néanmoins, un seul jour solide ne renverse pas une tendance baissière, et la paire aborde les minutes de la Fed de mercredi avec plus de questions que de réponses sur la durabilité du rebond. Les traders voudront voir des achats de suivi avant de conclure que le pire de la vente est passé.
Les obligations françaises ont rebondi après que la candidate à la présidentielle Marine Le Pen a augmenté ses coupes budgétaires proposées à €140 billion, contre €125 billion dans son programme précédent. Le changement a signalé une approche plus disciplinée sur le plan fiscal que les marchés ne l'avaient précédemment évalué, réduisant les inquiétudes sur la trajectoire de la dette de la France et la faisabilité politique de son agenda économique. Un rapport a indiqué que la proposition a pris de court de nombreux vendeurs à découvert, déclenchant une forte demande pour la dette publique française et une compression rapide des rendements à travers la courbe. L'annonce a levé un obstacle significatif qui pesait sur les actifs français depuis des semaines.
Le rendement français à 10 ans a chuté d'environ 11 basis points mardi, un mouvement quotidien substantiel pour un marché obligataire souverain majeur. L'écart de rendement franco-allemand à 10 ans s'est rétréci à environ 132 basis points, en baisse depuis presque 160 la semaine dernière, représentant une compression significative de la prime de risque que les investisseurs exigent pour détenir de la dette française. Cet écart mesure le rendement supplémentaire exigé pour détenir des obligations françaises par rapport aux bunds allemands, la référence de la qualité de crédit de la zone euro. Son déclin rapide a reflété une réduction significative du risque souverain perçu et un retour de confiance parmi les investisseurs à revenu fixe qui exigeaient une prime beaucoup plus élevée.
Le déclin des rendements français a aidé l'euro parce qu'il reflétait une préoccupation réduite sur le risque souverain plutôt que de simples attentes de baisse des taux à travers la zone euro. Lorsque les rendements baissent en raison d'un sentiment de crédit amélioré et d'une crédibilité fiscale, la monnaie tend à bénéficier d'entrées de capitaux et d'une demande de couverture réduite des investisseurs internationaux. Cette distinction compte énormément pour les perspectives de l'euro : un rallye porté par la crédibilité fiscale et un risque politique réduit est plus durable qu'un rallye porté par des attentes de baisse de taux qui pourraient déjà être entièrement intégrées dans le marché. La nature du rallye détermine s'il peut se maintenir.
Les minutes de la Fed de septembre arrivent mercredi à 2 p.m. ET, et les traders examineront la discussion autour d'un resserrement supplémentaire et de la persistance de l'inflation avec une intensité inhabituelle. La réunion a eu lieu avant les publications plus faibles sur l'inflation et l'emploi de la semaine dernière, donc les minutes pourraient sembler plus hawkish que les commentaires ultérieurs des responsables de la Fed qui ont déjà intégré les nouvelles données. Les participants au marché chercheront des signaux sur la fonction de réaction du comité, l'équilibre des risques entre croissance et inflation, et si les récents changements de données ont modifié la trajectoire de politique de manière significative. L'écart entre le calendrier de la réunion et les attentes actuelles crée un potentiel de surprise.
Les marchés attribuent environ 20.5% de probabilité à une hausse de taux en octobre, en baisse depuis 51% la semaine dernière, reflétant le flux de données plus faibles qui a émergé depuis la réunion de septembre. Cependant, la probabilité d'une hausse en décembre reste autour de 84.5%, suggérant que les traders s'attendent toujours à ce que la Fed resserre sa politique avant la fin de l'année malgré le refroidissement récent des indicateurs économiques. Le soutien des taux d'intérêt du dollar persiste même si les attentes d'une autre hausse immédiate se sont considérablement affaiblies, créant un contexte complexe et quelque peu contradictoire pour les marchés des changes. Cette divergence entre les attentes à court et à long terme ajoute de l'incertitude au positionnement du dollar.
Pendant ce temps, le rendement du Trésor américain à 10 ans est retourné vers 5.3% dans les échanges asiatiques, un niveau qui continue d'attirer les capitaux mondiaux vers les actifs libellés en dollars et de soutenir la valuation du dollar. Le pétrole Brent a rebondi au-dessus de $101 le baril, et des prix du pétrole plus élevés peuvent compliquer les perspectives d'inflation en augmentant les coûts intrants à travers l'économie et en réduisant le pouvoir d'achat des consommateurs. Des rendements américains élevés et des prix du pétrole fermes fournissent ensemble un soutien structurel continu pour le dollar, limitant le potentiel de reprise de l'euro et rendant plus difficile pour la monnaie unique de monter un défi soutenu à la tendance dominante.
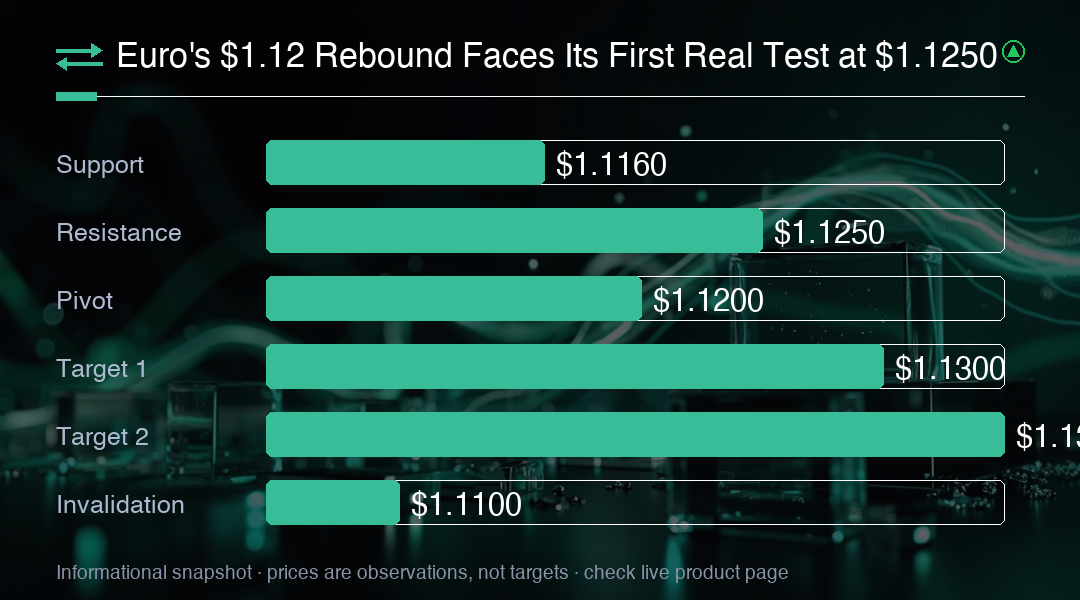
Le niveau $1.1250 est un point de référence proche pour la reprise, avec $1.1300 comme prochain seuil rond qui signalerait un momentum plus fort et pourrait potentiellement attirer des achats supplémentaires de la part de comptes suiveurs de tendance. Se maintenir au-dessus de ces niveaux renforcerait l'argument d'une amélioration supplémentaire et suggérerait que le marché commence à évaluer une perspective plus équilibrée pour l'euro. Ce sont des marqueurs de prix pratiques que les traders utilisent pour évaluer la santé de la reprise, mais un renversement durable nécessite également que les acheteurs établissent des plus bas plus hauts au cours des sessions suivantes plutôt que de s'appuyer sur une seule journée de couverture de positions courtes et d'achats techniques.
Sous le marché, $1.1200 est la première référence ronde, suivie du plus bas de $1.1160 de lundi, qui représente la ligne de sable immédiate pour le rebond. Une rupture sous ce plus bas récent invaliderait la reprise immédiate et établirait un nouveau plus bas, déclenchant probablement une pression vendeuse renouvelée de la part des traders qui ont acheté la baisse. Les mouvements intrajournaliers brefs méritent moins de poids que des échanges soutenus ou une clôture quotidienne au-delà du niveau, donc les participants au marché surveilleront attentivement si toute plongée sous $1.1160 est rapidement récupérée ou maintenue jusqu'à la clôture, ce qui signalerait un échec du rebond.
Gardez à l'esprit le déclin plus large : l'euro a chuté pendant four consecutive weeks et perdu 2.5% en septembre seul, un mouvement substantiel pour une paire de devises majeure sur un seul mois. Une reprise plus forte aurait besoin du soutien de marchés obligataires européens plus calmes et d'une demande de dollar plus faible, deux conditions qui ne sont pas encore entièrement en place malgré l'action de prix encourageante de mardi. Jusqu'à ce que la paire puisse établir une série de plus bas plus hauts et récupérer les niveaux de résistance clés qui ont plafonné les rallyes précédents, la tendance baissière globale reste intacte et les rallyes sont plus susceptibles d'être correctifs que transformateurs. La patience et la confirmation sont de mise.
Analyse de trading
Le rebond de l'euro depuis $1.1160 fait face à un test critique à $1.1250, avec $1.1300 comme prochain seuil de résistance. Une rupture soutenue au-dessus de $1.1250 renforcerait l'argument de la reprise, tandis qu'un échec à maintenir $1.1200 invaliderait le rebond et exposerait la paire à un nouveau test du plus bas de lundi. Les minutes de la Fed à 2 p.m. ET pourraient fournir le catalyseur du prochain mouvement directionnel, avec des surprises hawkish susceptibles de renforcer la force du dollar et de prolonger la tendance baissière globale de l'euro.