

ĐIỂM CHÍNH: S&P 500 giảm 0.02% xuống 7,805.45 vào thứ Ba, vẫn gần kỷ lục tuần trước. Nasdaq mất 0.15% xuống 27,204.38 và Dow giảm 180 points xuống 51,670.10. Hợp đồng tương lai S&P 500 gần như không đổi trong phiên châu Á đầu ngày thứ Tư trước dữ liệu lạm phát Mỹ, với các nhà kinh tế kỳ vọng CPI chính hàng năm 3.6% và lạm phát cốt lõi hàng tháng 0.2%.
S&P 500 giảm 0.02% xuống 7,805.45 vào thứ Ba, một diễn biến nhỏ đáng chú ý khiến chỉ số đứng yên ngay dưới kỷ lục cao nhất tuần trước. Nasdaq Composite mất 0.15% xuống 27,204.38, trong khi Dow Jones Industrial Average giảm 180 points xuống 51,670.10. Sự phân kỳ giữa ba chỉ số chính phản ánh sự xoay vòng đang diễn ra trong thị trường, nơi sự yếu kém của bán dẫn ảnh hưởng đến Nasdaq trong khi các thành phần định giá hơn của Dow cung cấp sự ổn định tương đối. Hợp đồng tương lai S&P 500 gần như không đổi trong phiên châu Á đầu ngày thứ Tư, gợi ý các nhà giao dịch đang chờ đợi báo cáo lạm phát Mỹ trước khi cam kết một hướng đi. Bề mặt tĩnh lặng che giấu căng thẳng tiềm ẩn, khi các thành phần thị trường cân đối thu nhập ngân hàng sắp tới với một số liệu CPI có thể định hình lại kỳ vọng lãi suất.
Cổ phiếu bán dẫn vẫn chịu áp lực, với Micron giảm 3.6% và Applied Materials giảm gần 7%. Sự sụt giảm phản ánh mối lo ngại về cạnh tranh ngày càng tăng trong các lĩnh vực bộ nhớ và thiết bị chip. Các báo cáo về tiến bộ công nghệ tại nhà sản xuất bộ nhớ Trung Quốc CXMT đã phức tạp hóa trường hợp đầu tư cho các công ty bán dẫn Mỹ. Nhu cầu AI tăng có thể hỗ trợ doanh số trên toàn ngành, nhưng sự cạnh tranh mạnh hơn từ CXMT gây áp lực lên giá và lợi nhuận cho các người chơi hiện tại. Sự không chắc chắn tạo ra một bối cảnh khó khăn cho các nhà đầu tư chip, đặc biệt là những người tiếp xúc với phân khúc bộ nhớ nơi động lực giá đã đang phát triển nhanh chóng.
Thu nhập ngân hàng không duy trì được sự mua sớm, với cả bốn tổ chức lớn kết thúc ở mức thấp hơn. Citigroup kết thúc giảm 5.6%, Wells Fargo mất 3.1%, JPMorgan giảm 0.9% và Goldman Sachs giảm 0.2%. Cả Citigroup và Goldman Sachs đều vượt ước tính lợi nhuận, điều nhấn mạnh cách kỳ vọng về thu nhập tương lai có thể nặng hơn một quý mạnh mẽ đã thực hiện. Kết quả làm nổi bật một thị trường đang nhìn lùi ngay cả khi nó cố gắng định giá về phía trước, thưởng cho các tổ chức có thể chứng minh một con đường rõ ràng đến lợi nhuận bền vững thay vì những người chỉ đơn thuần đáp ứng mục tiêu quý hiện tại. Sự sụt giảm trong khu vực ngân hàng góp phần vào tông thận trọng trên toàn thị trường rộng lớn hơn.
Apple đóng cửa ở mức $341.27, ngay dưới mức giá cần thiết cho định giá $5 trillion, sau khi ra mắt HomeView và các thiết bị gia đình cập nhật. Thiết bị trung tâm gia đình mới của gã khổng lồ công nghệ tạo ra sự phấn khích giữa các nhà đầu tư, nhưng cổ phiếu không thể giữ mức tăng trong ngày đến đóng cửa. Trong khi đó, Bumble tăng vọt 57% theo thỏa thuận $1.3 billion để chuyển sang tư nhân. Các lần ra mắt sản phẩm và đề nghị mua lại cung cấp chất xúc tác cụ thể cho cổ phiếu ngay cả khi các chỉ số rộng lớn hơn gần như không di chuyển, minh họa cách tin tức công ty cá nhân có thể thúc đẩy hành động giá đáng kể bất kể môi trường vĩ mô hiện hành. Sự đối lập giữa sự phai nhạt của Apple và sự tăng vọt của Bumble cho thấy cách thức nào mà tâm lý có thể thay đổi nhanh chóng khi các sự kiện doanh nghiệp định nghĩa lại quỹ đạo của một công ty.
Thị trường quốc tế trình bày một hình ảnh hỗn hợp. Kospi Hàn Quốc tăng 1.8% và Nikkei Nhật Bản tăng nhẹ 0.2%, với Samsung và SK Hynix phục hồi hơn 2% khi sự bán tháo bán dẫn cho thấy dấu hiệu ổn định trong giao dịch châu Á. Dữ liệu Trung Quốc thêm một chiều khác vào bức tranh toàn cầu, với xuất khẩu tăng vọt 36.3% hàng năm trong khi giá sản xuất tăng 5% so với lạm phát tiêu dùng chỉ 0.9%. Sự phân kỳ giữa dữ liệu lạm phát sản xuất và tiêu dùng của Trung Quốc làm nổi bật bản chất không đồng đều của sự phục hồi kinh tế của quốc gia, nơi xuất khẩu sản xuất mạnh mẽ cùng tồn tại với áp lực giá trong nước kìm hãm. Sự kết hợp này có hệ quả cho quỹ đạo lạm phát toàn cầu và con đường chính sách của ngân hàng trung ương.
Chỉ số đô la giảm nhẹ về phía 102.16, sau khi giảm 0.35% vào thứ Ba từ gần mức cao 18 tháng. EUR/USD giao dịch quanh $1.1210, GBP/USD gần $1.3260 và USD/JPY quanh 158.30 yen. Sự lùi lại cho các loại tiền tệ khác một số không gian thở trước khi báo cáo CPI có thể thay đổi triển vọng lãi suất Mỹ. Sự suy yếu đô la kéo dài có thể nới lỏng điều kiện tài chính trên toàn cầu, giảm áp lực lên tài sản thị trường mới nổi và hàng hóa được định giá bằng đô la. Tuy nhiên, một số liệu lạm phát cao hơn kỳ vọng có thể đảo ngược sự yếu kém của đô la nhanh chóng bằng cách hồi sinh kỳ vọng về thắt chặt của Fed.
Dầu Brent tăng về phía $106.60 một thùng, trong khi dầu Mỹ tiến gần $94.96, khi mối lo ngại về nguồn cung vẫn tiếp tục sau các cuộc tấn công của Houthi vào Ả Rập Xê Út. Dầu đắt tiền vẫn có hệ quả trên các thị trường, làm tăng chi phí kinh doanh, siết chặt sức mua hộ gia đình và phức tạp hóa nỗ lực chứa lạm phát của các ngân hàng trung ương. Phí bảo hiểm rủi ro địa chính trị nhúng trong giá dầu thêm một lớp không chắc chắn cho các nhà giao dịch đánh giá triển vọng lạm phát. Nếu dầu tiếp tục tăng, nó có thể bù đắp mọi sự giảm nhẹ từ dữ liệu giá tiêu dùng cốt lõi mềm hơn, giữ cho bức tranh lạm phát tổng thể bền vững hơn thị trường hiện tại dự kiến.
Vàng giữ ở mức gần $4,160 một ounce, trong khi Bitcoin giao dịch quanh $83,700, mở rộng sự phục hồi sau mức tăng khoảng 1.6% vào thứ Ba. Cả hai tài sản đều đối mặt với bài kiểm tra lạm phát thứ Tư, vì một bất ngờ CPI nâng cao đô la và lợi suất trái phiếu có thể thách thức sự ổn định gần đây của chúng. Động lực cầu cho mỗi tài sản khác biệt đáng kể, với vàng hưởng lợi từ vai trò truyền thống như một công cụ phòng ngừa lạm phát và Bitcoin thu hút các nhà đầu tư tìm kiếm các kho lưu trữ giá trị thay thế. Phản ứng tương quan của chúng với dữ liệu kinh tế vĩ mô gợi ý rằng cả hai đang được coi là tài sản nhạy cảm với đô la trong môi trường hiện tại, bất kể các đề xuất giá trị cơ bản khác biệt của chúng.
CPI Mỹ đến vào thứ Tư lúc 8:30 sáng ET, với các nhà kinh tế kỳ vọng lạm phát chính hàng năm 3.6% và lạm phát cốt lõi hàng tháng 0.2%. Cốt lõi loại bỏ thực phẩm và năng lượng, giúp các nhà giao dịch đánh giá áp lực giá rộng lớn hơn trên toàn nền kinh tế. Một số liệu mạnh hơn có thể tăng xác suất khoảng 22% của Fed tăng lãi suất vào tháng 10, trong khi một số liệu mềm hơn có thể giảm nó thêm. Báo cáo có khả năng là sự kiện kinh tế quan trọng nhất trong tuần, với tiềm năng di chuyển cổ phiếu, tiền tệ, trái phiếu và hàng hóa đồng thời. Các nhà giao dịch nên đặc biệt chú ý đến con số cốt lõi, vì nó cung cấp tín hiệu rõ ràng hơn về xu hướng lạm phát cơ bản hơn con số chính bị ảnh hưởng bởi giá năng lượng biến động.
Bank of America, Morgan Stanley và BlackRock báo cáo vào thứ Tư, mở đầu một ngày bận rộn cho thu nhập khu vực tài chính. Bank of America đối mặt với sự giám sát thêm sau khi bị phạt $1.21 billion về thất bại giám sát tội phạm tài chính. Ngân hàng kỳ vọng tác động thu nhập hàng quý là 17 cents trên mỗi cổ phiếu, và cổ phiếu của nó giảm 2.7% sau giờ giao dịch sau khi giảm 1.1% trong phiên thường vào thứ Ba. Sự kết hợp của hình phạt quản lý và áp lực thu nhập tạo ra một câu chuyện khó khăn cho các nhà đầu tư Bank of America, ngay cả khi khu vực ngân hàng rộng lớn hơn cố gắng vượt qua những bất ngờ thu nhập ban đầu đầu tuần. Kết quả từ Morgan Stanley và BlackRock sẽ cung cấp thêm hiểu biết về cách các tổ chức tài chính đang điều hướng môi trường hiện tại với lãi suất cao và lạm phát liên tục.
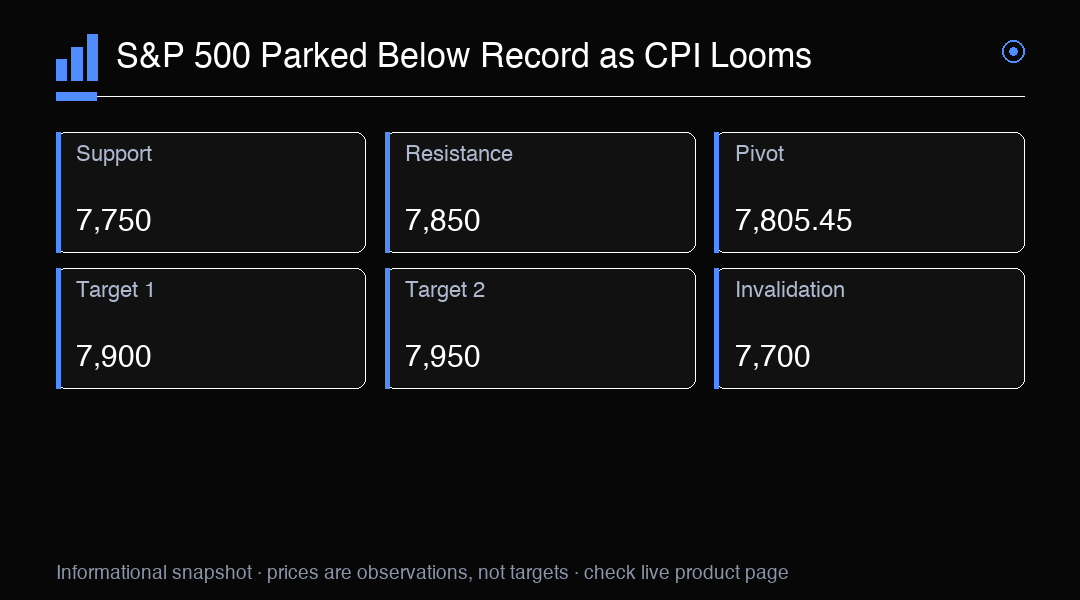
Triển vọng giao dịch tập trung vào báo cáo CPI thứ Tư và hệ quả đối với chính sách của Fed. Một số liệu nóng hơn có thể hồi sinh áp lực lên trái phiếu và cổ phiếu, trong khi một số liệu mềm hơn có thể kích hoạt một cuộc phục hồi trên tài sản rủi ro. Vị trí của S&P 500 ngay dưới kỷ lục cao nhất gợi ý thị trường đang chờ xác nhận rằng lạm phát được kiểm soát trước khi cam kết mức cao mới. Hỗ trợ nằm ở 7,750, với kháng cự ở 7,850 và điểm xoay ở 7,805.45. Vượt qua 7,850 sẽ nhắm đến 7,900, trong khi giảm xuống dưới 7,750 sẽ lộ ra 7,700. Các nhà giao dịch cũng nên theo dõi dữ liệu giá sản xuất thứ Năm và mùa báo cáo thu nhập đang diễn ra để có thêm hướng đi.
Thông tin giao dịch
S&P 500 đang đứng yên ngay dưới kỷ lục cao nhất ở mức 7,805.45, với báo cáo CPI thứ Tư là chất xúc tác chính. Hỗ trợ nằm ở 7,750 và kháng cự ở 7,850. Vượt qua 7,850 sẽ nhắm đến 7,900, trong khi giảm xuống dưới 7,750 sẽ lộ ra 7,700. Theo dõi các số liệu CPI chính 3.6% và cốt lõi 0.2%, cùng với thu nhập ngân hàng từ Bank of America, Morgan Stanley và BlackRock để có hướng đi.