

S&P 500 giảm 1.1% vào thứ Tư khi đợt bán tháo do lĩnh vực công nghệ dẫn đầu sâu rộng hơn trên Wall Street, với cổ phiếu chip lao thẳng xuống và thị trường rộng lớn từ bỏ đà tăng trưởng từ đầu phiên. Đợt giảm này kéo dài hơn đợt bán tháo đã xóa sổ hàng tỷ đô la khỏi lĩnh vực này trong tuần, khi các nhà đầu tư tái đánh giá tính bền vững của đà tăng trưởng AI đã chiếm ưu thế trên thị trường cổ phiếu trong phần lớn năm 2026. Khối lượng giao dịch nặng hơn đáng kể so với trung bình gần đây, với hơn 51,670.10 cổ phiếu thay chủ trong chỉ số chuẩn, phản ánh cường độ tái cấp vị thế của tổ chức đang diễn ra. Tâm trạng tại các bàn giao dịch chuyển từ lạc quan thận trọng sang phòng thủ ngay lập tức trong một phiên duy nhất, khi các nhà giao dịch vội vàng giảm tiếp xúc với các vị thế đông nhất trên thị trường.
Nasdaq 100 chịu đợt giảm một ngày sâu nhất kể từ cuối tháng 7, giảm 2.1% khi các nhà giao dịch chuyển vốn ra khỏi các tên công nghệ vĩ đại. Russell 2000 bước vào vùng điều chỉnh, giảm 11% từ đỉnh gần đây khi các cổ phiếu nhỏ nhạy cảm với lãi suất gánh chịu phần nặng nhất của đợt bán tháo. Sự phân kỳ giữa hiệu suất cổ phiếu lớn và nhỏ thể hiện độ rộng của tâm lý né rủi ro tràn ngập thị trường, với hơn 22% thành phần S&P 500 giao dịch dưới trung bình động 50 ngày vào cuối phiên. Các tên liên quan đến bán dẫn, từng là những kẻ dẫn đầu tăng trưởng tính từ đầu năm, chứng kiến một số dòng vốn ra nặng nhất khi các nhà đầu tư đặt câu hỏi liệu nhịp đầu tư vào cơ sở hạ tầng AI có thể duy trì ở mức hiện tại hay không. Chỉ số biến động VIX tăng hơn 15% trong ngày trước khi ở mức cao, báo hiệu các nhà tham gia thị trường quyền chọn đang chuẩn bị cho biến động tiếp tục.
Đợt bán tháo được kích hoạt bởi số liệu lạm phát Mỹ nóng hơn dự kiến công bố vào sáng thứ Tư. Chỉ số giá tiêu dùng tăng 3.7% so với cùng kỳ năm trước trong tháng 9, mức cao nhất trong bốn tháng và vượt kỳ vọng thị trường 3.6%. Lạm phát cốt lõi hàng tháng tăng tốc lên 0.2%, tiếp tục gây áp lực lên Cục Dự trữ Liên bang để duy trì thái độ chính sách thắt chặt. Chỉ số siêu cốt lõi, loại trừ thực phẩm, năng lượng và nhà ở, cũng ghi nhận mức tăng bất ngờ, ở tỷ lệ hóa năm hơn 3% và làm mờ hy vọng về xu hướng giảm lạm phát đã được củng cố. Thị trường trái phiếu phản ứng nhanh chóng, với lãi suất trái phiếu kỳ hạn 2 năm và 10 năm tăng khi các nhà giao dịch định giá theo quan điểm ngân hàng trung ương thắt chặt hơn.
Các nhà giao dịch hiện đang xác suất cao hơn cho các đợt tăng lãi suất bổ sung từ Cục Dự trữ Liên bang. Hợp đồng tương lai Fed funds cho thấy 65% khả năng tăng thêm 25 điểm cơ sở tại cuộc họp tháng 11, tăng từ 40% trước số liệu lạm phát. Đô la tăng giá so với các tiền tệ chính khi lãi suất trái phiếu kỳ hạn 10 năm tăng lên 4.85%. Đồng đô la tăng hơn 0.9% so với một rổ tiền tệ, với biến động đặc biệt mạnh so với yên và euro khi chênh lệch lãi suất nghiêng có lợi cho tài sản Mỹ. Các chiến lược gia thị trường lưu ý rằng việc tái định giá nằm trong số quyết liệt nhất năm nay, với xác suất tăng lãi suất tháng 12 cũng tăng từ mức không đáng kể lên hơn 30% sau khi số liệu được công bố.
Cổ phiếu chip dẫn đầu đợt giảm, với Chỉ số Bán dẫn Philadelphia giảm 3.8%. Nvidia giảm 3.2% xuống $221.30, trong khi Micron giảm 4.1% xuống $914.13 và Marvell giảm 8.7% xuống $245.28. Đợt lỗ này đánh dấu sự đảo ngược mạnh mẽ so với mức tăng mạnh mà các cổ phiếu này ghi nhận trong những tháng gần đây. Các nhà sản xuất chip có tiếp xúc với nhu cầu trung tâm dữ liệu và tăng tốc AI bị ảnh hưởng đặc biệt nặng nề, khi các nhà đầu tư lo ngại về thời gian hoàn vốn trên các khoản đầu tư cơ sở hạ tầng khổng lồ. Một số tên bán dẫn từng giao dịch gần mức cao nhất mọi thời đại đã chứng kiến mức định giá nén lại hàng chục phần trăm chỉ trong vài giờ, xóa sổ nhiều tuần tăng trưởng chỉ trong một phiên.
Các nhà phân tích cho biết đợt bán tháo phản ánh sự lo ngại ngày càng tăng rằng đầu tư trí tuệ nhân tạo có thể không sinh lời nhanh như kỳ vọng. Đợt tăng trưởng AI đã là động lực chính cho đà tăng trưởng năm 2026, với cổ phiếu công nghệ vĩ đại chiếm tỷ trọng không tương xứng trong mức tăng chỉ số. Bất kỳ sự tháo vốn nào cũng có thể tác động lớn đến hiệu suất thị trường rộng lớn hơn. Sự tập trung của S&P 500 vào một số ít tên liên quan AI đồ nghĩa rằng ngay cả lợi nhuận nhỏ cũng có thể kích hoạt đợt giảm lan truyền xuyên suốt chỉ số. Một số chiến lược gia vẽ song song với kỷ nguyên dot-com, khi một dải hẹp cổ phiếu công nghệ chiếm đa số mức tăng thị trường trước khi đảo ngược đột ngột.
Bên ngoài chip, cổ phiếu công nghệ khác cũng chịu áp lực. Apple tăng 0.5% lên $342.96, một trong ít người thắng cuộc trong lĩnh vực, trong khi Tesla giảm 2.2% xuống $367.16. Oracle giảm 8.8% xuống $130.55 và Dell giảm 11.3% xuống $507.93, phản ánh sự lo ngại về chi tiêu doanh nghiệp cho cơ sở hạ tầng AI. Sự yếu kém kéo dài trên toàn bộ bối cảnh công nghệ, với các nhà cung cấp điện toán đám mây, nhà sản xuất phần mềm doanh nghiệp và công ty an ninh mạng đều ghi nhận mức giảm khác nhau. Ngay cả công ty có kết quả cơ bản tốt cũng không thể thoát khỏi áp lực bán tháo rộng lớn khi các nhà đầu tư giảm tiếp xúc với lĩnh vực một cách phân biệt đối xử.
Nhận xét của Bộ trưởng Tài chính Bessent về can thiệp thị trường trái phiếu thêm một tầng bất ổn. Bộ Tài chính thông báo sẽ tăng gấp đôi mua lại trái phiếu trong quý tới, nỗ lực kiểm soát lãi suất tăng cao trên các chứng khoán dài hạn. Động thái này ban đầu đẩy cổ phiếu tăng, nhưng mức tăng đã dần tan biến khi các nhà giao dịch tập trung vào số liệu lạm phát. Một số nhà tham gia thị trường diễn giải việc mở rộng mua lại là thừa nhận ngầm rằng chính sách tài khóa và chính sách tiền tệ đang đi vào va chạm, với chính phủ tìm cách giữ chi phí vay mượn có thể kiểm soát được ngay cả khi Fed thắt chặt. Lãi suất trái phiếu kỳ hạn 30 năm vẫn ở mức cao, phản ánh sự lo ngại của nhà đầu tư về tính bền vững của tình hình tài khóa Mỹ.
Nhìn về phía trước, các nhà đầu tư chờ đợi báo cáo lạm phát sản xuất thứ Năm, thứ có thể cung cấp thêm manh mối về đường đi của Fed. Số liệu bán lẻ và yêu cầu trợ cấp thất nghiệp hàng tuần cũng sẽ được công bố. Báo cáo thu nhập từ Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines và Snap dự kiến công bố sau trong tuần. Chỉ số giá sản xuất dự kiến tăng nhẹ, nhưng bất kỳ bất ngờ tích cực nào cũng có thể củng cố việc tái định giá thắt chặt đã diễn ra trên thị trường lãi suất. Hoạt động quyền chọn cho thấy các nhà giao dịch đang vị thế cho biến động tiếp tục, với nhu cầu cao cho bảo hiểm put trên các lĩnh vực công nghệ và tài chính cho đến cuối tháng.
Các chiến lược gia thị trường lưu ý rằng đợt bán tháo hiện tại tập trung vào các lĩnh vực nhạy cảm với lãi suất, với các nhóm phòng thủ và trả cổ tức giữ ổn định tương đối. Tiện ích và tiêu dùng thiết yếu đều giảm dưới 0.5%, cho thấy sự chuyển đổi đang ở vị thế chứ không phải chạy trốn rộng rãi khỏi cổ phiếu. Cổ phiếu chăm sóc sức khỏe cũng hiệu quả hơn, hưởng lợi từ đặc tính phòng thủ và sự cách ly tương đối của thu nhập dược phẩm khỏi biến động lãi suất. Sự phân kỳ giữa cách tăng trưởng và giá trị đáng chú ý, với các quỹ định hướng giá trị ghi nhận dòng vốn nhỏ trong khi các phương tiện tập trung tăng trưởng trải qua dòng vốn ra. Mô hình này phù hợp với thị trường đang tái cân bằng kỳ vọng chứ không phải định giá suy thoái.
Một số nhà đầu tư tổ chức nhìn thấy sự điều chỉnh giảm giá như cơ hội mua, lập luận rằng lợi nhuận doanh nghiệp vẫn vững chắc và tăng trưởng kinh tế bền bỉ. Tuy nhiên, thận trọng vẫn cần thiết xét bất định của Fed và khả năng tăng lãi suất thêm. Một số nhà quản lý tài sản lớn đã tích lũy vị thế vào các công ty trả cổ tức chất lượng cao và công cụ thu nhập cố định ngắn hạn như phòng ngừa biến động thị trường cổ phiếu. Các công ty tư nhân và mạo hiểm có nguồn vốn dự trữ ở bên lề đang được báo cáo đánh giá vào các vị thế chọn lọc trong không gian bán dẫn, nhìn thấy sự điều chỉnh gần đây là điểm vào hấp dẫn hơn so với mức định giá cao ngợp thấy trước đó trong năm.
Hiện tại, thị trường có khả năng tiếp tục biến động cho đến khi có sự rõ ràng hơn về đường đi chính sách của Fed. Mức hỗ trợ chính cho S&P 500 nằm ở 7,650, mức đã giữ được nhiều lần năm nay. Vượt xuống dưới mức này có thể báo hiệu suy giảm thêm hướng tới 7,500. Các kỹ thuật viên cũng theo dõi trung bình động 200 ngày, hiện ở mức gần 7,700 và đại diện cho chỉ báo xu hướng dài hạn quan trọng. Mẫu khối lượng cho thấy các nhà đầu tư tổ chức đang chờ tín hiệu rõ ràng hơn trước khi cam kết vốn mới, với nhiều người duy trì mức tiền mặt cao cho đến khi bức tranh kinh tế vĩ mô trở nên rõ ràng hơn.
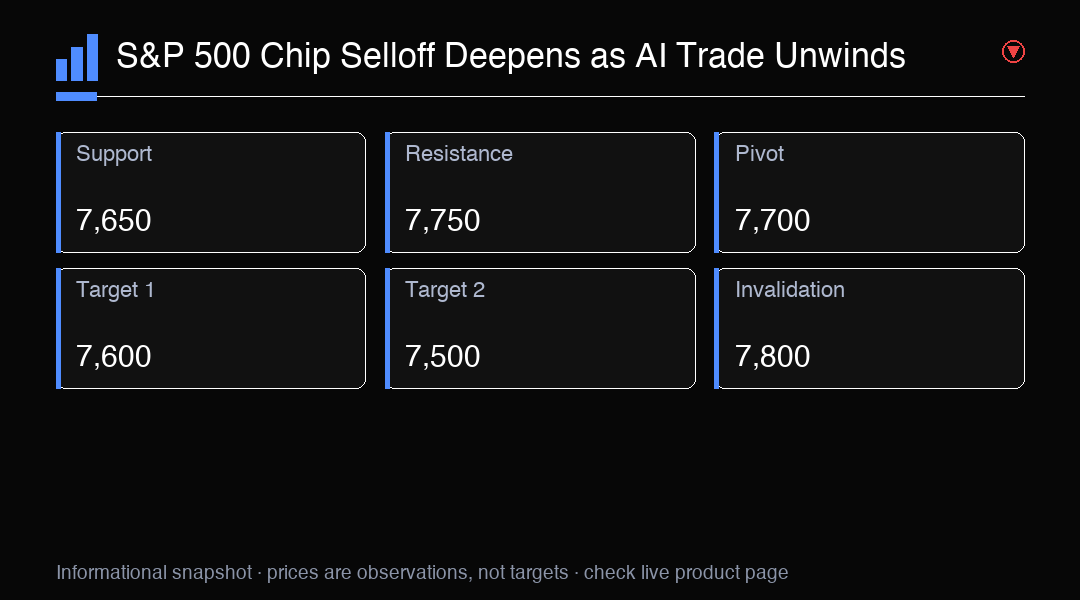
Thông tin giao dịch
S&P 500 trong xu hướng giảm ngắn hạn do tháo vốn lĩnh vực AI và lo ngại lãi suất Fed. Hỗ trợ chính ở 7,650. Theo dõi số liệu PPI thứ Năm để xác định hướng đi.