

Figma ghi nhận tăng trưởng nhanh và nâng triển vọng, nhưng cổ phiếu giảm trong giao dịch ngoài giờ hôm thứ Tư. Phản ứng này làm nổi bật câu hỏi mà các công ty phần mềm đầu tư mạnh vào trí tuệ nhân tạo phải đối mặt: mức độ ứng dụng tăng có thể chuyển thành lợi nhuận bền vững mà không khiến dịch vụ trở nên quá tốn kém để cung cấp hay không? Kết quả quý III của Figma đưa ra bằng chứng ở cả hai chiều. Doanh thu tăng tốc, mức chi tiêu của khách hàng vẫn mạnh và ban lãnh đạo cho biết việc sử dụng các tính năng AI ngày càng tăng. Đồng thời, công ty báo cáo biên lợi nhuận gộp non-GAAP là 82%, trong khi việc mở rộng năng lực AI đòi hỏi năng lực điện toán và đầu tư sản phẩm liên tục. Khi đánh giá kết quả, nhà giao dịch cần tách biệt các số liệu đã được xác nhận với những câu hỏi chưa có lời giải về diễn biến của các chi phí này.
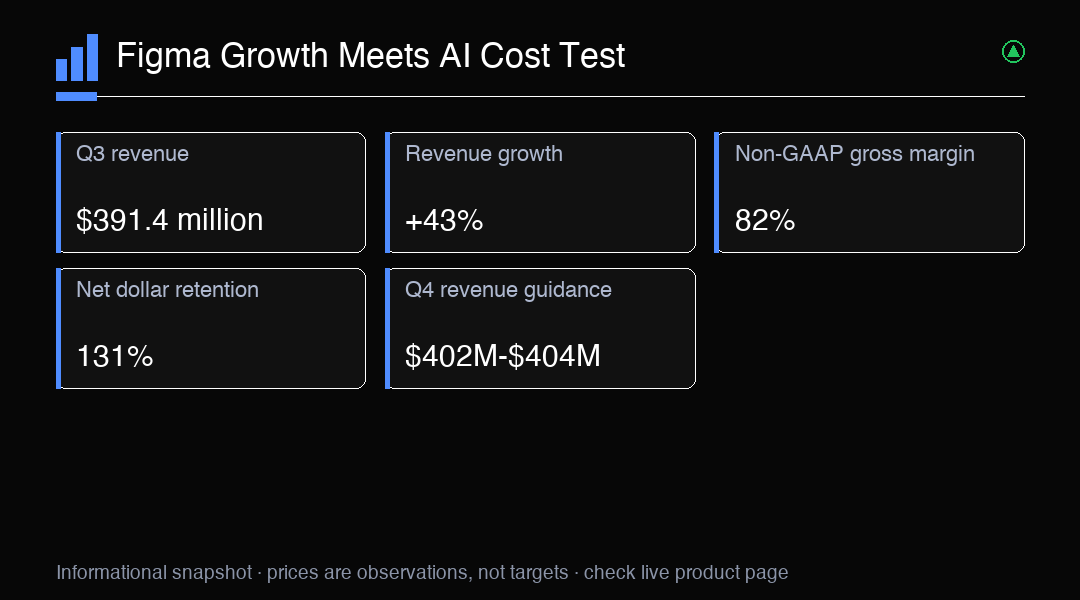
Doanh thu quý III đạt $391.4 triệu, tăng 43% so với cùng kỳ năm trước và cao hơn $16.4 triệu so với mức cao nhất trong hướng dẫn trước đó của Figma. Đây là mức tăng đáng kể đối với một công ty đã phục vụ các tổ chức lớn, cho thấy nhu cầu không chỉ đến từ giai đoạn thử nghiệm ban đầu. Tuy nhiên, doanh thu không cho biết cần thêm bao nhiêu chi phí để tạo ra mức tăng trưởng đó. Câu hỏi hữu ích tiếp theo là liệu khách hàng có tiếp tục mở rộng việc sử dụng sản phẩm Figma trong khi công ty phục vụ họ hiệu quả hay không. Nhà đầu tư có thể so sánh tăng trưởng doanh thu trong tương lai với biên lợi nhuận gộp, thu nhập hoạt động và dòng tiền. Số liệu bán hàng mạnh có tính bền vững cao hơn khi các thước đo đó cũng tiến triển, dù một quý đơn lẻ chỉ cung cấp góc nhìn một phần.
Các số liệu lợi nhuận cũng cần được phân biệt cẩn thận. Lợi nhuận pha loãng trên mỗi cổ phiếu theo non-GAAP là $0.10, cao hơn mức đồng thuận $0.05. Mức lỗ trên mỗi cổ phiếu theo GAAP là $0.15, và Figma ghi nhận khoản lỗ ròng theo GAAP là $81.348 triệu. Thu nhập hoạt động non-GAAP là $47.0 triệu. Các thước đo này trả lời những câu hỏi khác nhau: lợi nhuận điều chỉnh giúp thể hiện kết quả theo các khoản loại trừ do công ty lựa chọn, còn kết quả GAAP bao gồm các chi phí vẫn nằm trong bức tranh tài chính được báo cáo. Không thước đo nào tự nó xác định mô hình kinh doanh có đang mạnh lên hay không. Nhà giao dịch nên theo dõi phần đối chiếu và xu hướng qua các kỳ báo cáo, tránh xem kết quả điều chỉnh vượt dự báo là bằng chứng cho thấy mọi chi phí tăng trưởng đã được hấp thụ.
Biên lợi nhuận gộp non-GAAP là 82%, so với biên lợi nhuận gộp GAAP 80%. Các số liệu này cho thấy công ty giữ lại phần đáng kể doanh thu sau các chi phí được tính trong từng cách đo, nhưng không xác lập hướng đi của biên lợi nhuận. Cũng không nên so sánh các con số này với một ước tính quý trước chưa được xác minh. Đối với nền tảng phần mềm bổ sung tính năng AI, dịch vụ lưu trữ, suy luận AI và phát triển sản phẩm có thể tác động khác nhau đến chi phí khi mức sử dụng tăng. Hoạt động khách hàng nhiều hơn có thể hỗ trợ doanh thu cao hơn và củng cố giá trị sản phẩm, trong khi mức sử dụng nặng hơn cũng có thể làm tăng hạ tầng cần thiết để phục vụ từng tài khoản. Các công bố biên lợi nhuận trong tương lai có thể cho thấy tác động nào đang chiếm ưu thế.
Figma báo cáo dòng tiền tự do quý III là $41.5 triệu, tương đương biên khoảng 10.6%. Đây là góc nhìn khác về doanh nghiệp ngoài các thước đo lợi nhuận, vì dòng tiền phản ánh cả thời điểm thu và chi tiền lẫn hiệu quả hoạt động. Không nên máy móc ngoại suy kết quả của một quý. Vốn lưu động, thời điểm đầu tư và các biến động tiền mặt khác có thể thay đổi qua từng kỳ. Dù vậy, khả năng tạo tiền rất quan trọng khi công ty đầu tư vào AI: đầu tư bằng nguồn tiền nội bộ có thể giúp ban lãnh đạo linh hoạt hơn, trong khi khả năng chuyển đổi lợi nhuận thành tiền suy yếu qua nhiều quý có thể khiến tăng trưởng tốn kém hơn để duy trì. Nhà giao dịch có thể theo dõi dòng tiền tự do bên cạnh doanh thu và biên lợi nhuận thay vì xem riêng lẻ.
Mức độ ứng dụng của khách hàng có thể mở ra con đường kiếm tiền, nhưng việc sử dụng không đồng nghĩa với doanh thu trả phí. Tính đến cuối tháng 10, 65% khách hàng có doanh thu định kỳ hằng năm trên $10,000 sử dụng tác nhân AI của Figma hằng tuần, và hơn 80% đã dùng tín dụng AI. Ban lãnh đạo cũng cho biết tỷ trọng công việc do mô hình riêng của công ty xử lý đã tăng hơn gấp đôi từ tháng 7 đến tháng 10. Việc sử dụng rộng hơn mô hình do công ty tự phát triển có thể giúp kiểm soát chi phí dịch vụ, nhưng số liệu sử dụng được công bố không định lượng khoản tiết kiệm hay xác lập lợi nhuận trong tương lai. Nhà đầu tư có thể theo dõi liệu hoạt động AI có dẫn đến chi tiêu khách hàng cao hơn, khả năng giữ chân tốt hơn hay mức độ phụ thuộc quy trình lớn hơn, đồng thời kiểm tra xem chi phí cung cấp dịch vụ có tăng chậm hơn mức độ ứng dụng hay không.
Tỷ lệ duy trì doanh thu thuần là 131%, cho thấy theo định nghĩa của chỉ số, tập khách hàng hiện hữu tạo ra doanh thu định kỳ cao hơn so với kỳ gốc tương ứng. Figma cũng có 1,717 khách hàng với doanh thu định kỳ hằng năm trên $100,000, tăng hơn 450 khách hàng so với cùng kỳ năm trước. Kết hợp lại, các số liệu cho thấy mở rộng ở nhóm khách hàng hiện hữu tiếp tục là động lực tăng trưởng quan trọng. Chúng không đảm bảo mọi khách hàng sẽ gia hạn hoặc mức mở rộng sẽ tiếp tục với tốc độ tương tự. Nhà giao dịch nên theo dõi khả năng duy trì khách hàng và tăng trưởng ở tài khoản lớn cùng với chi phí phục vụ các tài khoản đó. Nếu mức mở rộng khách hàng vẫn rộng và biên lợi nhuận ổn định, sự kết hợp này sẽ hỗ trợ hồ sơ tăng trưởng lành mạnh hơn so với chỉ riêng doanh thu tăng tốc.
Figma nâng hướng dẫn doanh thu cả năm lên $1.497 tỷ đến $1.499 tỷ, tăng $33 triệu ở điểm giữa khoảng dự báo. Công ty cũng dự kiến thu nhập hoạt động non-GAAP từ $158 triệu đến $163 triệu. Triển vọng cao hơn cho thấy ban lãnh đạo tin tưởng vào nhu cầu ngắn hạn và khả năng chuyển một phần nhu cầu đó thành lợi nhuận hoạt động điều chỉnh. Hướng dẫn vẫn là dự báo, còn thu nhập hoạt động là thước đo non-GAAP. Kết quả thực tế có thể khác khi hành vi khách hàng, chi tiêu và chi phí hoạt động thay đổi. Một cách hữu ích để đánh giá khả năng thực hiện là so sánh kết quả được báo cáo sau này với các khoảng dự báo này, đồng thời xem xét liệu công ty có đạt tăng trưởng doanh thu mà không phụ thuộc vào các giả định biên lợi nhuận ngày càng khó duy trì hay không.
Với quý IV, hướng dẫn doanh thu là $402 triệu đến $404 triệu. Tại điểm giữa khoảng dự báo, con số này hàm ý tăng trưởng khoảng 33% so với cùng kỳ năm trước. Tốc độ dự kiến thấp hơn mức tăng 43% của quý III, nhưng riêng phép so sánh này không cho thấy nhu cầu đang suy yếu: tốc độ tăng trưởng có thể thay đổi theo thời điểm, cơ cấu khách hàng và quy mô của kỳ so sánh. Khoảng này cũng vẫn là hướng dẫn, chưa phải kết quả đã hoàn tất. Nhà giao dịch có thể theo dõi doanh thu thực tế theo quý so với khoảng dự báo, sau đó xem xét nhận định của ban lãnh đạo về mức độ ứng dụng, mở rộng khách hàng và chi phí cung cấp AI. Mức hụt nhẹ có thể đáng chú ý hơn nếu đi kèm khả năng giữ chân yếu hơn hoặc áp lực biên lợi nhuận; đạt khoảng dự báo với hoạt động ổn định sẽ đưa ra tín hiệu khác.
Đà giảm ngoài giờ xác nhận phản ứng tức thời tiêu cực, nhưng tỷ lệ biến động chính xác và mức tăng trong phiên thường lệ được nhắc đến chưa được xác minh, nên không nên dùng chúng để đo lường phản ứng đó. Giao dịch ngoài giờ cũng có thể kém thanh khoản hơn phiên thường lệ, vì vậy biến động giá khi ấy có thể không đại diện cho đồng thuận rộng hơn của thị trường. Nhà đầu tư có thể đánh giá kết quả Figma theo cách khác khi cân nhắc tăng trưởng, khoản lỗ GAAP, khả năng sinh lời điều chỉnh và chi tiêu cho AI. Thay vì suy ra giá mục tiêu từ một phản ứng duy nhất, nhà giao dịch có thể theo dõi diễn biến cổ phiếu trong các phiên thường lệ tiếp theo, liệu hoạt động giao dịch có lan rộng hay không và thông tin mới có làm thay đổi cán cân giữa nhu cầu với chi phí cung cấp dịch vụ hay không. Biến động giá vẫn bất định, ngay cả khi các số liệu kinh doanh cơ bản đã rõ.
Một số diễn biến có thể định hình đánh giá tiếp theo. Khách hàng tiếp tục mở rộng mạnh, doanh thu gần mức hướng dẫn và dòng tiền ổn định có thể củng cố niềm tin vào mô hình tăng trưởng của Figma. Chi phí AI tăng, khả năng giữ chân khách hàng suy yếu hoặc biên lợi nhuận gộp chịu áp lực có thể thách thức nhận định đó, đặc biệt nếu mức độ ứng dụng không hỗ trợ doanh thu khách hàng cao hơn. Cũng có thể xuất hiện kết quả pha trộn: mức sử dụng tăng trong khi khả năng sinh lời điều chỉnh khi công ty xây dựng năng lực và cải thiện mô hình riêng. Đây là các kịch bản cần theo dõi, không phải dự đoán. Nhà giao dịch có thể xác định trước bằng chứng kinh doanh nào sẽ khiến họ thay đổi nhận định, chọn quy mô vị thế phù hợp với mức chịu rủi ro và tránh dựa vào một số liệu lợi nhuận hoặc biến động ngoài giờ duy nhất. NAS100 mang lại mức độ tiếp xúc rộng với ngành công nghệ, không phải mức thay thế trực tiếp cho cổ phiếu Figma hay công cụ phòng hộ cho FIG.
Góc nhìn giao dịch
Bài toán trọng tâm của Figma là liệu mức độ ứng dụng AI và mở rộng khách hàng có thể duy trì tăng trưởng doanh thu trong khi kiểm soát chi phí cung cấp dịch vụ hay không. Theo dõi biên lợi nhuận, dòng tiền tự do, khả năng duy trì khách hàng và kết quả so với hướng dẫn; NAS100 là chỉ số công nghệ rộng, không phải lựa chọn thay thế trực tiếp cho cổ phiếu Figma hay công cụ phòng hộ cho FIG.