

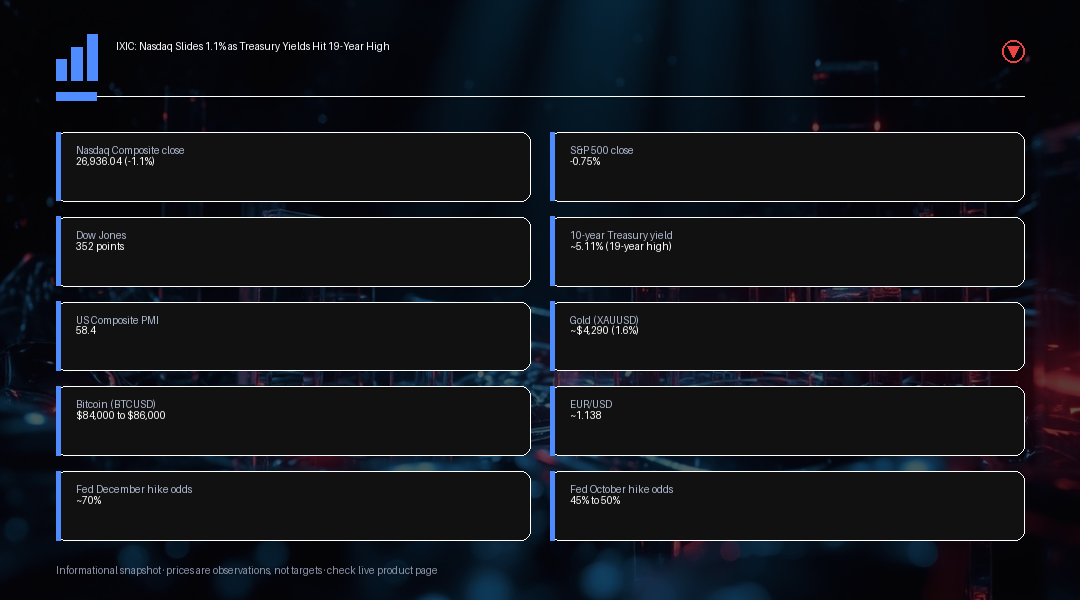
IXIC: Hazine Tahvili Getirileri 19 Yılın Zirvesine Çıkarken Nasdaq %1.1 Geriledi Nasdaq Composite endeksi, çarşamba günü, 23 Eylül 2026'da %1.1 düşerek 26,936.04 puandan kapandı ve beklentilerin üzerinde gelen ABD ekonomik verilerinin faiz artırımı endişelerini yeniden canlandırıp Hazine tahvili getirilerini neredeyse yirmi yılın en yüksek seviyesine taşımasıyla art arda gelen iki rekor kapanışın ardından geri çekildi. Satış dalgası geniş tabanlıydı. S&P 500 endeksi yaklaşık %0.75 kaybederken, Dow Jones Sanayi Ortalaması yaklaşık 352 puan geriledi ve daha küçük, faize karşı daha duyarlı şirketlerin en büyük baskıyı üstlenmesiyle Russell 2000 endeksi daha büyük endekslerin gerisinde kaldı. Bu hareketin katalizörü, ABD büyümesine ilişkin beklentilerin üzerinde gelen bir veri oldu: S&P Global öncü bileşik PMI endeksi Eylül ayında, Temmuz 2021'den bu yana en yüksek seviyesi olan 58.4'e yükselerek daha hızlı bir ekonomik aktiviteye ancak aynı zamanda yenilenen enflasyonist baskıya işaret etti. Buna karşılık 10 yıllık Hazine tahvili getirisi, gün içi zirvesi yaklaşık %5.14'e dayanarak %5.11 civarında kapanışla 2007'den bu yana en yüksek seviyesine sıçradı. Bu getiri sıçraması Fed beklentilerini yeniden şekillendirdi. Piyasalar, Ekim ayında bir faiz artırımı olasılığını yaklaşık %45-50 olarak fiyatlarken, Aralık 2026'ya kadar Fed'in en az bir kez daha faiz artırması olasılığını bunun oldukça üzerinde, yaklaşık %70 olarak fiyatlıyordu. Bu ayrım önemli: piyasa, yıl sonundan önce bir faiz artırımı daha geleceğine dair belirgin şekilde daha fazla güven kazanmış olsa da, Ekim ayında acil bir hamle yapılacağına dair inanç hâlâ yazı tura atmaya yakın seyrediyor. Perşembe günü erken saatlerdeki işlemler pek rahatlama sağlamadı; yatırımcılar Washington'da Başkan Trump ile Başkan Xi Jinping arasındaki yüksek profilli görüşmeyi beklerken Nasdaq 100 ve Dow vadeli işlemleri yaklaşık %0.1 geriledi. Gündemin başında ABD-Çin ticaret ateşkesinin uzatılmasının yer alması beklenirken, yapay zeka ihracat kısıtlamaları, yarı iletken tedarik zincirleri ve Tayvan konularının da görüşüleceği tahmin ediliyor; bunların tümü, Çin'e önemli ölçüde maruziyeti olan çip üreticileri ve diğer teknoloji şirketleri için doğrudan sonuçlar taşıyor. Asya piyasaları, zirve öncesinde geniş çaplı bir ralli sergilemek yerine karışık bir seyir izledi. Japonya piyasası tatil nedeniyle kapalıyken, anakara Çin ve Hong Kong her ikisi de geriledi ve Avustralya yalnızca sınırlı bir yükseliş kaydetti; bu da çarşamba günkü Wall Street satışının bölge genelinde tek tip bir şekilde göz ardı edilmediğinin altını çiziyor. Varlıklar arası hareketler, daha uzun süre yüksek kalacak getirilerin pozisyonlanmayı yeniden şekillendirdiğine dair tutarlı bir hikaye anlattı. Brent petrol, Hürmüz Boğazı'na bağlı süregelen Orta Doğu gerilimleri arasında varil başına yaklaşık $104 seviyesinde tutunarak güçlü PMI verilerinin üzerine yeni bir enflasyon endişesi kaynağı ekledi. ABD doları iki aylık zirvesine doğru ilerlerken, EUR/USD paritesi yaklaşık iki ayın en düşük seviyelerine yakın olan 1.138 seviyesine geriledi. Altın, hisse senedi satışına rağmen ons başına yaklaşık $4,290 seviyesine yakın %1.6 düştü; bu hareket, külçe altının herhangi bir gelir sağlamaması ve Hazine tahvili getirileri yükseldikçe göreceli olarak daha az cazip hale gelmesiyle açıklanıyor; güçlenen dolar da altını ABD dışındaki alıcılar için daha pahalı hale getirerek ikinci bir olumsuz etken ekliyor. Bitcoin, Ocak ayından bu yana en yüksek seviyesi olan yaklaşık $87,400 seviyesine kısa süreliğine dokunduktan sonra $84,000 - $86,000 bandına doğru geriledi ve eski direnç seviyesi olan $82,000 bölgesini önümüzdeki dönem için önemli bir destek testi olarak bıraktı. Trump-Xi zirvesi, getiri kaynaklı satış dalgasının üzerine ek bir olay riski katmanı ekliyor, zira gümrük tarifesi seviyelerinde, teknoloji ihracat kontrollerinde veya yeni uzatılan ticaret ateşkesinin süresinde yaşanacak herhangi bir sürpriz, Hazine tahvili getirilerinin bundan sonra ne yapacağından bağımsız olarak çip odaklı hisseleri her iki yönde de sert şekilde hareket ettirebilir. Piyasalar genel olarak bir ateşkes uzatımı ihtimalini hafif olumlu bir gelişme olarak değerlendirdi, ancak yatırımcılar önceki ABD-Çin müzakerelerinin tonunun ne kadar hızlı değişebildiği göz önüne alındığında düzgün bir sonucu varsaymak konusunda temkinli olmalı. Bu arada, Meta'nın kazancı ile daha geniş Nasdaq'ın düşüşü arasındaki ayrışma, çarşamba günkü satış dalgasının teknolojinin her köşesinde tek tip bir zayıflığı yansıtmaktan ziyade getiriye duyarlı büyüme hisselerinde yoğunlaştığının yararlı bir hatırlatıcısı ve Meta'nın Muse odaklı ivmesi gibi hisseye özgü katalizörler belirli bir günde makro rüzgarlara hâlâ ağır basabiliyor. Costco'nun perşembe günkü verileri, yüksek borçlanma maliyetlerinin hane halkı harcamalarına sızmaya başlayıp başlamadığına dair yakın vadeli en net okumalardan birini sunacak; bu da yatırımcıların hisse senetlerindeki mevcut faiz odaklı yeniden fiyatlamanın daha ne kadar devam edebileceğini değerlendirmesine yardımcı olacak. Bireysel hisseler genel eğilimden ayrıştı. Meta, Muse yapay zeka asistanına yönelik süregelen coşkuyla, daha geniş teknoloji sektörü düşerken bile yaklaşık %1 değer kazanırken, Alphabet ve Amazon endeksi aşağı çeken isimler arasında yer aldı. Şimdi dikkatler, perşembe günü kapanış çanının ardından kazançlarını açıklayacak olan Costco'ya çevrildi; konsensüs tahminler, yaklaşık $94.9 milyar gelir üzerinden hisse başına yaklaşık $6.55 kazanç işaret ediyor; bu açıklama, yatırımcılara tüketici harcamalarının hâlâ yüksek seyreden bir faiz ortamında dayanıklılığını koruyup koruyamayacağına dair taze bir okuma sunacak. Bu rapor, yüksek faiz ortamının hanehalkının büyük harcamalarını kısıtlamaya başlayıp başlamadığına dair herhangi bir işaret açısından yakından izlenecek; bu sinyal, yılın son çeyreğine girilirken tüketim ve perakende sektörlerinin geneli için de önemli olacaktır.
Yatırım Analizi
Hisse senedi yatırımcıları için asıl soru, çarşamba günkü düşüşün iki rekor kapanışın ardından gelen rutin bir kâr realizasyonunu mu yoksa daha yüksek tahvil getirileri tarafından yönlendirilen daha kalıcı bir değerleme düzeltmesinin başlangıcını mı temsil ettiğidir; 10 yıllık getirinin gün içi zirvesi yaklaşık %5.14 ile %5.11'e doğru ilerlemesi, bu sorunun yanıtı için izlenmesi gereken seviyedir. Getirilerde bu bölgeye doğru daha ileri bir yükseliş, faize duyarlı büyüme hisseleri üzerindeki baskıyı muhtemelen sürdürecektir, oysa bu çok yıllık zirvelerden bir geri çekilme, Fed'in daha şahin görünümü fiyatlanmış olsa bile hisse senetlerinin dengeye kavuşabileceğinin bir işareti olacaktır. Yakın vadeli katalizörler arasında, çip üreticileri ve Çin'e maruz kalan diğer teknoloji hisseleri için doğrudan sonuçlar taşıyan Trump-Xi zirvesinin sonucu ve tüketici harcamalarının hâlâ yüksek seyreden bir faiz ortamına dayanacak kadar dirençli kalıp kalmadığını doğrulamaya yardımcı olacak perşembe günkü Costco kazanç açıklaması yer alıyor. Altın ve Bitcoin'deki eş zamanlı geri çekilme, dolar gücüyle birlikte, geniş çaplı bir riskten kaçıştan ziyade klasik bir getiri odaklı, risk yeniden fiyatlama dinamiğini yansıtıyor; bu nedenle yatırımcılar, Hazine tahvili getirilerini ve dolar endeksini birlikte birincil çapraz varlık teyit sinyali olarak izlemeli. Getirilerin mevcut döngü zirvelerinden geri çekilmesi, iyi huylu bir Trump-Xi sonucuyla birleştiğinde, Nasdaq ve daha geniş teknoloji hisselerinde yakın vadeli bir istikrarı destekleyebilecek en net katalizör kombinasyonu olacaktır.