

Figma hızlı büyüme kaydetti ve görünümünü yükseltti, ancak hisseleri çarşamba günü seans sonrası işlemlerde geriledi. Bu tepki, yapay zekâya büyük yatırım yapan yazılım şirketlerinin karşılaştığı bir soruyu öne çıkarıyor: Artan benimseme, hizmeti sunmayı çok pahalı hale getirmeden kalıcı kâra dönüşebilir mi? Figma'nın üçüncü çeyrek sonuçları her iki yönde de kanıt sunuyor. Gelir hızlandı, müşteri harcamaları güçlü kaldı ve yönetim AI özelliklerinin kullanımının arttığını bildirdi. Aynı zamanda şirket, %82 GAAP dışı brüt kâr marjı açıkladı; AI yeteneklerini genişletmek ise işlem gücü ve ürün yatırımlarının sürmesini gerektiriyor. Sonuçları değerlendiren yatırımcıların doğrulanmış rakamları bu maliyetlerin nasıl gelişeceğine ilişkin yanıtsız sorulardan ayırması gerekiyor.
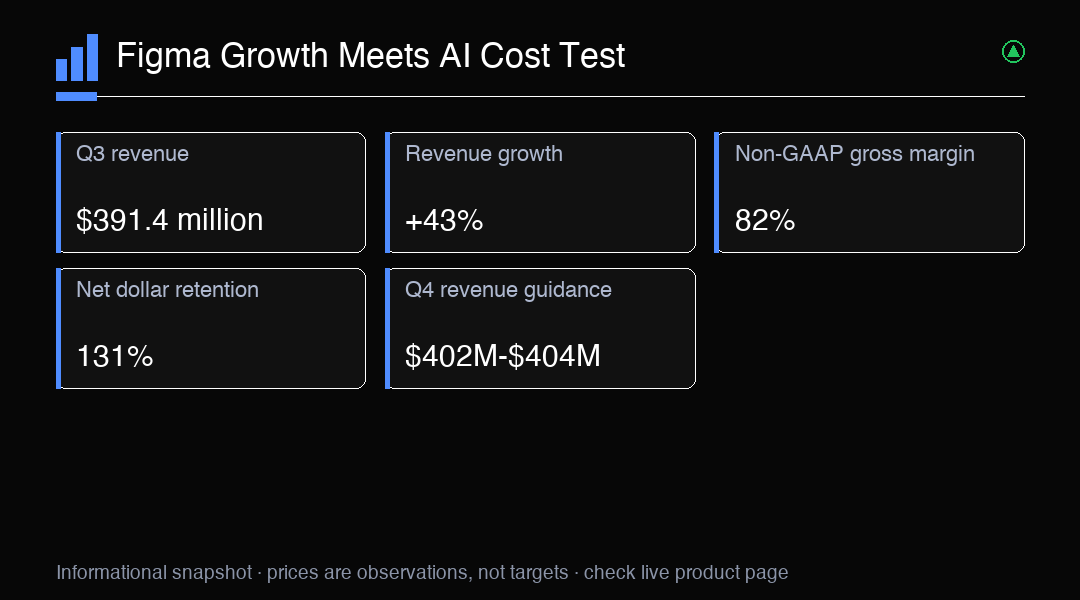
Üçüncü çeyrek geliri 391,4 milyon dolara ulaştı; yıllık bazda %43 arttı ve Figma'nın önceki beklenti aralığının üst sınırını 16,4 milyon dolar aştı. Bu, büyük kuruluşlara zaten hizmet veren bir şirket için kayda değer bir büyüme ve talebin ilk deneme aşamasını aştığını gösteriyor. Ancak gelir, bu büyümeyi sağlamak için ne kadar ek maliyet gerektiğini göstermiyor. Sıradaki önemli soru, şirket müşterilere verimli biçimde hizmet sunarken müşterilerin Figma ürünlerini kullanımlarını genişletip genişletmediği. Yatırımcılar gelecekteki gelir artışını brüt kâr marjı, faaliyet geliri ve nakit üretimiyle karşılaştırabilir. Tek bir çeyrek yalnızca kısmi bir görünüm sunsa da bu ölçütler birlikte geliştiğinde güçlü satış rakamları daha kalıcı hale gelir.
Kâr rakamlarını da dikkatle birbirinden ayırmak gerekir. GAAP dışı seyreltilmiş hisse başına kâr 0,10 dolar olarak gerçekleşti ve 0,05 dolarlık piyasa beklentisini aştı. GAAP hisse başına zarar 0,15 dolar, Figma'nın GAAP net zararı ise 81,348 milyon dolardı. GAAP dışı faaliyet geliri 47,0 milyon dolar oldu. Bu ölçütler farklı sorulara yanıt verir: Düzeltilmiş kâr, şirketin kendi hariç tutma tercihleri çerçevesindeki performansını göstermeye yardımcı olur; GAAP sonuçları ise şirketin raporlanan finansal tablosunun parçası olmayı sürdüren maliyetleri içerir. Bu ölçütlerden hiçbiri tek başına iş modelinin güçlenip güçlenmediğini kesinleştirmez. Yatırımcılar dönemler boyunca mutabakatı ve eğilimi izlemeli; düzeltilmiş kârın beklentileri aşmasını büyümeyle ilişkili tüm maliyetlerin karşılandığının kanıtı saymamalı.
GAAP dışı brüt kâr marjı %82, GAAP brüt kâr marjı ise %80 oldu. Bu rakamlar, şirketin her hesaplamada dikkate alınan maliyetlerden sonra gelirin önemli bir bölümünü koruduğunu gösteriyor, ancak marjların hangi yönde ilerlediğini ortaya koymuyor. Marj rakamları doğrulanmamış bir önceki çeyrek tahminiyle de karşılaştırılmamalı. AI özellikleri ekleyen bir yazılım platformunda barındırma, çıkarım ve ürün geliştirme maliyetleri, kullanım arttıkça farklı biçimlerde etkilenebilir. Daha fazla müşteri etkinliği geliri artırıp ürünün değerini güçlendirebilir; yoğun kullanım, her hesaba hizmet sunmak için gereken altyapıyı da artırabilir. Gelecekte açıklanacak marjlar hangi etkinin öne çıktığını gösterebilir.
Figma üçüncü çeyrekte 41,5 milyon dolar serbest nakit akışı bildirdi; bu, yaklaşık %10,6 marja karşılık geliyor. Bu veri, tahsilat ve ödeme zamanlamasının yanı sıra faaliyet performansını da yansıttığı için yatırımcılara kâr ölçütlerinin ötesinde bir görünüm sunuyor. Tek bir çeyreğin sonucu mekanik biçimde geleceğe taşınmamalı. İşletme sermayesi, yatırım zamanlaması ve diğer nakit hareketleri dönemden döneme değişebilir. Yine de bir şirket AI'ya yatırım yaparken nakit üretimi önem taşır: İç kaynaklarla finanse edilen yatırım yönetime esneklik sağlayabilir; birkaç çeyrek boyunca zayıflayan nakit dönüşümü ise büyümeyi sürdürmeyi daha maliyetli hale getirebilir. Yatırımcılar serbest nakit akışını tek başına değerlendirmek yerine gelir ve marjlarla birlikte izleyebilir.
Müşteri benimsemesi gelir elde etmenin olası bir yolunu sunuyor, ancak kullanım ücretli gelirle aynı şey değil. Ekim sonu itibarıyla yıllık yinelenen geliri 10.000 doların üzerinde olan müşterilerin %65'i Figma'nın aracısını haftalık kullanıyordu ve %80'den fazlası AI kredisi tüketiyordu. Yönetim ayrıca şirketin kendi modelinin üstlendiği iş payının temmuzdan ekime kadar iki kattan fazla arttığını belirtti. Şirket içinde geliştirilen modelin daha geniş kullanımı hizmet maliyetlerini kontrol etmeye yardımcı olabilir; ancak açıklanan kullanım rakamları tasarruf miktarını ölçmüyor veya gelecekteki kârlılığı kanıtlamıyor. Yatırımcılar AI etkinliğinin daha yüksek müşteri harcamasına, daha güçlü elde tutmaya veya iş akışlarına daha fazla bağımlılığa yol açıp açmadığını izlerken hizmet sunum maliyetlerinin benimsemeden daha yavaş artıp artmadığını da değerlendirebilir.
Net dolar elde tutma oranı %131 oldu; bu, ölçütün tanımına göre mevcut müşteri tabanının karşılaştırılan başlangıç dönemine kıyasla daha fazla yinelenen gelir ürettiğini gösteriyor. Ayrıca Figma'nın yıllık yinelenen geliri 100.000 doların üzerinde olan 1.717 müşterisi vardı; bu sayı yıllık bazda 450'den fazla arttı. Bu rakamlar birlikte, mevcut müşterilerin harcamalarını genişletmesinin önemli bir büyüme motoru olmayı sürdürdüğünü düşündürüyor. Ancak her müşterinin yenileme yapacağını veya genişlemenin aynı hızda devam edeceğini garanti etmiyor. Yatırımcılar, bu hesaplara hizmet sunmanın maliyetiyle birlikte elde tutma oranını ve büyük müşterilerdeki büyümeyi izlemeli. Müşteri harcamaları geniş tabanlı biçimde artarken marjlar korunursa bu birleşim, tek başına gelir ivmesinden daha sağlıklı bir büyüme profiline işaret eder.
Figma, tam yıl gelir beklentisini 1,497 milyar dolar ile 1,499 milyar dolar aralığına yükseltti; bu, aralığın orta noktasında 33 milyon dolarlık artış anlamına geliyor. Şirket ayrıca GAAP dışı faaliyet geliri için 158 milyon dolar ile 163 milyon dolar aralığında beklenti açıkladı. Yükseltilen görünüm, yönetimin yakın vadeli talebe ve bu talebin bir bölümünü düzeltilmiş faaliyet kârına dönüştürme kapasitesine güvendiğini gösteriyor. Beklenti hâlâ bir öngörüdür ve faaliyet geliri GAAP dışı bir ölçüttür. Müşteri davranışları, harcamalar ve faaliyet maliyetleri değiştikçe gerçek sonuçlar farklılaşabilir. Gerçekleşmeyi değerlendirmenin yararlı bir yolu, sonraki sonuçları bu aralıklarla karşılaştırmak ve şirketin sürdürülmesi zorlaşan marj varsayımlarına dayanmadan gelir artışı sağlayıp sağlamadığını incelemektir.
Dördüncü çeyrek için gelir beklentisi 402 milyon dolar ile 404 milyon dolar arasında. Orta nokta, yıllık bazda yaklaşık %33 büyüme anlamına geliyor. Öngörülen oran, üçüncü çeyrekteki %43 artıştan düşük; ancak karşılaştırmanın kendisi talebin zayıfladığını göstermez: Büyüme oranları zamanlama, müşteri karması ve karşılaştırma tabanının büyüklüğüyle değişebilir. Bu aralık da tamamlanmış bir sonuç değil, bir beklentidir. Yatırımcılar gerçekleşen çeyrek gelirini aralıkla karşılaştırıp yönetimin benimseme, müşteri genişlemesi ve AI hizmet maliyetleri hakkındaki açıklamalarını değerlendirebilir. Elde tutma veya marj baskısının eşlik ettiği küçük bir eksik gerçekleşme daha önemli olabilir; faaliyet performansı istikrarlı kalırken aralığın yakalanması ise farklı bir sinyal verir.
Seans sonrası düşüş, ilk tepkinin olumsuz olduğunu doğruladı; ancak kesin düşüş oranı ve atıfta bulunulan normal seans kazancı doğrulanmadı ve bu tepkiyi ölçmek için kullanılmamalı. Seans sonrası işlemler daha düşük likiditeye sahip olabilir; dolayısıyla fiyat hareketi piyasanın genel görüşünü yansıtmayabilir. Yatırımcılar büyümeyi, GAAP zararını, düzeltilmiş kârlılığı ve AI harcamalarını tartarken Figma sonuçlarını farklı değerlendirebilir. Tek bir tepkiye dayanarak fiyat hedefi çıkarmak yerine yatırımcılar hissenin sonraki normal seanslarda nasıl davrandığını, işlem etkinliğinin genişleyip genişlemediğini ve yeni bilgilerin talep ile hizmet maliyetleri arasındaki dengeyi değiştirip değiştirmediğini izleyebilir. Temel iş rakamları net olsa bile fiyat hareketleri belirsizliğini korur.
Sonraki değerlendirmeyi birkaç gelişme şekillendirebilir. Müşteri genişlemesinin güçlü kalması, gelirin beklenti aralığına yaklaşması ve nakit üretiminin istikrarlı olması, Figma'nın büyüme modeline duyulan güveni pekiştirebilir. AI maliyetlerinin artması, elde tutmanın zayıflaması veya brüt kâr marjı üzerindeki baskı, benimseme müşteri gelirini artırmazsa bu görüşe meydan okuyabilir. Karma bir sonuç da mümkün: Şirket kapasite kurup kendi modelini geliştirirken kullanım artabilir, ancak kârlılık ayarlanmaya devam edebilir. Bunlar tahmin değil, izlenecek senaryolardır. Yatırımcılar hangi iş sonuçlarının görüşlerini değiştireceğini önceden belirleyebilir, risk toleranslarına uygun pozisyon büyüklükleri kullanabilir ve tek bir kâr rakamına ya da seans sonrası harekete güvenmekten kaçınabilir. NAS100 geniş teknoloji endeksi maruziyeti sunar; FIG için doğrudan ikame veya koruma aracı değildir.
İşlem İçgörüsü
Figma için temel sınav, AI benimsemesi ve müşteri genişlemesinin hizmet maliyetlerini yönetilebilir düzeyde tutarken gelir artışını sürdürüp sürdüremeyeceği. Bildirilen marjları, serbest nakit akışını, elde tutmayı ve sonuçların beklentilerle uyumunu izleyin; NAS100 geniş teknoloji endeksi göstergesidir, Figma hisselerinin doğrudan ikamesi veya FIG için koruma aracı değildir.