

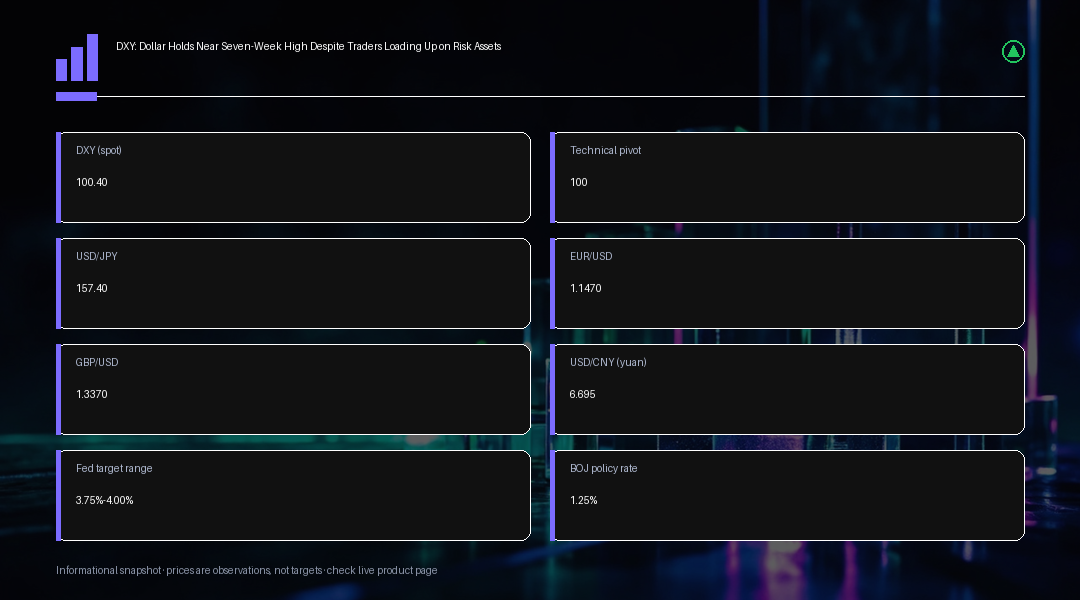
ABD Dolar Endeksi, geniş çaplı risk iştahının Nasdaq Bileşik Endeksi'ni rekor kapanışa taşıdığı ve Asya genelinde hisse senetlerini yukarı çektiği Salı günü, yedi haftanın en yüksek seviyesine yakın seyrederek 100,4 civarında işlem gördü. Piyasa veri sağlayıcıları endeksi 100,43 seviyesine daha yakın konumlandırdı; bu da seans boyunca esasen sabit ile hafif yükseliş arasında bir görünüme işaret ediyor ve normalde risk iştahının daha hafif bir güvenli liman para birimi duruşunu gerektireceği bir dönemde dolara olan talebin ne kadar yapışkan hale geldiğinin altını çiziyor.
Normal şartlarda teknoloji hisselerindeki bir yükseliş, daha güçlü bir Bitcoin ve yumuşayan petrol fiyatları, dolara güvenli liman olarak yönelik talebi azaltan bir sinyal olarak okunurdu. Bu kez ise yatırımcılar, ABD varlıklarının hâlâ sunduğu getiri avantajına odaklanmış durumda. Federal Rezerv bu ayın başında hedef faiz aralığını 25 baz puan artırarak yüzde 3,75-4,00 seviyesine çıkardı ve politika yapıcılar enflasyonla mücadelenin tam olarak sona ermediğine dair sinyaller verse de, vadeli işlem piyasaları Ekim ayında bir faiz artışının gelip gelmeyeceği konusunda neredeyse eşit bölünmüş durumda; bazı okumalarda fiyatlama net bir tek yönlü uzlaşıya oturmak yerine yaklaşık yüzde 53 civarında kümeleniyor. Bu iki yönlü belirsizlik, kısa vadeli dolar varlıklarını getirisi olmayan alternatiflere kıyasla cazip tutmaya yetiyor ve genel piyasa duyarlılığı iyileşirken bile paranın neden sağlam kaldığını açıklamaya yardımcı oluyor.
Bu getiri farkının en net göstergesi, üç haftanın zirvesine uzak olmayan 157,40-157,50 seviyeleri civarında işlem gören USD/JPY paritesinde görülüyor. Japonya Merkez Bankası geçen hafta politika faizini yüzde 1,00'den yüzde 1,25'e yükseltti, ancak karar 7'ye 2 oyla alındı ve iki yönetim kurulu üyesi çekimser kaldı; beraberindeki yönlendirme de yen alıcılarını yeni bir sıkılaşmanın yakın olduğuna ikna etmekte pek başarılı olmadı. Faiz artışının ardından bile Washington ile Tokyo arasındaki politika faizi farkı hedef aralık bazında yaklaşık 2,6 puan olarak kalmaya devam ediyor; bu da yenle finanse edilen carry işlemlerini canlı tutmaya yetecek kadar geniş bir fark ve para birimini faiz artışının kendisinden çok bu makasın değişimine karşı daha duyarlı hale getiriyor.
G10 grubunun geri kalanında EUR/USD 1,1470 dolar civarında tutunurken, GBP/USD 1,3370 dolar seviyelerinde işlem gördü. Her iki para birimi de daha derin bir düşüşten kaçınmayı başardı, ancak hiçbiri dolardaki son güçlenmeye ciddi bir meydan okuma ortaya koyamadı; bunun bir nedeni de Avrupa Merkez Bankası ile İngiltere Merkez Bankası'nın kendi enflasyon baskılarını yönetirken bir sonraki adımlarının zamanlaması konusunda net bir sinyal vermemesi. Bunun net sonucu, herhangi bir yönde açık bir politika ayrışmasının fiyatlanmasından ziyade, büyük merkez bankaları arasındaki şahinlik derecelerini karşılaştıran bir piyasa görünümü.
Bu genel eğilime karşı duran tek para birimi, dolar başına yaklaşık 6,695 seviyesine güçlenerek Ocak 2023'ten bu yana en sağlam seviyesine ulaşan Çin yuanı oldu. Bu hareket, bu haftaki ABD-Çin liderler zirvesi öncesinde Çin Halk Bankası'nın para biriminin değer kazanmasına karşı daha yumuşak bir tutum sergilemesiyle örtüşüyor; bu da yuandaki güçlenmenin, doların genel seyrine ilişkin saf bir piyasa hükmünden ziyade en azından kısmen politika kaynaklı olduğuna işaret ediyor. Bu ayrım yatırımcılar için önemli: tek bir paritedeki politika güdümlü bir hareket, doların küresel konumu hakkında geniş tabanlı bir düşüşün işaret edeceğinden çok daha az şey söyler.
Şimdi dikkatler bu haftaki ABD öncü PMI verilerine ve Federal Rezerv yetkililerinin planlanan bir dizi açıklamasına çevrilmiş durumda; piyasa katılımcıları, Ekim ayındaki bir faiz artışı ihtimalini güçlendirecek ya da zayıflatacak yorumları yakından izleyecek. Daha güçlü faaliyet, istihdam veya fiyat verileri, doların getiri avantajını pekiştirme ve hâlihazırda oluşmuş yedi haftalık zirveye yakın seyri destekleme eğiliminde olacaktır. Daha zayıf veriler ise, özellikle ham petrol fiyatlarındaki son gerilemenin ardından enerji kaynaklı enflasyon baskısının azaldığına dair herhangi bir kanıt, faiz artışı beklentilerini törpüleyebilir ve rakip para birimleri üzerinde oluşan baskının bir kısmını hafifletebilir.
Teknik açıdan bakıldığında, 100 seviyesi dolar endeksinin en yakın dönüm noktası olmaya devam ediyor. Bu seviyenin üzerinde tutunmak, son dönemdeki yukarı kırılımı sağlam tutacak ve herhangi bir yeni katalizörle birlikte yedi haftalık zirveyi yeniden erişilebilir kılacaktır. 100'ün altına kalıcı bir şekilde geri dönülmesi ise, yumuşayan enerji fiyatları ile düşen Hazine tahvili getirilerinin Fed'in hâlâ şahin duruşunu geride bırakmaya başladığına dair erken bir sinyal olur ve doların son dönemdeki göreli güç serisini, mevcut yükselişin başladığından bu yana ilk gerçek teknik sınavla karşı karşıya bırakır.
Bu tablo, döviz piyasasının ötesinde de sonuçlar doğuruyor. Petrol fiyatları yumuşarken doların sağlam kalması, altın ve diğer getirisiz varlıklar için elverişli koşulları daraltma eğilimindedir; çünkü ABD faizlerinin uzun süre yüksek kalacağına dair beklentiler, genel risk iştahı iyileşse bile bu varlıkları elde tutmanın fırsat maliyetini artırır. Bunun tersine, dolar endeksinin 100'ün altına kesin bir şekilde kırılması, piyasanın Fed'in ek sıkılaştırma yapma ihtimaline artık anlamlı bir ağırlık vermediğinin sinyali olacağından, yalnızca hisse senetlerinde değil genel olarak risk varlıklarında yeni kazançlar için bir yeşil ışık olarak okunabilir. Bu varlıklar arası okuma, bu haftaki öncü PMI verilerinin ve Fed açıklamalarının, tipik bir hafta ortası veri akışına kıyasla neden bu denli büyük önem taşıdığının bir parçasıdır.
Doğrulanmış olanla piyasa yorumu olarak kalan şeyi birbirinden ayırmakta da fayda var. Fed'in kendi açıklamaları, enflasyonla mücadelesini bazı yorumların çerçevelediği gibi açık bir uyarı şeklinde değil, devam eden bir süreç olarak tanımladı; doların getiri avantajının risk iştahına karşı 'üstün geldiği' fikri de herhangi bir merkez bankasının açıkladığı bir politika hedefinden ziyade fiyat hareketinin bir yorumudur. Yatırımcılar, Çin Halk Bankası'nın yuandaki güçlenmeye gösterdiği görünür toleransı da aynı şekilde değerlendirmeli: yüksek profilli bir diplomatik görüşme öncesinde gözlemlenen bir piyasa sonucu olarak, sonrasında mutlaka devam edecek resmi olarak açıklanmış bir kur politikası değişikliği olarak değil.
Trading İçgörüsü
Yatırımcılar açısından, doların rekor kıran bir Nasdaq'ın yanı sıra sağlam kalabilmesi bu tablonun en dikkat çekici özelliği ve önümüzdeki günlerde DXY'nin trend takip eden değil, olay odaklı bir enstrüman olarak ele alınması gerektiğini gösteriyor. Ekim ayı faiz artışı ihtimali yazı tura atmaya yakın kaldığı sürece, 100 seviyesine doğru geri çekilmeler kesin bir kırılmadan çok alıcı çekme ihtimali taşıyor; özellikle yaklaşık 2,6 puanlık politika farkının carry pozisyonlarını hâlâ desteklediği yen karşısında. 100'ün altında teyit edilmiş bir kapanış, dengenin değişmekte olduğuna dair ilk teknik sinyal olacak ve dikkatleri yeniden, düşen petrol fiyatları ile yumuşayan Hazine tahvili getirilerinin, kararsız kalmaya devam eden Fed'in henüz yapmadığı işi ne ölçüde üstlenebileceği sorusuna çevirecektir. Bu haftaki öncü PMI verileri ve planlanan Fed açıklamaları, her iki yönde de bir değişim için en olası kısa vadeli tetikleyiciler ve yatırımcılar, yuanın Çin Halk Bankası kaynaklı güçlenmesini, diğer büyük paritelere de uygulanabilecek genel bir dolar zayıflığının kanıtı olarak değil, ayrı ve politika güdümlü bir hikaye olarak ele almalı.