

重點:S&P 500週五上漲0.6%,收於7,811.54,接近週二的歷史新高,全週上漲1.2%。道瓊指數上漲423 points至51,654.95,而那斯達克指數上漲0.6%至27,366.17。S&P 500期貨週一早盤上漲0.3%,而那斯達克100期貨上漲約0.4%。即將到來的一週,銀行財報於週二開始,CPI報告於週三8:30 a.m. ET公布。
週五的上漲為S&P 500全週上漲1.2%畫上了句號,使指數接近週二創下的歷史新高。道瓊指數上漲423 points至51,654.95,那斯達克指數上漲0.6%至27,366.17,確認了主要指數的廣度。小型公司一週內落後,羅素2000指數下跌0.9%,這種分化表明漲勢仍集中於大型成長股,而非擴展到整個市場。這種集中度引發了對漲勢可持續性的疑問,如果參與度沒有擴大。
週一時段S&P 500期貨上漲0.3%,那斯達克100期貨上漲約0.4%,將正面動能延續到新的一週。歐洲期貨也上漲,為開盤時段提供了支撐背景。交易可能比平常清淡:日本因假期休市,美國債券市場紀念哥倫布日,但美國股票正常交易。參與度降低可能放大任何方向的波動,因為較低的流動性意味著需要較少的訂單就能推動價格。清淡的市場可能對通常會更逐漸被吸收的消息產生誇大的反應。
SpaceX的頻譜交易引發了電信類股的急劇重新定價,並在整個行業引起回響。該公司同意收購Grain Management的全國800 MHz頻譜組合,據報導價格為$8 billion。T-Mobile週五收跌13.3%,AT&T下跌9.8%,Verizon下跌8.8%。鐵塔營運商因該消息上漲,因為這筆交易表明無線頻譜資產具有策略價值,現有電信商可能需要匹配或超越。重新定價迅速而嚴厲,三大主要電信商在單次交易中合計損失了大量市值,這一幅度迫使投資組合經理重新評估其電信持股。
Amazon和Apple週一各自的發展為本週的敘事增添了內容。Amazon正在討論以$7 billion收購AI新創公司Decart,尚未宣布達成協議。這筆潛在交易表明,公司願意積極投入資金來建構其人工智慧能力,並在快速發展的AI領域中競爭。Apple週五下跌1.1%,此前其iPhone 18 Pro型號的組件訂單削減引發了投資者的需求擔憂。這一下跌加劇了該股最近的壓力,因為交易員質疑下一個產品週期是否能提供足夠的成長來證明市場賦予該公司的估值。
國際市場表現參差,與較強的美國期貨出現分化。韓國Kospi指數下跌2.2%,台灣股市下跌0.5%,而中國藍籌股上漲0.1%。與較強美國期貨的分化表明,週五的華爾街復甦並未產生統一的全球漲勢。區域因素,包括本地經濟數據和政策預期,繼續獨立於美國市場軌跡推動表現。缺乏全球跟進表明,國際投資者在投入風險資產之前正在等待更多確認。
油價回落,因地緣政治緊張局勢緩和,供應擔憂減輕。布倫特原油下跌1.5%至每桶$103.18,而WTI原油下跌至$90.31附近。Trump提出的俄羅斯與烏克蘭能源停火和額外的俄羅斯柴油供應,緩解了先前支撐價格的供應中斷擔憂。能源價格下跌消除了一個通膨壓力來源,但兩個基準仍處於足夠高的水平,使企業和消費者的投入成本維持在複雜化央行降息路徑的水平。
美元保留了近期大部分漲勢,指數在102.14附近,接近18-month high。EUR/USD在連續五週下跌後交投於$1.1210附近,GBP/USD在$1.3245附近徘徊,USD/JPY在158.10 yen附近。美元持續走強反映了美國經濟表現與其他主要經濟體之間的差距,以及持續有利於美元計價資產的利率差異。對美國出口商而言,強勁的貨幣造成了逆風,可能侵蝕國際市場競爭力,可能對未來幾個季度的企業盈利造成壓力。
黃金維持在$4,200以上,交投於$4,206附近,而白銀達到$61.10以上。油價走軟和美元平淡支撐了貴金屬,因為能源價格下跌和貨幣穩定的組合降低了持有非收益性金屬的機會成本。Bitcoin在$83,800附近企穩,Ether在$2,540附近持穩,顯示加密貨幣市場在近期波動後正在尋找底部。貴金屬走強加上加密貨幣穩定,表明投資者在股市上漲之際仍維持對另類資產的曝險,這種模式在宏觀前景不確定性持續偏高時往往會持續。
銀行財報於週二開始,由JPMorgan、Goldman Sachs、花旗集團和富國銀行打頭陣,隨後週三由美國銀行和摩根士丹利公佈。財報季的開始提供了第一個真正的考驗,看美國企業能否提供股票估值所需的成長。S&P 500第三季度盈利預計增長超過30%,為企業表現設定了高標準。高標準意味著即使穩健的結果也可能不足以證明進一步的估值擴張是合理的,而令人失望可能觸發整個市場的急劇重新定價。投資者將同樣嚴格審視財報數字和前瞻性指引。
ASML於週三公佈財報,台積電於週四跟進,為半導體投資和AI供應鏈提供重要檢驗。台積電季度利潤預計在收入增長50%後增長65%至$23.4 billion,這一驚人的成長率反映了對先進晶片的不滿足需求。半導體行業的表現至關重要,因為它處於AI建設和更大技術週期技術的交叉點。這些公司的強勁結果將驗證推動行業重新定價的資本支出計劃,而任何不足都可能使支撐漲勢的支出軌跡的可持續性受到質疑。
週三CPI將於8:30 a.m. ET公佈,是本週最重要的經濟數據。經濟學家預測年度整體通膨為3.7%,核心通膨為2.5%。市場仍強烈傾向於聯準會10月暫停升息,但將12月升息的機率定為約86%,反映了價格壓力的持續性。若數據火熱,可能重新對債券和股票施加壓力,因為這將表明通膨仍然頑固到足以證明進一步緊縮是合理的。週四將公佈生產者物價和零售銷售,同時檢驗通膨壓力和家庭需求。美國10年期國債殖利率週五收於5.24%左右,使借貸成本維持在高水平,並對整個股市的股票估值維持壓力。
交易洞察
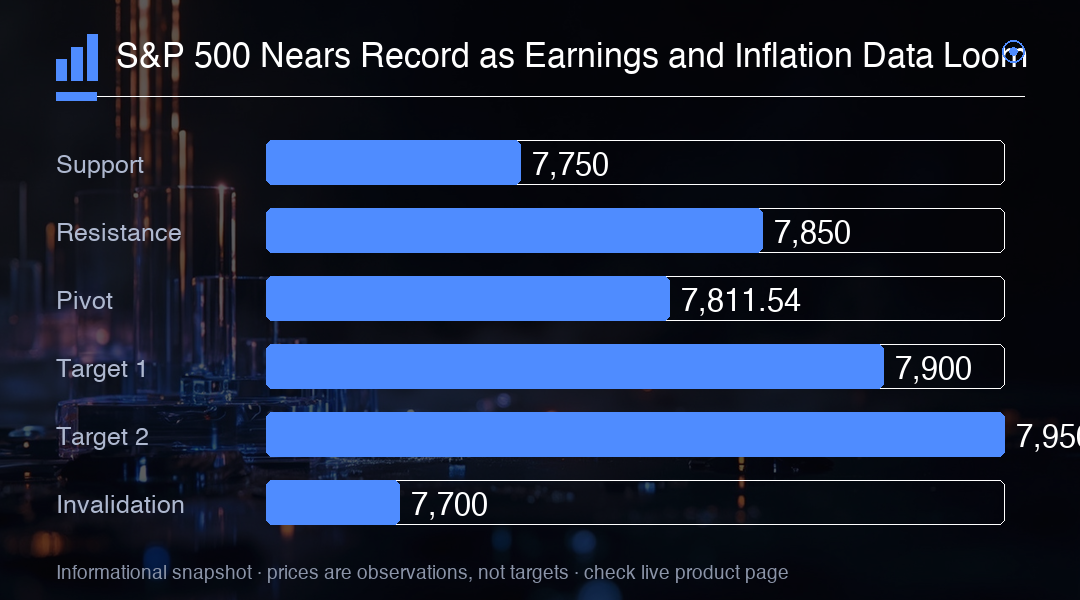
S&P 500處於歷史新高附近,財報和通膨數據是下一個催化劑。收盤高於歷史新高將確認上升趨勢,而未能突破可能預示耗盡。關注7,811.54水平作為樞紐位,支撐位在7,750,阻力位在7,850。週三的CPI數據是關鍵宏觀事件,數據火熱可能對利率敏感型行業造成壓力。