

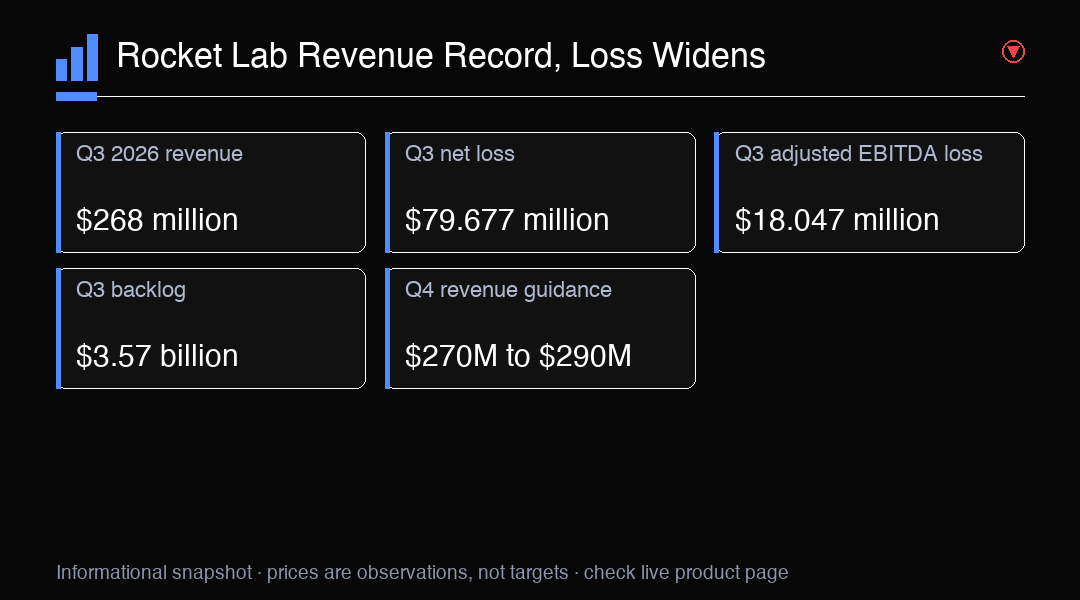
Rocket Lab 第三季業績凸顯其成長故事的兩個不同面向。營收達創紀錄的 $2.68 億,較去年同期增加 73%;GAAP 淨虧損則從 $1,825.7 萬擴大至 $7,967.7 萬。公司另公布調整後 EBITDA 虧損為 $1,804.7 萬。這些數字合在一起,顯示業務快速擴張的同時,會計與營運虧損仍相當可觀。單憑這些數據,無法判定公司能以多快速度將需求轉化為持續獲利。營收衡量本季認列的銷售額,虧損則反映業務相關成本與費用的不同面向。合併觀察這些數字,比只看成長率更能完整理解本季情況,也能看清目前業務規模與維持該規模所需經濟效益之間的差異。
股價走勢也應按不同時段分開解讀。Rocket Lab 股價週一正常交易時段上漲 10.9%,公布業績後盤後交易則下跌約 5%。前者反映正常市場交易時段的走勢,後者則發生於財報公布之後。將兩者合併成單一的單日方向,會掩蓋其先後順序。盤後下跌顯示初步反應偏負面,但無法確定投資人進一步分析後會有何結論,也不能判定下一個正常交易時段的走勢。正常交易時段與盤後價格是不同時間點的觀察,各自反映當時的交易情況。這個先後順序有助理解財報公布後的市場脈絡,卻無法解釋每位參與者的想法,也不能預先確定市場之後如何評估業績。
營收成長清楚反映業務規模,但能否持續,取決於的不只是表面成長率。營收年增 73%,是將本季與去年同期比較。這個數字無法顯示成長速度能否延續、各業務線的貢獻是否平均,或營收有多少能轉化為毛利與現金。對投資發射服務、太空系統與新型運載工具開發的公司而言,這些問題相當重要。已公布的結果顯示成長強勁;下一步應追蹤營收組成及相關成本如何隨時間變化。單一比較指出兩個期間之間的變化,連續幾期的財報則有助判斷擴張是否廣泛、持續,或受到個別活動時點影響。單靠這個數字無法回答上述問題,因此評估營收成長時,最好一併考量獲利能力與現金指標。
GAAP 淨虧損擴大,也值得和營收成長一併關注。淨虧損從去年同期的 $1,825.7 萬增至 $7,967.7 萬,變化幅度顯著。GAAP 盈餘包含的會計項目,可能與用來評估營運表現的衡量方式不同,因此投資人可能會將已報告的虧損與調整後指標比較。這種比較不代表 GAAP 結果不重要,而是有助辨識盈餘中哪些部分具有持續性、哪些屬非現金或經其他調整,以及整體成本基礎是否隨營收同步變化。已報告的淨虧損仍是依會計規則衡量本季的重要指標。調整後數字可以提供另一種觀察角度,但取決於排除哪些項目,也不能取代已報告結果。在判斷公司經濟效益的變化方向前,必須分別理解這兩種衡量方式。
調整後 EBITDA 虧損為 $1,804.7 萬,GAAP 營運現金流則為正 $720 萬。兩者回答的是不同問題。調整後 EBITDA 著重於公司自行界定的盈餘衡量方式,計算前會排除指定項目、利息、稅項、折舊及攤銷。營運現金流則依會計規則記錄核心營運所產生或使用的現金。本季營運現金流為正,為現金流動提供正面訊息,但單一季度不能證明現金創造能力將會持續。審慎解讀時,應留意正現金流數字,但不要以此取代淨虧損的判讀。調整後 EBITDA 虧損也不應直接解讀為期間內收取或支付現金的數額。這些指標描述財務狀況的不同面向;未來數期的變化,才能提供更多營運一致性與表現的證據。
訂單積壓達 $35.7 億,較前一季增加 52%;公司列出的總發射訂單積壓中則有 117 次發射。這些數字反映某一時間點記錄的合約或排定工作量,可讓投資人了解潛在未來活動,但訂單積壓不等於已賺取的營收、已收到的現金或已完成的發射。時程、客戶要求、生產能力與執行進度,都可能影響工作轉為營收的時間與方式。單季增加值得留意,而後續實際交付情況仍是應觀察的重點。因此,訂單積壓代表當時已列入公布總額的工作量,並不保證每一項都會在特定日期前完成。發射次數提供了排定活動的另一項衡量,但仍不同於實際執行的發射次數。日後可比較訂單積壓變化與已完成工作量。
Neutron 為訂單積壓帶來更長期的開發與執行問題。Rocket Lab 表示,Neutron 發射合約金額超過 $5.15 億,且在該運載工具首次發射前,訂單積壓已達 16 項任務。首次發射仍以不早於 2027 年為目標,因此這是前瞻時程,並非已完成的里程碑。任務數量與合約金額顯示商業興趣,但不能確定技術準備程度、時程或最終交付情況。投資人可追蹤公司公布里程碑的進度,同時清楚區分已簽約任務與已完成發射。公布的時程也代表 Neutron 的發展週期長於已報告的第三季財務結果。合約工作可供評估潛在未來活動,開發與發射里程碑則是觀察進展的另一項依據。合約總額或任務數量都不能證明運載工具已經飛行,也不代表預定時程必然實現。
第四季財測預估營收為 $2.70 億至 $2.90 億,調整後 EBITDA 虧損為 $1,400 萬至 $2,000 萬。財測是管理層對下一季提出的預估範圍,不是保證結果。就名目金額而言,營收區間高於第三季實際營收,但單純比較季度數字,無法反映時程、業務組合或其他營運因素。調整後 EBITDA 虧損區間也顯示,依此衡量方式,虧損仍將持續。隨著執行進度與營運條件發展,未來結果可能落在財測範圍內,也可能超出範圍。這項區間可呈現公司對營收與調整後 EBITDA 的預期,但不是該季度的確認結果。解讀虧損財測時,應使用與已報告調整後 EBITDA 相同的衡量方式,並留意該指標本身排除的項目。實際公布結果才能顯示該季度與已述範圍的差異。
創紀錄的銷售額、擴大的淨虧損、正值營運現金流與增加的訂單積壓,為後續財報留下幾個值得追蹤的問題:營收成長能否延續?現金創造是否會再次出現?隨著公司成長,淨虧損將如何變化?多少訂單積壓能轉化為已完成發射與認列營收?Neutron 能否按公布時程推進?這些問題不需要預測下一步股價走勢,而是提供一套架構,將已公布的營運證據與未來執行預期分開。一起檢視這些問題,有助避免把銷售成長當成獲利能力改善的證明,或把訂單積壓視為工作已完成。各項指標可能各自變化,後續結果則有助釐清不同領域的變化是否同步。這套架構著眼於已揭露的表現與進度,不預設單一數字必然帶來特定結果。
就市場脈絡而言,Rocket Lab 的業績屬於個別航太公司,而 NAS100 是廣泛指數代理標的。NAS100 不提供對 RKLB 的直接曝險,其表現可能反映許多公司與整體市場因素,與 Rocket Lab 的業務不同。分析整體指數的交易者可以將其走勢視為一般市場背景,但不應把它解讀成 Rocket Lab 個別財報、訂單積壓或發射計畫的直接反映。指數與公司代表不同種類的市場資訊:公司業績描述 Rocket Lab 已報告的業務指標,指數走勢則反映更廣泛的成分股組合。討論財報公布如何連結整體市場環境時,區分兩者的範圍十分重要。兩者身處相同的市場背景,不代表指數能直接衡量公司的營收、虧損、現金流或未來發射活動。
因此,Rocket Lab 本季呈現出強勁的已報告業務擴張,同時仍有持續虧損與重大交付要求。營收和訂單積壓反映規模與需求指標;現金流則是另一項季度觀察;財測與 Neutron 目標描述的計畫,仍有待執行。將這些指標分開看,有助避免把任何單一標題當成公司全貌。後續業績可進一步釐清成長是否伴隨經濟效益改善,以及排定工作是否轉化為已完成活動。在此之前,這些數字最適合解讀為動能與持續執行風險的證據,不代表股價或整體市場的結果已有保證。業績呈現的是多方面證據,而非單一結論:創紀錄營收描述本季銷售額,虧損反映盈餘指標仍為負值,營運現金流呈現另一項現金結果,訂單積壓則記錄潛在未來工作。財測與 Neutron 時程提供前瞻脈絡,但不會因此讓計畫變成已完成的成果。
交易觀察
評估 Rocket Lab 時,應分別看待營收成長、會計虧損、營運現金流與訂單積壓轉化情況。NAS100 是廣泛市場代理標的,不提供對 RKLB 的直接曝險。