

重點:一家銀行表示在第三季財報前對支付股持正面看法,理由是支出量強勁和有利的結構性趨勢。整個季度支出量保持強勁,並打消了投資人對正常化的擔憂。該銀行強調 NYSE:V、NYSE:MA、NYSE:TOST 和 NYSE:GLBE 為支付類股中值得關注的股票。
該銀行表示整個第三季支出量保持強勁,並打消了投資人數月來對正常化的擔憂,這些擔憂一直對該類股造成壓力。9月的支出趨勢在季度末保持穩健,為未來幾周公布業績的支付公司提供了堅實的基礎。該銀行的正面立場反映了對消費者和企業支出模式仍然健康的信心,儘管更廣泛的宏觀經濟存在不確定性且經濟其他領域信號不一。強勁的支出量直接轉化為支付處理商和卡組織的交易收入,這使得支出數據成為整個類股財報模型和收入預測的關鍵輸入。
該銀行在其分析中指出,影響支付類股的更廣泛結構性擔憂已經改善,一些監管和顛覆性風險有所下降。該銀行表示支付類股似乎相對不受更廣泛的市場擔憂影響,包括更高的利率、更高的通膨以及AI驅動的顛覆,這些已在金融服務產業的其他領域造成不確定性。這種相對的隔離是該銀行認為該類股在當前水平具有吸引力的關鍵原因,特別是當投資人尋找能夠抵禦波動宏觀環境的市場領域時。處理交易而非放貸的公司比傳統金融業者對利率週期的曝險更低,這使得它們在當前高利率和持續通膨的環境中具有防禦性品質。
根據該銀行的說法,代理商務已成為銀行卡支付的互補成長驅動因素,這個概念涉及AI代理代表消費者和企業自主執行交易。這一發展可能透過創造以前不存在的新交易流,擴大支付處理商的總可尋址市場。代理商務預計不會取代卡組織,而是將交易路由到現有的支付基礎設施,使當今主導銀行卡支付的相同公司受益。該銀行將此視為一個有意義的前瞻性成長故事,隨著投資人開始將AI驅動的交易成長潛力與傳統消費支出一起納入估值,隨著時間推移支持該類股更高的估值。
該銀行表示,在多年估值壓縮後,支付類股的交易估值低於歷史水平,這使得許多股票的價格遠低於其歷史平均水平。這種估值重置為在財報前建立部位的投資人了創造了有利的風險報酬特別是在基本面改善和支出數據強勁的情況下。當一個類股的交易價格低於其自身歷史和更廣泛的市場時,正面的財報意外可能產生超額的股票走勢,因為分析師上調預期並投資人重新評估成長軌跡。便宜的估值加上改善的基本面是價值型投資人在部署資本時所尋找的經典布局,而該銀行認為支付類股在第三季財報季前正好提供了這種組合。
該銀行強調 NYSE:V 和 NYSE:MA 為支付類股中值得關注的股票,理由是它們在全球銀行卡支付中的主導地位以及對支出量增加的直接受益。這兩家卡組織經營雙寡頭壟斷,賦予它們顯著的定價權和競爭對手難以複製或取代的高盈利能力。它們的規模優勢、廣泛的商戶網絡和強大的品牌認知度創造了強大的進入障礙,隨著時間推移保護其市場地位。該銀行對這兩檔股票在財報前持更建設性的看法,反映對它們在充滿挑戰的宏觀環境中維持成長和獲利能力的信心,而金融服務產業的其他領域面臨更大的逆風。
該銀行還標記了 NYSE:TOST 和 NYSE:GLBE 為值得投資人關注的股票,以尋求支付類股的曝險。Toast 為餐廳提供整合的支付和軟體平台,創造了一個生態系統,從軟體訂閱和支付處理中產生經常性收入。Global E-Commerce 在跨境支付領域運營,受益於國際電子商務的持續增長和跨境交易日益複雜。兩家公司都在受益於數位支付採用長期成長趨勢的利基市場運營,它們較小的規模和更高的成長狀況使它們比卡組織更具波動性,但如果財報超出預期並推動分析師預期修正,它們提供更大的上漲潛力。
該銀行對 NASDAQ:PYPL 和 NASDAQ:RSKD 在財報前持更建設性的看法,認為這兩家公司都處於有利位置,可以受益於類股的順風。PayPal 在新管理層下正在進行轉型,旨在改善貨幣化、擴展其結帳產品並簡化其產品組合以提高參與度。Riskified 為電子商務商戶提供詐欺預防和拒付保護,隨著線上交易量增長和詐欺嘗試變得更加複雜,這項服務變得更有價值。兩家公司都處於有利位置,可以受益於支持更廣泛支付類股的相同順風,包括強勁的支出量、日益增長的數位支付採用以及可能推動額外交易流通過其平台的代理商務成長。
該銀行對 NYSE:FIS、NYSE:FISV 和 NYSE:FOUR 表達了更謹慎的立場,理由是對每家公司的競爭地位和成長前景的具體擔憂。Fidelity National Information Services 和 Fiserv 在處理和商戶收單領域運營,這些領域面臨來自激烈競爭和重塑行業的技術變革的獲利壓力。Shift4 Payments 在支付領域運營,但客戶群更為集中,這創造了特定風險,使公司更容易受到特定行業衰退的影響。該銀行對這些股票的謹慎反映了對它們在競爭環境中維持成長和獲利能力的擔憂,在規模優勢和網絡效應日益決定哪些公司從支付交易中捕獲最多價值的環境中。
對支付股的正面看法出現在更廣泛市場面臨多重逆風的時刻,包括利率偏高、通膨持續以及對經濟前景的不確定性日益增加。從交易量而非利息收入賺取收入的支付公司比銀行或放款人對利率週期較不敏感,這使得它們在當前環境中具有結構性優勢。這一優勢意味著支付類股即使在傳統金融業者陷入困境時也能表現良好,使其成為投資人在不確定的宏觀環境中導航時有用的多元化工具。該銀行的分析表明,這種結構性優勢加上強勁的支出數據和具有吸引力的估值,為財報季及以後的類股創造了令人信服的布局。
支付類股的第三季財報將提供該銀行論點的下一個主要考驗,並可能決定正面布局是否轉化為持續的股票價格升值。投資人在評估財報時應關注支出量、收入成長、獲利趨勢以及管理層對第四季和全年展望的評論。鑒於該類股的估值壓縮和分析師預期修正可能推動估值擴張,超出預期的公司可能看到顯著的股票價格升值。相反,令人失望的結果可能觸發急劇拋售,因為投資人群體重新評估該集團的成長前景,並質疑強勁的支出數據是否能在更具挑戰性的經濟環境中維持收入成長。
該銀行對支付股的正面立場反映了強勁的支出數據、改善的結構性趨勢和具有吸引力的估值的結合,為第三季財報創造了有利的布局。該銀行對建設性和謹慎股票的區分為希望在財報前建立部位和管理類股內風險的投資人提供了路線圖。隨著支出量強勁、結構性風險下降和估值處於多年低點,對於願意在財報前建立部位的投資人的布局而言,該類股在近期內處於有利地位。投資人所標記的股票的財報,以確認該銀行的論點和潛在的進入點,同時密切關注管理層關於支出趨勢、競爭動態和代理商務對未來交易量影響的評論。
交易洞察
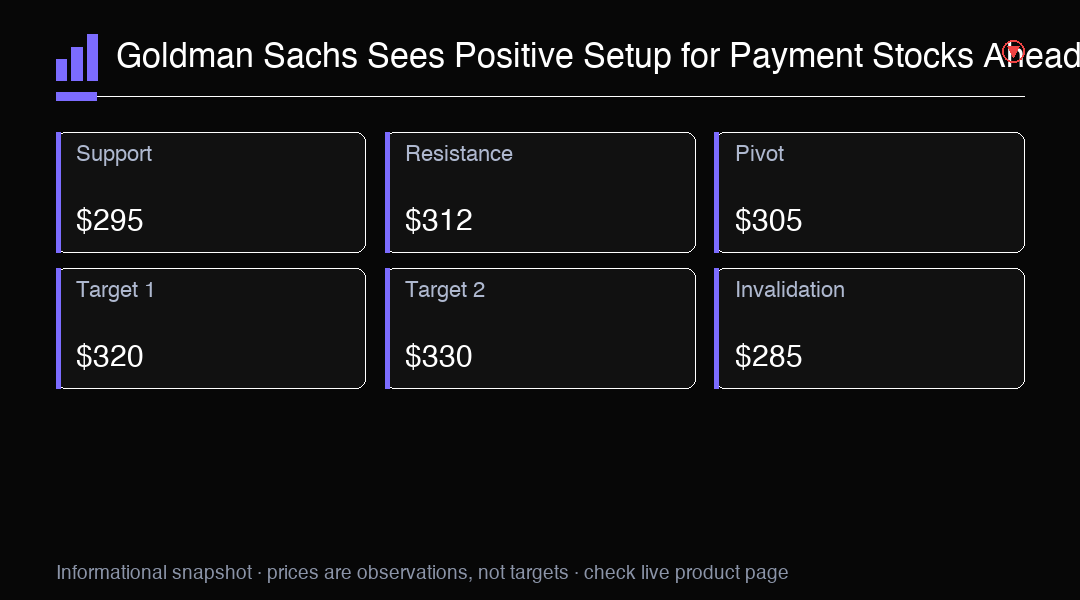
該銀行對支付股的正面立場得到強勁支出量、下降的結構性風險和壓縮的估值的支持。該銀行在財報前偏好 NYSE:V、NYSE:MA、NASDAQ:PYPL、NYSE:GLBE 和 NASDAQ:RSKD,同時對 NYSE:FIS、NYSE:FISV 和 NYSE:FOUR 保持謹慎立場。Visa 在$305是關鍵樞紐,支撐位在$295,阻力位在$312。突破$312可能目標$320,而跌破$295將暴露$285。