


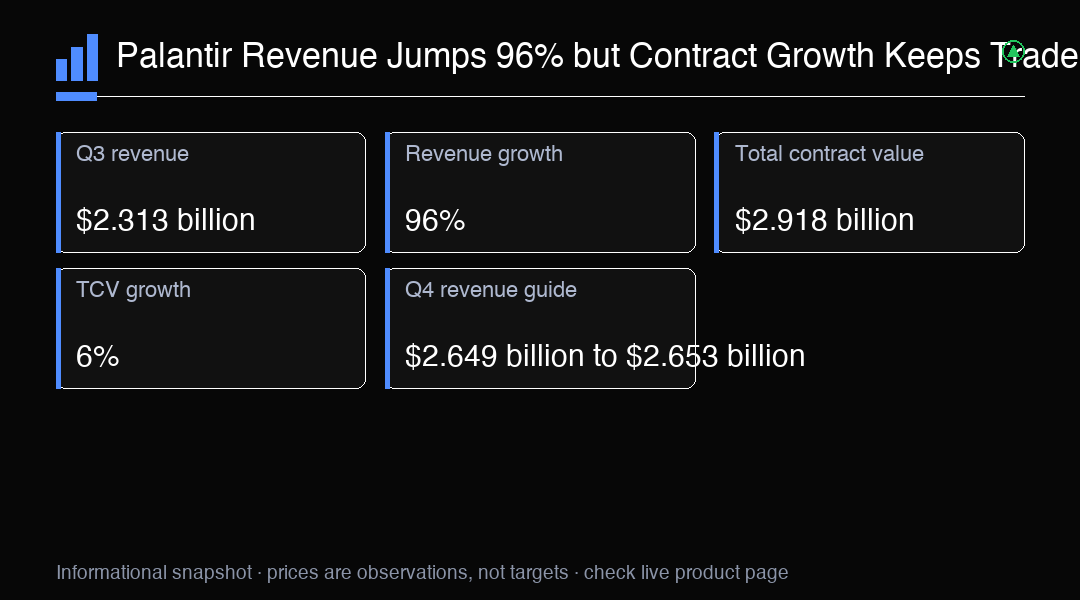
Palantir 再度交出非凡季度業績,但股價反應顯示,驚人的成長已不再保證股價立即受到市場肯定。Q3 營收達 23.13 億美元,年增 96%,季增 20%,也是公司單季營收首度超過 20 億美元。調整後與 GAAP 稀釋後每股盈餘皆為$0.44,高於市場共識預估的約$0.41。儘管數據亮眼,投資人仍放眼財報標題以外的訊息,股價在延長交易時段下跌約 2% 至 2.6%。
營運表現的規模同樣突出。GAAP 營業利益達 10.85 億美元,利潤率為 47%;調整後營業利益為 14.27 億美元,利潤率為 62%。營運現金流合計 12.05 億美元,調整後自由現金流則達 12.16 億美元。這些數字顯示,公司並非靠失控支出換取成長。Palantir 將新增營收中很大一部分轉化為利潤與現金,這種組合使其有別於許多高成長軟體公司。
美國商業業務仍是表現最強的一環。該部門營收年增 148%、季增 29%,達到 9.84 億美元。美國政府業務營收年增 96%、季增 18%,達到 9.53 億美元。因此,美國商業營收首度超越美國政府營收。美國合計營收達 19.37 億美元,年增 119%。這項轉變支持一種觀點:Palantir 的人工智慧平台正逐漸擴展至傳統公部門客戶以外的市場。
客戶拓展指標也反映出產品採用情況強勁。淨美元留存率達 165%,較前一季增加 8 個百分點。這代表既有客戶整體支出,遠高於相應前期。公司另完成 212 筆金額至少 100 萬美元的交易,其中 107 筆至少 500 萬美元,64 筆至少 1,000 萬美元。大型交易筆數與強勁留存率顯示,平台正更深入整合至客戶工作流程,而非只用於小規模試驗。
故事中較令市場審慎的部分在於合約價值成長。總合約價值為 29.18 億美元,年增 6%;美國商業合約價值達 14.63 億美元,年增 11%。這些增幅雖為正數,卻遠低於已認列營收 96% 的增幅。合約價值與營收並不能直接互換,因為交易時點、期限、選擇權與終止條款各有不同。即便如此,這項落差仍讓交易者有理由追問:先前簽訂的合約陸續反映在損益表後,目前的營收成長能否維持在接近現有水準。
尚未履約合約價值則提供較為平衡的訊號。美國商業尚未履約合約價值年增 79%、季增 4%,達到 65.17 億美元。這項類似積壓訂單的指標提供一定能見度,但不代表營收已有保證。客戶可能不行使合約選擇權,許多協議也包含終止條款。因此,投資人應將尚未履約合約價值視為需求證據,而非未來銷售承諾。當估值假設公司能持續高速成長時,這項區別尤其重要。
管理層將全年營收指引上調至 85.30 億至 85.34 億美元,並預估 Q4 營收為 26.49 億至 26.53 億美元。全年美國商業營收預計超過 35.59 億美元,代表至少成長 143%。調整後營業利益指引也上調至 52.45 億至 52.49 億美元,調整後自由現金流指引則為 48 億至 50 億美元。這些目標顯示管理層相信,強勁需求與營運槓桿效益能延續至年底。
業績如此強勁,股價為何仍下跌?最穩妥的解釋是市場原本已抱持極高預期。估值已反映非凡執行力的股票,當業績僅稱得上非常出色,或某項前瞻指標成長慢於損益表標題數字時,仍可能下跌。盤後跌勢不宜武斷歸因於單一因素。合約價值成長、估值、獲利了結,以及整體 AI 產業情緒都可能有所影響。可以確定的是,交易者期待的不只是又一次優於預期的業績。
對市場參與者而言,核心辯論在於成長能否延續。23.13 億美元營收與 96% 年增率界定了目前的動能;29.18 億美元總合約價值與 6% 增幅,則是市場主要審視之處。Q4 營收指引 26.49 億至 26.53 億美元,構成下一項可衡量的門檻。若新合約成長加速且利潤率維持高檔,市場或會更認同公司的長期發展軌跡。若合約活動相較營收仍然疲弱,即使近期業績持續強勁,市場對未來成長放緩的疑慮也可能加深。
有幾項風險值得留意。Palantir 業務仍高度集中於美國,大型合約也可能造成季度比較不均。政府與商業採購周期可能改變,客戶選擇權可能未獲行使,AI 支出快速成長的步調也可能回歸常態。高利潤率同樣提高未來比較基準,因為投資人可能期待成長與效率同步改善。另一方面,穩健現金部位、不斷擴大的商業客戶基礎,以及高留存率,若需求維持廣泛,便能提供實質韌性。
本季證實 Palantir 的執行力罕見出色,也顯示市場標準上升得有多快。公司交出創紀錄營收、高利潤率、強勁現金創造能力,商業業務也歷史性地超越政府業務。然而,交易者仍聚焦於合約成長能否及時補充業務管線,以支撐下一階段發展。因此,簽約品質、尚未履約合約價值、Q4 營收與客戶拓展,將是下一個財報周期最重要的觀察指標。 若要形成具建設性的後續走勢,既需要現有承諾順利轉化,也需要更廣泛的新需求。僅靠強勁利潤率無法回答成長持續性的問題,而合約形成加快但執行紀律不足,也會帶來另一種風險。最理想的結果是合約成長重新加速、客戶留存維持強勁,並持續穩健轉化為現金。
交易觀點
Palantir 營收成長 96%、調整後營業利潤率達 62%,展現出色執行力,但總合約價值僅成長 6%。Q4 營收指引 26.49 億至 26.53 億美元,是下一項門檻。可留意新合約成長是否加速,因為持續簽約有助支撐成長論點,若兩者差距再次擴大,估值疑慮可能加深。