

重點:高盛週三每股獲利$17.01,大幅超越市場預期的$12.86。摩根大通每股獲利$5.57,低於分析師預期的$5.93。高盛在盤前交易中上漲約3.8%,摩根大通則從早盤下跌後回升至平盤附近。
高盛第三季每股獲利$17.01,遠高於市場預期的$12.86。淨利成長29%至$5.29 billion,營收成長23%至$18.68 billion。此次超預期主要受股票收益營收激增72%至$6.44 billion所推動,受益於衍生品活動及機構客戶的融資需求。固定收益、貨幣及大宗商品營收下滑1%至$3.47 billion,顯示同一集團內交易業務在第三季出現分歧表現。這兩個部門之間的對比突顯了銀行營收構成如何在客戶活動於資產類別之間輪動時發生顯著變化,並為解讀未來幾天其他大型銀行的業績提供了範本。
高盛投資銀行費用收入成長21%至$3.22 billion,資產及財富管理營收成長14%。銀行費用收入的數字顯示資本市場活動持續強勁,但季與季之間的比較也透露出在年度成長數字背後有一些趨緩的跡象。資產及財富管理提供了更穩定的營收來源,與波動性較大的交易及銀行業務相輔相成,使公司除了市場業務之外擁有多元的獲利來源,而市場業務往往占據季度頭條新聞的主導地位。高盛交易獲利成長與銀行費用增長的結合,創造了平衡的盈利結構,市場對公司捕捉資本市場不同領域營收能力獲得回報。
摩根大通第三季利潤為$15.3 billion,每股$5.57,低於分析師預期的$5.93。報告營收成長8%至$50.17 billion,低於預期的$51.23 billion。調整後每股盈餘為$5.75,不包含$498 million的稅後投資證券損失。市場營收成長15%,其中股票業務成長49%,固定收益交易則下跌4%,這種分歧說明了市場波動為何根據客戶交易、避險及尋求融資的位置不同而對交易部門產生不同影響。證券損失對報告數字造成拖累,但該事業的潛在獲利能力保持不變,調整後數字剔除了該特定項目,提供了對季度實際表現的更清晰解讀。
貸款業務持續成為摩根大通的重要支撐。平均貸款較去年同期成長10%,存款增加8%。不含市場的淨利息收入成長6%至$24.7 billion。貸款成長為盈利不及預期提供了支撐,並幫助穩定盤前交易的股價,因為投資人聚焦於銀行核心存款業務的穩定性及其在任何市場環境下創造穩定獲利的能力。8%的存款成長特別重要,因為它顯示銀行在競爭環境中仍然吸引和保留客戶餘額,為未來季度持續擴張貸款提供了原料。
摩根大通預測2026年淨利息收入約$106.2 billion,包含市場業務。其2027年初步基準情境預測不含市場業務為$107 billion,相比今年約$97.2 billion。高於市場預期的預測是幫助摩根大通扭轉盤前下跌的具體催化劑,因為交易人重新評估了銀行在利率週期中的獲利能力,並認識到貸款業務正在加速而非放緩。2027年$107 billion的基準情境代表從今年$97.2 billion的顯著跳升,表明管理層預期貸款順風將隨著利率環境演變而持續並可能增強。
摩根大通執行長傑米·戴蒙強調了投資及消費支出的韌性,同時指出財政赤字、持續的通膨、高資產價格及利率上升帶來的風險。他的評論將業績置於更廣泛的經濟背景中,既承認復甦的強度,也承認政策和市場風險可能干擾復甦的可能性。他的言論中信心與謹慎的平衡反映了業績數據本身所呈現的混合畫面,並為投資人提供了理解銀行領導層如何看待經濟軌跡及其對公司業務線影響的框架。
兩檔股票的不同反應反映了其超預期與不及預期構成元素的差異。高盛主要來自波動性交易及銀行業務線的超預期表現,摩根大通則是在核心盈利數字上不及預期,但基本面的貸款和存款趨勢保持不變,使股價在市場消化了遠期指引並分析師調整了更高的淨利息收入軌道模型後回升。表面數字的初步反應隨後對基本面進行更深入評估的模式,是獲利季期間反覆出現的主題,為關注第一波交易後機會的交易人創造了機會。
兩家銀行的分歧顯示了獲利季正在產生不均勻的動力而非統一的方向。高盛股票收益激增72%,摩根大通固定收益下跌4%,顯示同一季度中不同資產類別可能產生截然不同的結果。投資銀行費用比較方面,高盛成長21%,摩根大通年化成長14%,揭示了資本市場活動中的類似分歧,在交易量高於水平的時期有利於具有更強股票業務的公司。對該產業的意涵是,隨著獲利季推進,選股將比產業貝塔更重要,因為隨著更多銀行公佈業績,贏家和輸家之間的差距可能會擴大。
對更廣泛的獲利季而言,這些報告支持銀行活動的持續,但也暴露出表面之下的不均勻動力。現在只是獲利季的開始,後續還有很多動作。兩家銀行的貸款和存款數據表明,即使交易營收隨市場條件波動,核心銀行業務仍然健康,摩根大通的遠期指引特別為股價在未來幾季奠定了基礎。這個季節還很早,這兩家貨幣中心銀行的業績為隨後的報告樹立了基準,特別是在交易營收、貸款成長和遠期指引方面。
高盛3.8%的盤前漲幅及摩根大通回升至平盤都反映了重新評估而非最初反應。市場首先對表面數字做出反應,然後是對數字構成的反應,這種模式在獲利季中反覆出現。摩根大通的遠期指引提供了扭轉其最初下跌的具體催化劑,顯示當市場認可潛在業務實力並看到表面不及預期之下更持久的趨勢時,情緒可以迅速轉變。
第三季報告支持銀行活動持續,但暴露出整個板塊的不均勻動力。現在只是獲利季的開始,後續還有很多動作。重要的收穫是,表面盈利不及預期可以被強勁的遠期指引和核心業務實力所克服,而由波動性交易營收驅動的超預期表現可能需要更多審查,才能被視為獲利能力的持久改善。這兩家貨幣中心銀行之間的分歧為一個成分比表面數字更重要的季節定調,在季節中,穿透交易噪音看到貸款和存款基本面最強表演者將與其他表演者區分開來。
交易洞察
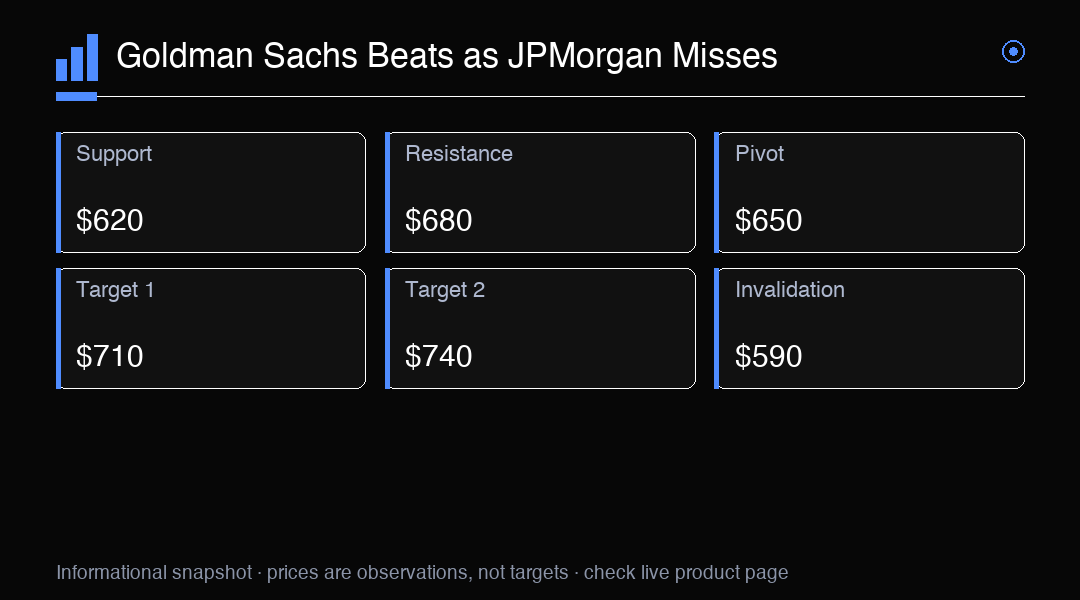
高盛的超預期表現主要受股票收益營收激增72%及投資銀行費用成長21%所推動,使其成為交易及銀行線的關鍵驅動力。摩根大通的不及預期則被2026年淨利息收入預測$106.2 billion及2027年基準情境$107 billion所彌補。GS在$650是關鍵樞紐位,支撐位在$620,阻力位在$680。突破$680可能上看$710,跌破$620則可能回測$590。