

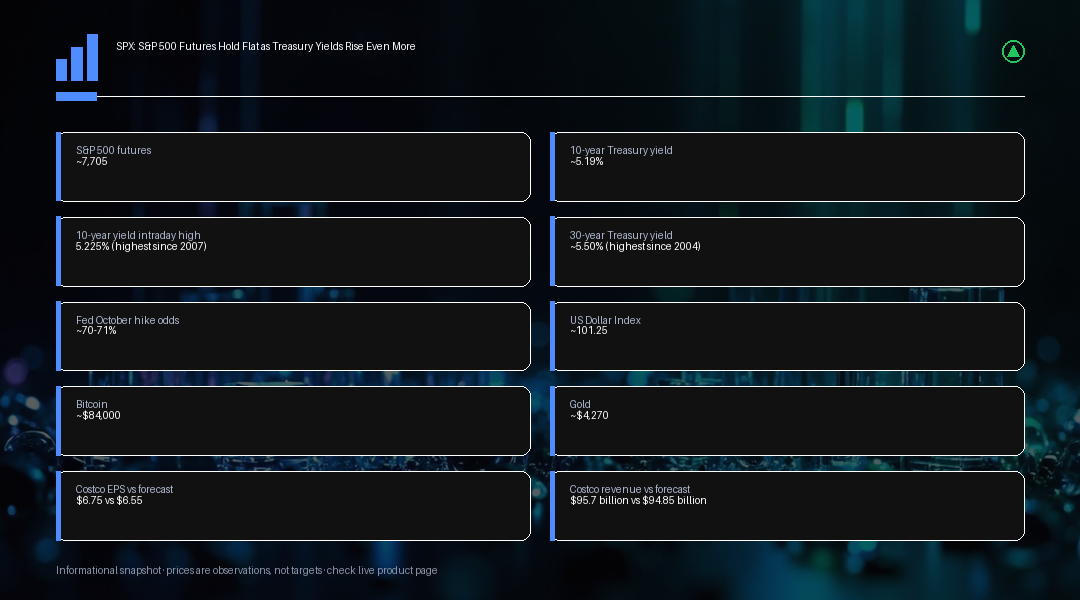
标普500期货周五在7705点附近波动不大,此前现货指数上一交易日收盘几乎持平,这种表面的平静掩盖了债券市场正在上演的一场更为剧烈的行情。本周早些时候,有报道称美国与伊朗正探索重新开放霍尔木兹海峡的可能路径,股市因此收窄了盘中更大的跌幅;由于周五当天没有重大预定催化剂,交易员大多利用这一交易时段暂停脚步,在经历一段剧烈波动后重新调整思路。
目前幅度最大的行情出现在美国国债市场。10年期美债收益率一度触及盘中高点5.225%,随后回落至约5.19%,为2007年以来最高水平。30年期美债收益率升至约5.50%,为2004年以来首次见到的水平,美国平均房贷利率也因此重新升破7%。市场目前定价美联储在10月会议上再度加息的概率约为70%至71%,较同一周早些时候约53%的水平大幅上升,整个紧缩周期中累计定价的额外加息幅度超过90个基点。市场此前认为9月加息将是“一次性”举动的看法,显然已在短时间内迅速被市场抛弃。
亚洲市场隔夜表现涨跌互现。日本日经指数上涨约1%,香港恒生指数下跌约1%,澳大利亚股市下跌约0.6%,而中国内地、韩国与台湾市场因假期休市,令区域整体氛围大致维持平衡。美中双方在华盛顿举行的高层会谈,迄今在贸易、人工智能、台湾问题及伊朗问题上均未取得明显进展,这种缺乏突破的局面在一定程度上拖累了香港市场情绪,但并未在其他市场引发更剧烈的避险抛售。
债券收益率上升带来的压力并不局限于美国。日本10年期国债收益率已升破3.1%,为1996年以来最高水平,澳大利亚10年期国债收益率则维持在5.4%附近,同样接近多年高位。全球收益率走高会抬高融资成本,降低估值偏高的股票的相对吸引力,这一动态对预期利润较为靠后的科技股及其他长久期成长股影响尤为显著。
美元同步走强,美元指数本周累计涨幅约1%,报101.25附近,为7月下旬以来最强水平。美元走强对其自身构成支撑,但也通过压低海外收入折算价值,给美国跨国公司带来额外压力。油价方面也为通胀前景增添了新的变数:布伦特原油周四在胡塞武装袭击沙特阿拉伯后一度大涨约3%,随后于周五回落至100至$106每桶区间波动。能源生产商受益于油价上涨,但更广泛的股指则面临通胀走强以及美联储政策可能因此进一步收紧的对冲风险。
比特币周五早间维持在约$8.4万附近,黄金则维持弱势,报每盎司约$4270附近,两者的表现都与美债收益率上升令无息资产和投机性资产更难获得支撑这一大环境相符。若收益率进一步走高,很可能继续对这两类资产构成压力,因为持有不产生收益的资产的机会成本会随实际利率上升而增加。
在指数层面的平静之下,个股层面的催化剂带来了真实的分化行情。Akamai在盘后交易中大幅上涨,此前该公司披露与Anthropic达成一项为期七年、总额$116亿的云基础设施协议,总价值最高有望达到$200亿。Costco公布的季度每股收益为$6.75,营收为$957亿,均超出市场预期的$6.55与$948.5亿,不过盘后反应平淡,显示投资者对这家估值本已偏高的公司而言,希望看到的不止是一份稳健但并不惊艳的财报。Meta股价周四上涨约4.5%,市场对其Muse人工智能产品的热情持续升温;甲骨文股价则下跌近5%,多只半导体股票也在收益率走高的压力下走弱。
股指持稳而债券收益率大幅攀升同时出现的局面并非史无前例,但历史上这类局面往往属于过渡状态,而非稳定常态。回顾以往周期,长期收益率持续朝着数十年高位推进,最终往往会迫使股市重新估值,要么通过对市场中利率最敏感、久期最长的板块进行估值重置,要么在收益率达到明显损害增长预期的水平后引发更广泛的避险行情。当前10年期收益率已升至2007年以来最高水平,30年期收益率也回到2004年以来的水平,标普500指数能否继续维持在纪录高位附近,将越来越取决于盈利增长,尤其是人工智能相关资本支出,能否继续跑赢贴现率上升带来的拖累。
值得关注的风险情景是,美联储10月加息的定价概率是否会在目前70%至71%的基础上进一步走高。若即将公布的通胀或就业数据令该概率明显上升,或美联储自身在下次会议上释放出更为鹰派的反应函数信号,由此引发的收益率变动可能会来得足够迅速,从而同时对股票、信用与汇率市场造成更为无序的重新定价,而非像本周迄今这样相对可控的跨资产调整。反之,若数据出现走软、令加息概率回落,则可能被市场解读为对债券以及股市中利率敏感板块的一次利好催化剂。
就目前而言,交易员仍在权衡一个表现坚韧的主要股指与一个正发出日益急迫信号的债券市场之间的关系,周五期货持平的表现,应被理解为市场在等待更多信息期间的暂停,而非这种张力已经得到解决。
综合来看,周五的交易时段呈现出这样一幅图景:指数本身保持平稳,但其背后的利率环境却在快速变化。这种股指表面平静、叠加在快速重新定价的债券市场之上的组合,往往难以长期持续,交易员应密切关注股市最终是否会追上国债市场传递出的信号,而不应想当然地认为当前的平静会自行延续下去。
交易洞察
标普500目前的核心故事其实并不在股市本身,而在于当债券收益率持续攀升至数十年高位时,股市究竟还能保持多久的平静。只要10年期收益率继续朝着并突破5.2%附近的水平走高,股票估值,尤其是本轮周期中领涨的长久期成长股与人工智能相关标的,就将面临不断上升的贴现率压力,即便指数层面的价格走势表面上看起来仍显有序。交易员应关注市场对美联储10月再度加息的隐含概率(目前约70%)是否会随最新数据进一步攀升,因为该概率一旦进一步上修,很可能直接转化为对债券及利率敏感型股票板块的新一轮压力。包括Akamai与Anthropic的云计算协议、Costco业绩超预期以及Meta在Muse带动下持续上涨在内的个股催化剂,正在指数层面的平静之下制造双向分化,只要更广泛的收益率叙事继续令整体指数维持区间震荡、而非朝单一方向清晰运行,这种精选个股的市场环境就可能持续下去。