

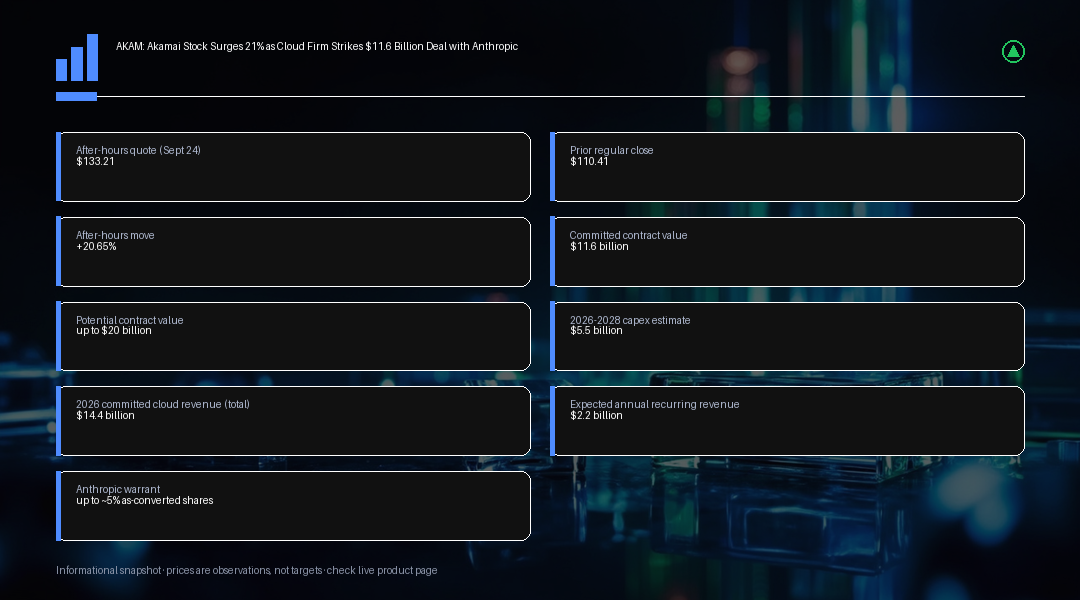
Akamai股价在9月24日盘后交易中大幅上涨,报价约$133.21,较当日常规交易时段收盘价$110.41上涨约20.65%,此前该公司披露已获得Anthropic为期七年、总额$116亿的合同承诺,用于云基础设施容量。此项协议扩大了两家公司现有的合作关系,是Akamai历史上规模最大的合同,若Anthropic在双方同意的条件下行使额外$90亿的采购权,该协议总价值最高有望达到$200亿。
这笔交易让Akamai在人工智能领域增长最快的客户之一背后扮演更为重要的角色。Anthropic将利用Akamai分布式云基础设施与软件,支撑与其Claude系列模型相关、迅速扩张的算力需求;而对Akamai而言,拿下该行业最大的人工智能买家之一,缩小了其云业务与长期主导人工智能基础设施支出的超大规模云服务商(亚马逊、微软与谷歌)之间的差距。
此次交易中一个此前大多数报道均未提及的细节是Anthropic获得的一项认股权证:一种不具投票权的可转换优先股,按转换后计算,最高可转换为Akamai普通股的约5%,其归属安排与首期承诺挂钩,若未来采购规模向$200亿上限扩展,则会有进一步的归属安排。该认股权证是该交易一项真实存在的经济条款,对现有股东而言构成潜在稀释因素,同时也表明Akamai为促成此次合作愿意让渡多少价值。
这笔协议带来的收入将在头条数字公布后很久才会真正体现。Akamai表示,该合同不会影响其2026年营收指引,首笔收入预计将于2027年下半年确认,规模约在1.5亿至$3亿之间,随后逐步提升,到2028年底年化运行速率预计将接近$17亿。管理层将该结构描述为“照付不议”安排,即一旦产能启动爬坡,Anthropic将有义务为已约定的算力容量付费,不过这一表述背后的完整合同细节尚未经过独立核实,目前应被视为管理层自身的表述口径。
在今年签署的其他云基础设施合同基础上,Akamai目前累计承诺云收入已达约$144亿,公司预计一旦全面投入运营,这部分业务每年将带来约$22亿的经常性收入。若情况按管理层预期发展,这将标志着Akamai整体增长格局出现实质性转变,使这家长期被更大规模云服务竞争对手掩盖光芒的公司,转型为面向人工智能原生企业更具可信度的基础设施合作伙伴。
建设这部分产能的成本并不低。Akamai已指引,与Anthropic合作相关的资本支出预计约为$55亿,将分布在2026年至2028年期间,其中2026年第四季度约为$17亿,主要用于确保内存及其他关键部件供应,随后2027年将投入$31亿,2028年再投入$7亿,以完成剩余产能的建设。管理层已提示,在此建设期内利润率可能面临阶段性压力,因为数据中心、设备与电力都需要提前到位,相应收入才能全面释放。
Akamai还将电力需求作为衡量此次合作规模的一个指标,预计其近期签署的人工智能云合同将需要95至105兆瓦的容量,一旦全面投产,预计每兆瓦每年可带来约$2200万的收入基准。这些数据尚未通过本文所参考的一手资料得到独立核实,在获得进一步披露之前,应被视为公司自身披露的估计数字,而非已确认的事实。
这笔交易还需要放在更广阔的人工智能基础设施支出竞赛背景下看待:目前几乎所有主要云服务商,以及如今多家专业基础设施企业,都在争相与为数不多、能够大规模消耗算力的前沿人工智能实验室签订长期算力承诺协议。Anthropic加入了今年已达成数十亿美元级基础设施协议的人工智能开发商行列,而对Akamai这种体量的公司而言,即便只拿下其中一部分支出,其意义也远比对体量大得多的超大规模云服务商更具变革性。人工智能买家数量相对稀缺、但算力需求极为庞大这一动态,正是投资者愿意如此迅速地对此类头条级承诺给予正面定价的原因之一,即便相应收入尚未体现在财报数字中。
随着未来几个季度合同细节逐步明朗,这笔交易也引出一系列日益重要的问题。客户集中度是其一:如此规模庞大的单一七年期承诺,将Akamai未来增长的相当一部分与单一客户(Anthropic)自身的持续成功与资本状况绑定,投资者需要在关注Akamai自身执行情况的同时,密切跟踪Anthropic自身的融资与营收轨迹。执行风险是其二:在多年期时间表内建成95至105兆瓦的专用产能是一项重大的运营工程,2026年至2028年资本支出计划中的任何延误,都可能推迟目前预期于2027年下半年启动的收入爬坡进程。
就目前而言,市场对该消息的反应明显偏向正面,单个盘后交易时段就将Akamai股价推高约五分之一。这一重新定价能否持续,与其说取决于$116亿这一头条数字,不如说更多取决于Akamai能否顺利执行这一建设计划、认股权证及未来任何合同修订最终将如何完整披露,以及其2026年云基础设施业务合计约$22亿的预期年度经常性收入,能否按照管理层设定的时间表在财报数据中逐步体现。
对于这家多年来一直在超大规模云服务商阴影下竞争的云基础设施企业而言,与人工智能行业最受关注的客户之一达成如此规模的头条交易,是一次重要的信心投票,尽管真正的财务回报需要数年、而非几个季度才能体现在Akamai的业绩数字中。市场的盘后反应,既反映出对这一长期发展轨迹的乐观情绪,也不完全代表Akamai近期盈利前景发生了变化。
交易洞察
$116亿、为期七年、且有望扩展至$200亿的头条数字,是Akamai股价在盘后大涨的直接原因,但交易员不应将其解读为即时的盈利催化剂。Akamai表示,这笔交易不会影响2026年营收指引,实质性贡献预计要到2027年下半年才会显现,更充分的爬坡则要等到2028年底。头条承诺规模与现金流兑现时间表之间的这一落差,正是为何股价盘后上涨应被视为市场对Akamai多年期增长故事的重新定价,而非近期业绩即将跳升的确认信号。Anthropic获得的认股权证(按转换后计算最高约相当于Akamai股份的5%)同样值得关注,因为随着更多合同细节公开,它将成为潜在的稀释因素。关注AKAM股价、并留意后续财报更新的交易员,应重点关注2028年前的资本支出执行情况、所述“照付不议”结构能否如描述般落实,以及这笔交易与Akamai今年其他云基础设施合同(合计已达约$144亿承诺收入)之间的叠加关系。