

Hợp đồng tương lai S&P 500 ít thay đổi trong phiên giao dịch sớm thứ Ba, khi các nhà đầu tư chờ kết quả từ các công ty công nghệ và công nghiệp lớn. Đợt phục hồi thứ Hai mang lại một chút giảm nhẹ sau đợt bán tuần trước, nhưng báo cáo lợi nhuận giờ đây cần đưa ra cho ngường mua nhiều bằng chứng hơn rằng tăng trưởng có thể biện minh cho mức định giá, vốn vẫn cao so với tiêu chuẩn lịch sử. Thị trường đang tìm kiếm sự xác nhận rằng khả năng sinh lời của doanh nghiệp có thể theo kịp các kỳ vọng đã được nhúng vào giá hiện tại, và làn sóng báo cáo sắp tới sẽ là bài kiểm tra quan trọng đối với giả định đó.
S&P 500 tăng 0.4% lên 7,690.73 vào thứ Hai, trong khi Nasdaq Composite tăng 1.1% lên 26,430.89. Dow giảm nhẹ 0.1%. Các chỉ số tăng đã nói quá sự rộng rãi của đợt phục hồi: số mã giảm vẫn nhiều hơn số mã tăng trên cả NYSE và Nasdaq, gợi ý đợt hồi phục hẹp hơn những con số trong tiêu đề. Sự phân kỳ giữa các chỉ số lớn và độ rộng nền tảng của thị trường là lời nhắc rằng sự phục hồi đã tập trung vào một vài tên công nghệ cỡ lớn.
Amazon tăng vọt 5% sau khi Morgan Stanley nêu tên nó là mã hàng đầu và nâng mục tiêu lên $350 từ $335. Tesla tăng 3.8%, trong khi Datadog tăng 5.4% sau khi Bernstein nâng hạng. Những mức tăng của các tên riêng lẻ gợi ý các chất xúc tác theo từng cổ phiếu vẫn là động lực chi phối hiệu quả, thay vì một sự dịch chuyển rộng rãi trong tâm lý thị trường. Các nhà đầu tư đang thưởng cho những công ty có thể thể hiện đà lợi nhuận rõ ràng, trong khi những công ty có triển vọng kém chắc chắn hơn đang bị bỏ lại phía sau.
CoreWeave đóng cửa giảm 0.4% bất chấp việc Goldman Sachs nâng hạng lên Buy, gợi ý những lo ngại về tài chính vẫn khó có thể xua tan. Sự phân kỳ giữa sự lạc quan của nhà phân tích và động thái giá thị trường nêu bật sự không chắc chắn xung quanh giao dịch hạ tầng AI và khả năng tạo hiệu quả của nó, đặc biệt khi chi phí vay vẫn cao. Hiệu quả của cổ phiếu là lời nhắc rằng xếp hạng của nhà phân tích đơn thuần không đủ để thúc đẩy những mức tăng bền vững khi kinh tế nền tảng của doanh nghiệp vẫn không chắc chắn.
Bên ngoài công nghệ, Cleveland-Cliffs tăng vọt 16% sau hướng dẫn mạnh mẽ hơn, bao gồm kỳ vọng EBITDA điều chỉnh hơn $4 tỷ vào năm sau. Triển vọng của công ty vẫn tạo ra những biến động đáng kể trên các ngành, với kết quả riêng lẻ thúc đẩy sự phân kỳ trên thị trường và thưởng cho những công ty có thể thể hiện con đường sinh lời đáng tin cậy. Sức mạnh của ngành công nghiệp là tín hiệu tích cực cho nền kinh tế rộng lớn hơn, và các nhà đầu tư đang theo dõi những dấu hiệu cho thấy sự phục hồi đang mở rộng vượt ra ngoài công nghệ.
Kospi của Hàn Quốc giảm khoảng 3.6%, Nikkei của Nhật Bản mất 1.5% và cổ phiếu châu Á trừ Nhật Bản giảm 0.9%. Hợp đồng tương lai châu Âu cũng suy yếu, với hợp đồng Euro Stoxx 50 giảm 0.7%. Sự rút lui trên toàn cầu gợi ý sự phục hồi của cổ phiếu Mỹ chưa chuyển hóa thành sức chịu đựng rủi ro rộng rãi hơn, và các nhà đầu tư vẫn thận trọng về độ bền của đợt bật lại. Sự phân kỳ giữa thị trường Mỹ và châu Á là lời nhắc rằng triển vọng kinh tế toàn cầu vẫn không đồng đều, và bất kỳ dấu hiệu yếu nào ở châu Á cũng có thể ảnh hưởng đến tâm lý.
EUR/USD giao dịch quanh $1.1215, GBP/USD quanh $1.3305 và USD/JPY gần 158.60 yên. Pháp vẫn là mối lo ngại: khoảng cách lợi tức 10 năm của nước này so với Đức mở rộng gần 10 điểm cơ bản vào thứ Hai lên 147.3 điểm cơ bản, phản ánh sự bất ổn chính trị và những lo ngại tài chính đang diễn ra, điều có thể ảnh hưởng đến tài sản rủi ro châu Âu. Sự mở rộng chênh lệch là lời nhắc rằng rủi ro chính trị có thể ảnh hưởng đáng kể đến việc định giá thị trường, và các nhà đầu tư đang theo dõi bất kỳ dấu hiệu xấu đi nào khác trong triển vọng tài chính của Pháp.
Brent vẫn gần 110 mỗi thùng khi thị trường cân nhắc việc nới lỏng trừng phạt Nga tiềm tàng so với rủi ro cung ở Trung Đông. Theo dõi việc chuyển hợp đồng WTI: hợp đồng tháng 11 hết hạn hôm nay và giao dịch quanh $103, so với khoảng $98 của hợp đồng tháng 12. Giá năng lượng vẫn là yếu tố đầu vào chính cho kỳ vọng lạm phát và biên lợi nhuận doanh nghiệp, và bất kỳ mức tăng bền vững nào của dầu thô cũng có thể làm phức tạp đường đi của ngân hàng trung ương và ảnh hưởng đến chi tiêu tiêu dùng. Sự phân kỳ giữa Brent và WTI cũng phản ánh những khác biệt trong động lực cung cầu khu vực.
Vàng giao dịch quanh $4,140 mỗi ounce, trong khi Bitcoin mềm đi về $81,500. Lợi tức cao hơn vẫn là rào cản đối với vàng vì nó không trả lãi. Sự yếu của kim loại quý và tiền điện tử gợi ý sức chịu đựng rủi ro tài sản rộng lớn hơn vẫn không đồng đều, với các nhà đầu tư vẫn thận trọng về độ bền của đợt phục hồi cổ phiếu. Sức mạnh tương đối của cổ phiếu so với vàng và tiền điện tử là lời nhắc rằng trọng tâm của thị trường vẫn là kỳ vọng tăng trưởng thay vì nhu cầu trú ẩn.
Lợi tức trái phiếu kho bạc 10 năm của Mỹ duy trì gần 5.13%, giữ chi phí tài chính trong tâm điểm. Ngay cả khi Fed để nguyên lãi suất vào tuần tới, lợi tức thị trường cao có thể kìm hãm chi tiêu và định giá. Mức lợi tức là yếu tố quan trọng đối với khả năng duy trì sự phục hồi của thị trường cổ phiếu, và bất kỳ mức tăng nào khác cũng có thể gây áp lực lên các cổ phiếu tăng trưởng đặc biệt nhạy cảm với thay đổi tỷ lệ chiết khấu. Các nhà đầu tư đang theo dõi đường cong lợi tức để tìm dấu hiệu căng thẳng có thể báo hiệu sự thay đổi trong triển vọng kinh tế.
SpaceX và Netflix công bố sau giờ đóng cửa hôm nay. Các nhà phân tích kỳ vọng SpaceX đạt lợi nhuận 13 xu mỗi cổ phiếu trên doanh thu $12.8 tỷ. Mức đồng thuận của Netflix là khoảng 82 xu trên $12.9 tỷ. Theo dõi chi tiêu, tạo ra tiền mặt và hướng dẫn của cả hai công ty, vì kết quả của họ sẽ cung cấp bằng chứng quan trọng về sức khỏe của ngành công nghệ và tính bền vững của chu kỳ đầu tư hiện tại. Các báo cáo sẽ là bài kiểm tra chính để xem niềm lạc quan của thị trường về AI và tăng trưởng phát trực tuyến có được chứng minh hay không. GE Aerospace và General Motors công bố trước giờ mở cửa của Mỹ, cung cấp bằng chứng về nhu cầu công nghiệp và chi tiêu tiêu dùng. Meta và Tesla theo sau vào thứ Tư. Kế hoạch đầu tư của họ sẽ giúp các nhà đầu tư đánh giá liệu chi tiêu AI và tự động hóa có tạo ra tiến bộ thương mại đủ nhanh để hỗ trợ sự mở rộng tiếp diễn hay không, đó là câu hỏi trung tâm của thị trường. Kết quả từ các công ty này sẽ cung cấp bức tranh rộng lớn hơn về sức khỏe của nền kinh tế và độ bền của đợt mở rộng hiện tại.
GE Aerospace và General Motors công bố trước giờ mở cửa của Mỹ, cung cấp bằng chứng về nhu cầu công nghiệp và chi tiêu tiêu dùng. Meta và Tesla theo sau vào thứ Tư. Kế hoạch đầu tư của họ sẽ giúp các nhà đầu tư đánh giá liệu chi tiêu AI và tự động hóa có tạo ra tiến bộ thương mại đủ nhanh để hỗ trợ sự mở rộng tiếp diễn hay không, đó là câu hỏi trung tâm của thị trường. Kết quả từ các công ty này sẽ cung cấp bức tranh rộng lớn hơn về sức khỏe của nền kinh tế và độ bền của đợt mở rộng hiện tại.
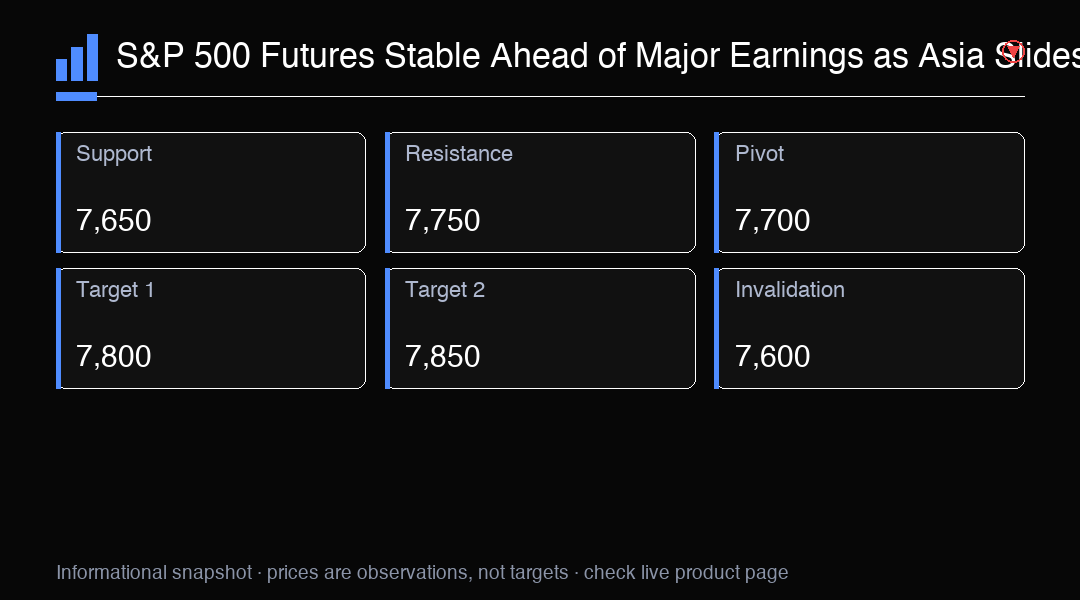
Thông tin giao dịch
Hợp đồng tương lai S&P 500 ổn định ở 7,690.73 trước các báo cáo lợi nhuận công nghệ lớn. Hỗ trợ chính ở 7,650. Theo dõi báo cáo lợi nhuận và dữ liệu Mỹ để xác định hướng đi.