

Chỉ số tổng hợp Nasdaq giảm 2.6% xuống 26,008.86 thứ Năm, mức giảm mạnh nhất kể từ đầu tháng 6, khi cổ phiếu công nghệ lùi bước trước sự dấy lại ngờ vực về chi phí mở rộng AI. Chỉ số S&P 500 giảm 1.21% xuống 7,663.43, trong khi Dow tăng 0.02% lên 52,867.98. Hầu hết cổ phiếu Mỹ thực ra đã tăng, điều cho thấy mức lỗ của các công ty công nghệ nặng ký có thể lấn át mức tăng ở nơi khác khi các thành phần có trọng số lớn nhất trong chỉ số biến động mạnh. Sự phân kỳ giữa các chỉ số chủ lực và thị trường rộng lớn nhắc nhở rằng biến động ở cấp chỉ số có thể che giấu một bức tranh xây dựng hơn nhiều dưới bề mặt.
Bán dẫn dẫn dắt đợt lùi, với chỉ số bán dẫn Philadelphia mất 6.7%. Nvidia giảm 4.4%, trong khi Intel, AMD, Sandisk và Marvell mỗi công ty mất hơn 8%. Meta giảm 7% và Tesla giảm 3.1% khi các báo cáo kết quả dấy lại sự xem xét về chi phí AI và lợi nhuận cuối cùng của nó. Việc tập trung thua lỗ ở nhóm bán dẫn đáng chú ý vì những cổ phiếu này là những người hưởng lợi chính của chu kỳ đầu tư AI, khiến chúng đặc biệt dễ bị tổn thương trước bất kỳ thay đổi nào về tâm lý về nhịp đầu tư. Tốc độ của sự đảo chiều cũng khiến nhiều trader bất ngờ, vì nhóm này từng là một trong những nhóm mạnh nhất trước mùa kết quả.
Kết quả cũng tạo ra một số người chiến thắng đáng kể, đây là phần đáng khích lệ nhất của phiên. Procter & Gamble tăng 5.6% sau khi vượt dự báo, Blackstone tăng 8.4% và Spotify nhảy 11.1% trên triển vọng lợi nhuận lạc quan. Sự đối lập cho thấy nhà đầu tư đang trở nên khắt khe hơn về những câu chuyện tăng trưởng và kế hoạch chi tiêu nào họ sẽ thưởng, thay vì áp dụng phần bù chung cho mọi thứ liên quan đến công nghệ. Sự phân tán này lành mạnh hơn cho thị trường so với một đợt tăng đồng loạt, vì nó có nghĩa là vốn được phân bổ dựa trên nền tảng cơ bản riêng lẻ thay vì một giao dịch chủ đề duy nhất.
Tham vọng viễn thông của SpaceX làm rung chuyển cổ phiếu viễn thông sau giờ. Các báo cáo về cuộc đàm phán để đảm bảo ít nhất 80,000 trạm di động Mỹ đã đẩy Crown Castle lên khoảng 9%, American Tower 4% và SBA Communications 7%. Verizon, AT&T và T-Mobile giảm khoảng 3% đến 4% khi nhà đầu tư đánh giá cạnh tranh tiềm tàng từ một nhà khai thác toàn quốc khác. Phản ứng cho thấy vốn có thể xoay vòng giữa các nhóm ngành nhanh đến đâu khi một người vào cuộc mới đáng tin thay đổi bối cảnh cạnh tranh, và nó minh họa rằng thị trường vẫn sẵn sàng thưởng cho các công ty được kỳ vọng hưởng lợi từ sự đổi mới ngay cả khi nó trừng phạt những công ty có thể bị thay thế.
Châu Á lùi bước khi trái phiếu và tiền tệ thu hút sự chú ý. Kospi Hàn Quốc giảm khoảng 2.5% trong giao dịch thứ Sáu, với Samsung là một trong những cổ phiếu chịu áp lực. Topix Nhật giảm 1.8% và Shanghai Composite giảm 1.6%, trong khi Hang Seng Hong Kong tăng nhẹ. Sự yếu kém ở các thị trường châu Á củng cố tông cẩn trọng, và cho thấy phản ứng tiêu cực đối với kết quả công nghệ Mỹ đang lan rộng ra ngoài giờ giao dịch Mỹ. Sự phân kỳ khu vực cũng phản ánh mức tiếp xúc khác nhau của mỗi thị trường với nhu cầu bán dẫn và chuỗi cung ứng AI.
Hợp đồng tương lai cổ phiếu Mỹ đưa ra tín hiệu đầu ban đầu khá thư thái. Hợp đồng tương lai S&P 500 gần như không đổi, trong khi hợp đồng tương lai Euro Stoxx 50 giảm khoảng 0.2%. Trên tiền tệ, euro giao dịch quanh 1.1210 đô la và USD/JPY dao động quanh 156.90 yên sau mức tăng của yên trong ba phiên trước. Sự thư thái tương đối của thị trường hợp đồng tương lai cho thấy phần tồi tệ nhất của đợt bán tháo công nghệ có thể đã được hấp thụ, dù tâm lý vẫn mong manh trước cuối tuần. Các trader cũng lưu ý rằng thị trường hợp đồng tương lai có thể là người hướng dẫn kém về mức mở cửa giao ngay sau một phiên biến động như thứ Năm.
Lợi suất trái phiếu 10 năm Mỹ quay lại dưới 5%, giao dịch quanh 4.96%. Đợt tăng mạnh trái phiếu thứ Năm phản ánh nhu cầu tìm an toàn, trong khi lợi suất tham chiếu của Pháp tăng trên 5.06% trong bối cảnh lo ngại tài khóa. Xác suất Fed tăng lãi suất tháng 12 hạ xuống khoảng 85%, vẫn đáng kể dù có sự chuyển hướng cẩn trọng. Sự kết hợp giữa lợi suất giảm và phần bù rủi ro tăng ở một số nơi ở châu Âu minh họa bối cảnh toàn cầu còn bất đối xử như thế nào, ngay cả khi kết quả công nghệ Mỹ đã mạnh. Sự bất đối xử này có khả năng giữ biến động ở mức cao trên các lớp tài sản trong những tuần tới.
Nhật cung cấp thêm một lý do để theo dõi yên. Lạm phát cốt lõi tháng 9 tăng tốc từ 1.7% lên 2.1%, quay trở lại trên mục tiêu của Ngân hàng Nhật Bản. Điều đó củng cố lập luận cho việc thắt chặt thêm, dù không xác định được thời điểm. Cuộc họp chính sách tiếp theo của ngân hàng trung ương kết thúc vào ngày 30 tháng 10, và các trader sẽ phân tích các dự báo cập nhật để tìm dấu hiệu nào ngụ ý hành động tháng 12 đang được chuẩn bị. Sức mạnh của yên bản thân nó là yếu tố có thể làm phức tạp triển vọng lạm phát, vì đồng tiền mạnh thường làm giảm giá nhập khẩu và do đó mức tăng giá được đo.
Brent tiến gần 114 đô la một thùng và dầu thô Mỹ vượt 100 đô la vào sáng thứ Sáu, kéo dài đợt tăng thứ Năm sau các cuộc tấn công ở Ả Rập Xê Út làm gia tăng lo ngại nguồn cung. Năng lượng đắt đỏ làm phức tạp triển vọng: nó làm tăng chi phí cho doanh nghiệp và người tiêu dùng trong khi vẫn duy trì áp lực lạm phát khi nhà đầu tư đặt câu hỏi về tăng trưởng. Kết quả là một tổ hợp khó khăn cho các ngân hàng trung ương, phải cân nhắc rủi ro áp lực giá kéo dài so với khả năng chi phí năng lượng cao cuối cùng sẽ làm giảm nhu cầu. Sự căng thẳng này là một trong những lý do chính khiến thị trường gặp khó khăn trong việc duy trì đợt tăng trong những tuần gần đây.
Vàng dao động quanh 4,000 đô la sau khoảng 3% giảm thứ Năm, không thu hút được nhu cầu tìm an toàn giống trái phiếu. Bitcoin phục hồi khoảng 0.7% lên 81,700 đô la từ gần 80,000 đô la và Ether tăng 1.2% lên 2,410 đô la. Sự phân kỳ giữa trái phiếu và các tài sản khác cho thấy nhà đầu tư đang phân biệt kỹ lưỡng nơi họ tìm kiếm sự an toàn, ưu tiên các thị trường sâu và thanh khoản nhất thay vì các lựa chọn thay thế có thể đóng vai trò phòng vệ trong kịch bản né rủi ro truyền thống hơn. Mô hình này cho thấy mối quan hệ truyền thống giữa vàng và tài sản rủi ro đã trở nên kém đáng tin hơn trong môi trường mà lợi suất thực và đô la biến động theo cách làm phức tạp phép tính an toàn.
Chỉ số PMI flash Mỹ thứ Sáu được công bố lúc 9:45 sáng theo giờ ET, sau đó là chỉ số ủy khuynh tiêu dùng Michigan cuối cùng và kỳ vọng lạm phát lúc 10 giờ. American Express và SLB cũng công bố trước giờ mở cửa. Dữ liệu này có thể ảnh hưởng đến quyết định của Fed vào thứ Tư, đặc biệt nếu các khảo sát cho thấy thị trường lao động suy yếu hoặc kỳ vọng lạm phát tăng thêm. Các trader sẽ theo dõi liệu các con số có ủng hộ sự chuyển hướng cẩn trọng gần đây trong kỳ vọng lãi suất hay không, và bất kỳ bất ngờ nào cũng có thể tạo phản ứng mạnh trên cả trái phiếu và cổ phiếu cho thấy thị trường nhạy cảm đến mức nào với dữ liệu vĩ mô.
Tuần tới đưa đến một thử thách khó khăn khác cho thị trường: kết quả của Microsoft, Amazon và Alphabet cùng quyết định của Fed thứ Tư và ECB thứ Năm. Các trader sẽ đánh giá cả lợi nhuận từ đầu tư AI và chi phí vay cần thiết để tài trợ cho việc mở rộng của nó. Với Nasdaq đã giảm 2.6% và cổ phiếu bán dẫn chịu áp lực nặng, những kết quả đó sẽ quyết định liệu đợt bán tháo là một khoảng nghỉ hay khởi đầu của một sự tái định giá sâu hơn về giá trị công nghệ. Việc các kết quả sắp tới tập trung cao độ vào chính các công ty dẫn dắt giao dịch AI đồng nghĩa với rủi ro của một tuần báo cáo là cao bất thường.
Thông tin giao dịch
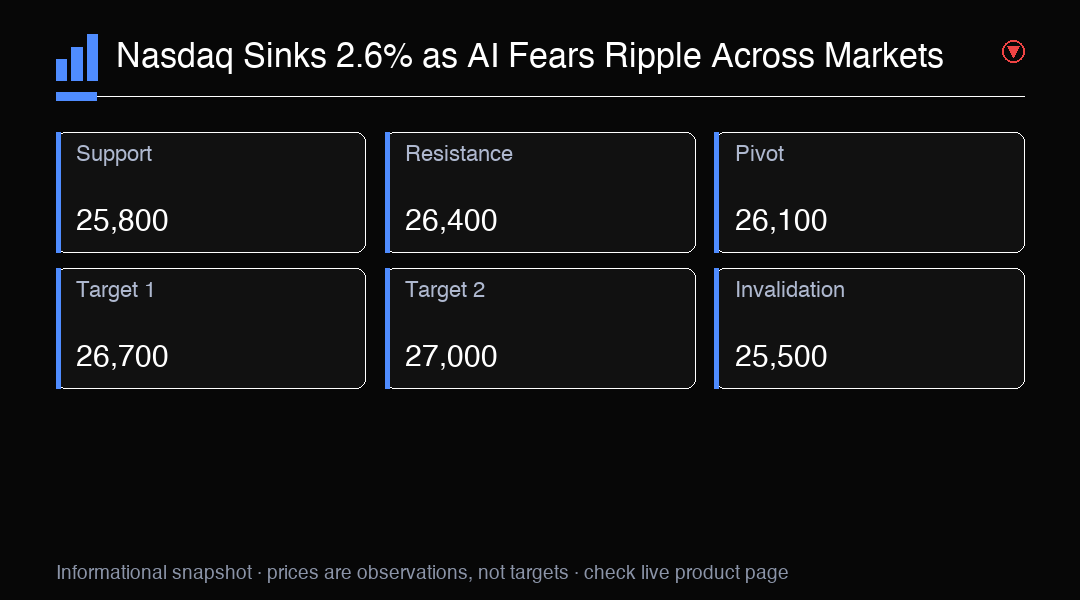
Nasdaq giảm 2.6% xuống 26,008.86 khi lo ngại AI tấn công bán dẫn và cổ phiếu công nghệ lớn. Hỗ trợ chính ở 25,800. Theo dõi kết quả của Microsoft, Amazon và Alphabet tuần tới.