

핵심 포인트: 앤스로픽은 2026년 11월 중순 무렵 거래를 시작할 수 있고, 정식 마케팅은 11월 9일 주에 시작되며 11월 26일 추수감사절 전 데뷔가 가능할 것으로 보인다. 잠재 투자자들은 회사의 공정 가치를 $1.8 trillion에서 $2 trillion 사이로 보고 있다. 2025년 매출은 약 $4.6 billion이고 영업 손실은 $8.06 billion이므로, 이번 발행은 여전히 적자가 깊은 고성장기업에 대한 가격 설정이 된다.
이 시간표가 이 이야기에서 가장 거래 가능한 부분이다. 이번 주 보도에 따르면 회사는 약 7주 뒤인 11월 중순 무렵 상장할 수 있고, 11월 9일 주에 시작될 것으로 예상되는 마케팅 단계를 거친다. 올해 추수감사절은 목요일인 11월 26일이므로, 그 날짜 전에 거래를 시작한다면 일정의 끝자락이 아니라 안쪽에 놓인다. 다만 확정 일정이 아니라 가능성으로 다뤄야 한다. 보도에 확정된 약속은 없고 회사는 언제든 일정을 바꾸거나 미룰 수 있기 때문이다.
마케팅 단계는 보통 로드쇼라고 부른다. 발행전을 이끄는 은행들이 제시 가격에 실재하는 수요가 얼마나 있는지 판단하는 동안 경영진이 잠재 투자자에게 사업을 소개하는 기간이다. 이런 규모의 회사에서는 통상적인 상장보다 훨씬 중요한데, 조 달러 단위 평가액은 기관 배정만으로는 성사되지 않기 때문이다. 로드쇼는 주문장이 시험되는 자리이며, 주식이 배정되기 전에 가격 범위가 만들어지거나 깨지는 지점이다.
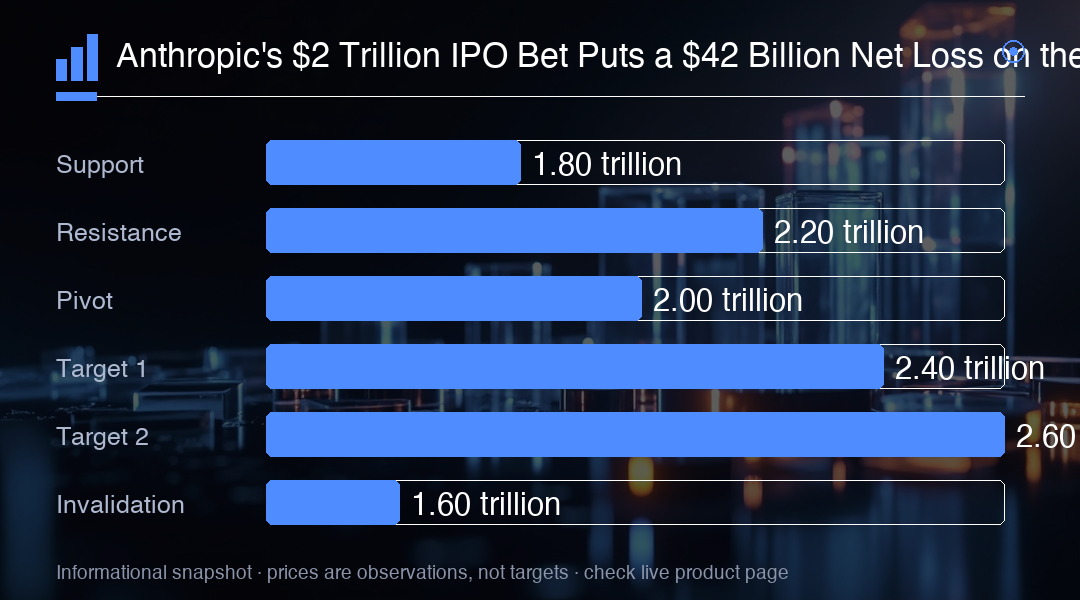
평가액에 관해서는 잠재 투자자들이 $1.8 trillion에서 $2 trillion까지를 적정 범위로 본다. 앤스로픽은 스페이스X가 준비하는 발행 규모와 맞추거나 넘어설 것으로도 기대한다. 두 가지 주의점이 중요하다. 첫째 스페이스X의 상장 자체는 아직 열리지 않았으므로, 이 언급은 완료된 거래가 아니라 예상되는 딜을 기준으로 삼는 벤치마크다. 둘째 여기서 규모라는 단어는 모호하다. 회사 평가액과 조달 금액은 매우 다른 숫자다. 발행은 기업의 일부만 팔기 때문에 그렇고, 목표 규모를 다룬 보도도 두 가지를 항상 분명히 구분하지는 않았다.
매출 항목이 이번 발행의 가장 강한 논거다. 2025년 매출은 약 $4.6 billion으로 2024년 $386 million에서 늘었다. 1년 만에 12배에 가까운 증가율이며, 이런 성장 곡선은 이례적인 평가 배수를 정당화할 수 있는 종류다. 동시에 지금 이 사업이 무엇인지를 보여주기도 한다. 하드웨어 기업이 아니라 모델 접근권을 개발자와 기업 고객에게 파는 사업이고, 매출은 소수의 대형 고객과 사용 계약에 집중돼 있다.
비용 항목이 그 범위 상단에 지불하기에 가장 강한 반대 논거다. 영업 손실은 $8.06 billion으로 매출 자체보다 큰 숫자다. 최전선 모델을 돌린다는 것은 관련 매출이 들어오기 전에 컴퓨팅과 데이터센터, 인재에 비용을 먼저 쓰는 일이다. 비용은 앞쪽에 몰리고 매출은 뒤쪽에 몰린다. 그래서 투자자는 이익 흐름을 단순히 자본화하는 것이 아니라 그 격차를 감당해 달라는 요청을 받는다. 어떤 상장이든 시장은 이 격차에 좌우해 움직일 분기 숫자를 받게 된다.
약 $42 billion에 이르는 헤드라인 순손실은 신중하게 다뤄야 한다. 그 숫자 중 약 $34 billion은 주식으로 전환될 수 있는 금융 상품과 관련된 회계상 비용이었다. 이런 비용은 예상 희석을 인식한 것이지 사업에서 현금이 빠져나간 것이 아니며, 회사가 분기마다 운영을 위해 써야 하는 돈에 직접 영향을 주지 않는다. $42 billion 전체를 현금 비용으로 보는 분석은 크게 틀린다. 영업 손실과 현금 발생 능력은 분리해 봐야 할 두 숫자이며, 이 회사에 대해 완전히 다른 이야기를 해준다.
숫자를 나란히 놓으면 거래의 구조가 선명해진다. 약 12배 가까이 성장한 $4.6 billion 매출 기반이 $8.06 billion 영업 손실과 맞서 있다. 영업 손익 기준으로 손익분기 근처에 한 번도 근접해 보지 못한 회사라는 뜻이다. 지금은 첨단 AI 시스템을 만드는 비용이 그 시스템이 만들어 내는 매출보다 크다. 이것이 주식 가치 주장을 틀린 것으로 만들지는 않는다. 논거가 현재의 수익성이 아니라 미래의 규모에 서 있기 때문이다. 다만 평가 범위가 현재의 손익이 아니라 몇 년 뒤에야 이익이 나타난다는 확신에 건 베팅이라는 점은 분명하다.
재론과 나란히 지배구조 논거도 함께 흐른다. 최고경영자 다리오 아모데이는 AI 최전선의 속도를 늦추자고 주장한다. 그가 제안한 틀에는 시스템에 내장된 독립 평가자, 부문 전체에 적용되는 공통 안전 기준, 정부 간 국제 조정이 들어 있다. 투자자에게 이것은 양방향으로 작용한다. 능력 성장 속도가 늦어지면 부문 전체의 가격을 바꿀 급변 사건의 위험은 줄어들 수 있고, 이 회사가 안전에서 앞서다는 주장에는 도움이 된다. 동시에 매출 배수가 의존하는 단기 성장률에는 천장이 생긴다.
경쟁 구도는 신중함을 뒷받침한다. 경쟁사 오픈AI는 자체 상장 계획을 미루었고, 샘 알트먼은 지금 상장하는 것이 현명한 선택이 아니라고 말한다. 같은 시장에 대해 반대 결론에 도달한 두 주요 개발사의 판단은 AI 주식 가격이 얼마나 불안정한지 보여주는 유용한 신호다. 앤스로픽이 먼저 나간다면 가장 가까운 동료보다 가격 발견 단계에서 앞서게 된다. 홍보 성격의 발행에서는 이것이 유리하다. 동시에 독립 최전선 연구소 최초의 실질적인 상장 평가가 이후 모든 것의 기준점이 된다는 뜻이기도 하다.
주목할 것은 구체적이며, 이미 알려진 일정에 도착한다. 최종 가격 범위는 $1.8 trillion에서 $2 trillion이라는 논의에 비해 실제 수요가 어디에 있는지 보여준다. 발행 주식 수는 기업의 어느 정도가 팔리는지, 따라서 얼마가 실제로 조달되는지를 보여준다. 최종 가격은 초기의 열기가 실제 주문으로 전환됐는지를 보여준다. 지금부터 11월 9일 주까지는 일정 외에 다룰 것이 거의 없고, 그때부터 11월 26일 사이에는 제출 서류의 흐름이 대부분의 일을 해낸다.
더 넓은 시장에서 볼 때 실질적인 결과는 조 달러 단위 AI 평가가 곧 사모 라운드가 아니라 공개시장에서 정해진다는 점이다. 그 가격이 시사하는 만큼 부문 전체에 평가가 매겨진다. 발행이 범위 상단에 근하게 성사되면 AI 인프라와 컴퓨팅 공급자, 상장 동료들에 대한 시사 효과는 긍정적이다. 하단 이하 또는 그 수준으로 가격이 매겨지거나 추수감사절 전 기간을 넘기면 같은 시사 효과가 반대로 작동한다. 지금은 아래의 평가 구간 표가 논의를 정리해 주는 역할을 하며, 매출과 손실 숫자가 첫날 가격이 정당화해야 할 펀더멘털 경계를 정한다.
거래 인사이트
11월 중순을 확정 일정이 아니라 가능성 있는 날짜로 다루고, 11월 9일 주에 가격 범위와 발행 주식수를 확인하라. 이것이 $1.8 trillion에서 $2 trillion이라는 이야기가 실제 주문장 앞에서 살아남는지 보여준다. 그 범위 상단에 근한 거래가 성사되면 상장 AI 전반이 함께 올라가고, 하단 이하로 가격이 매겨지거나 11월 26일을 넘기면 정반대가 된다. 기대의 기준은 현금이 아닌 회계 비용이 지배하는 $42 billion 순손실 숫자가 아니라 $8.06 billion 영업 손실로 잡는 편이 낫다.