

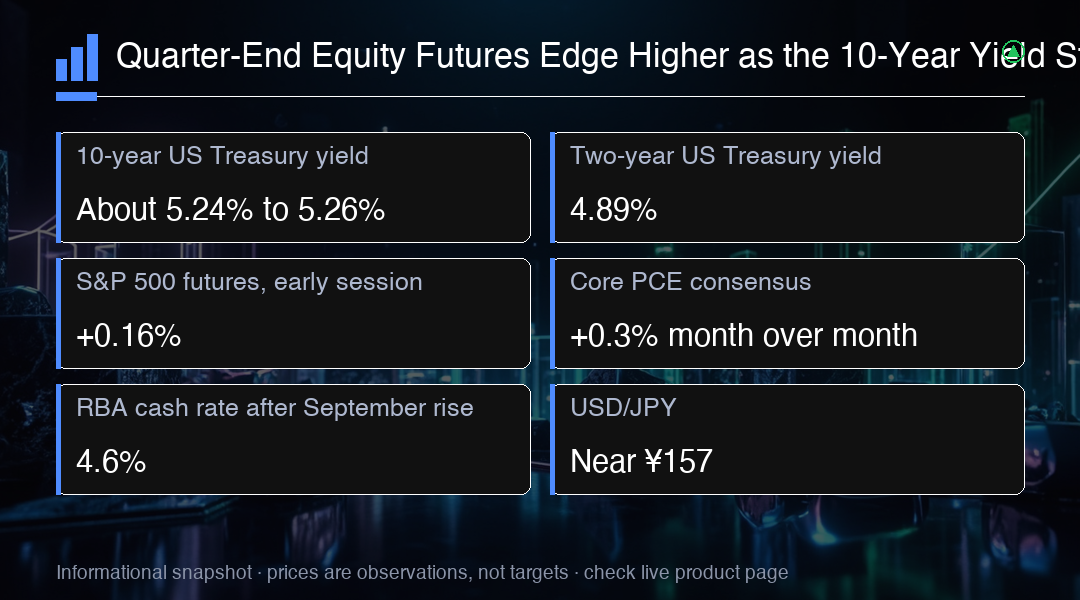
미국 주식 선물은 분기를 좀 더 단단한 분위기로 마감했고, 압력은 국채 시장에서 왔습니다. S&P 500 선물은 분기 마지막 거래일 장 초반 스냅숏에서 0.16% 상승했고, 미국 10년물 국채 금리는 5.24%에서 5.26% 부근을 유지해 2007년 이후 최고치에 가까운 수준이었습니다. 잔잔한 주식 시장과 비싼 채권 시장 사이의 그 간극이 이번 장의 결정적 특징이며, 그래서 오늘 일정에 잡힌 사건들이 평범한 분기말 마감보다 더 큰 무게를 갖습니다.
상승 폭은 크지 않았습니다. 같은 장 초반 스냅숏에서 나스닥 선물은 0.13% 올랐고 다우 선물도 소폭 상승했습니다. 이런 크기의 변동은 지수 선물에서 흔한 일이며 현물 장 시작을 앞둔 포지셔닝으로 읽어야 할 것이고, 위험 선호로 확실히 방향이 바뀐 신호로 보기는 어렵습니다. 지수 계약은 실제 현물 주문이 들어오거나 거시 지표가 발표되기 전까지 장 초반 내내 거의 보합에 가까운 수준을 유지하는 경우가 많고, 8:30 a.m. ET의 물가 발표가 정확히 그 역할을 할 것으로 예상됩니다.
실제 재평가가 일어나는 곳은 금리입니다. 9월 29일 미국 국채 수익 곡선은 2년물을 4.89%, 10년물을 5.26%로 보였고, 같은 날 늦은 시장 스냅숏에서는 10년물이 5.2383%였습니다. 각 만기를 구분해 부르는 것이 중요한데, 앞단과 뒷단이 같은 메시지를 보내고 있지 않기 때문입니다. 4.89% 부근에 묶인 2년물 금리는 정책 기대를 긴장으로 유지하고, 반면 뒷단은 기간 프리미엄과 정부 물량 공급, 에너지가 끌어올리는 물가 위험을 동시에 흡수합니다.
10년물 금리는 9월 한 달 동안 거의 50 basis points 오를 경로였습니다. 기준 지수가 단 한 달 만에 움직인 것치고는 큰 변화입니다. 투자자들은 물가 지표, 막대한 정부 차입, 높아진 에너지 비용을 원인으로 지목했습니다. 기계적으로 보면 금리 상승은 기업의 차입 비용을 높이고 먼 미래 이익의 현재 가치를 낮추는데, 이것이 고평가 주식에 신중해야 한다는 표준 논리입니다. 이는 평가 부담에 관한 논이지 지수가 반드시 떨어져야 한다는 예측이 아닙니다.
가까운 시험은 8:30 a.m. ET에 예정대로 찾아옵니다. 8월 개인소득과 개인소비지출 통계가 발표되며 개인소비지출 가격지수도 포함됩니다. 컨센서스는 핵심 PCE가 전월 대비 0.3% 오를 것으로 보고 있었습니다. 집필 시점에는 어떤 결과도 알려지지 않았고, 반응 함수는 과장된 것보다 방향에 가깝습니다. 더 뜨거운 지표는 대체로 금리를 끌어올리고 지수 선물에 부담을 주며, 더 약한 지표는 앞단에 걸린 즉각적 압박을 푸는 경향이 있습니다. 투자자들은 앞으로 나오는 고용 시장 통계도 주시하고 있었습니다.
조용한 선물 흐름 아래에서도 주식은 여전히 이익 증가와 인공지능 투자에 대한 열기로 받쳐지고 있었습니다. 투자자들은 기업의 이익이 높아지는 자금 비용보다 빠르게 늘어날 수 있다는 생각을 가격에 반영하는 것처럼 보였고, 주식 선물은 방어적이라기보다 탄력적이라는 표현을 받았습니다. 이는 확정된 전제가 아니라 지금 일어가고 있는 가정입니다. 즉각적인 지수 반응이 잠잠해 보여도 높은 금리는 평가 배수를 압박할 수 있고, 분기말 상승이라고 해서 할인율이 여러 해 만에 오던 최고치 근처에 머무는 동안 평가가 감당할 수 있는 범위까지 정해지는 것은 아닙니다.
아시아에서는 일본이 가장 강한 주식 장을 보였습니다. 9월 30일 장 초반 스냅숏에서 닛케이는 2.1% 올랐고, 이후 시장 데이터는 해당 시점 기준 1.28% 상승으로 지수를 보여주었습니다. 장중 수치가 얼마나 빠르게 바뀌는지 기억하게 하는 대목입니다. 그럼에도 닛케이는 달 약 0.8% 상승으로 마감하고 분기는 4.7% 내림폭으로 끝날 경로였습니다. 일본 국채 금리가 수십 년 만의 최고 수준 근처에 머물렀기 때문에, 그곳의 주식도 이번에는 비싼 자금과 나란히 오르는 것이지 그 때문이 아니었습니다.
중국은 여전히 눈에 띄게 뒤처져 있습니다. CSI 300은 오전 장세에서 0.2% 소폭 올랐지만 분기 기준 약 13% 내림으로 갈 전망이었습니다. 이는 그 나라의 봉쇄가 가장 빡빡하던 시점 이후 가장 약한 분기가 됩니다. 이 지역의 단일 장세 비율은 빠르게 움직이므로 방향이 한 번의 수치보다 많은 정보를 담습니다. 유럽에서는 주식 지수 선물이 더 단단한 출발을 가리켰지만 국채 금리는 높은 수준을 유지했습니다. 개발 시장 전반을 관통해 온 이번 분기 전체를 바로 그 조합이 설명해 줍니다.
호주는 자체적인 물가 경보를 내놓았습니다. 8월 소비자물가는 전년 동기 대비 4.0% 올라 3.5%에서 상승했고 연료가 뚜렷한 기여 요인이었습니다. 호주중앙은행은 전날 기준금리를 4.6%로 올렸는데 25 basis points 인상으로 15년 만의 최고치입니다. 미묘한 지점도 똑같이 중요합니다. 기저 절사평균은 예상보다 낮은 수치를 기록했고, 이는 모든 주요 국가에서 물가 압력이 한없이 가속 중이라는 단순한 해석과 맞지 않습니다.
달러는 9월 한 달 동안 약 2% 상승하는 흐름을 보였습니다. 유로와 파운드는 각각 그 달 동안 약 2.4% 내렸습니다. EUR/USD는 장 초반 스냅숏에서 $1.1336 부근을 거래했습니다. USD/JPY는 9월 고점보다 낮은 ¥157 근처였고, 개입 우려가 엔화의 후반 저점을 받쳐줬지만 엔화는 그 달 전체로 달러를 상대로 약 1.7% 약할 전망이었습니다. 두 환율쌍에서 일하는 것은 심리가 아니라 금리 차입니다.
원자재는 크로스 애셋 구도의 세 번째 다리인데 물가 압력 완화 이야기를 뒤받침해주고 있지 않습니다. 브렌트 원유는 장 초반 스냅숏에서 $103.16, 미국 원유는 $89.49로 표시됐고 중동 공급 중단 우려가 지지로 언급됐습니다. 같은 스냅숏에서 현물 금은 $4,171.93 부근이었고, 금리가 올라가고 달러가 강해지는 흐름은 이자가 붙지 않는 자산에 부담이 됩니다. 같은 날 어느 한 지표에서 비트코인은 $82,925 부근을 거래했고, 그곳의 기술적 지지 주장에는 사실로 다루기 전에 명시된 방법론이 필요합니다.
이번 장의 가장 큰 예정된 기업 사건은 Micron입니다. 미국 장 마감 이후 회계연도 4분기 실적을 발표하고 Mountain Time 오후 2:30에 컨퍼런스 콜을 열 예정이었습니다. 투자자들은 이번 수치가 메모리 가격, 고대역폭 메모리 수요, 수익성, 자본 지출에 대해 무엇을 말할지 주목했는데 발표 전에는 어느 것도 공개되지 않았습니다. 화요일의 개별 종목 흐름은 실망을 받아들일 여지가 크지 않았습니다. Fair Isaac은 약 26.5% 하락해 사상 최대 일간 낙폭으로 거론됐고 Carnival은 연간 이익 가이던스를 상향하면서 최대 14%까지 올랐습니다.
거래 인사이트
지수 수준이 아니라 미국 10년물 국채 금리를 지켜보십시오. 5.24%에서 5.26% 구간을 의사결정 밴드로 두십시오. 특히 8:30 a.m. ET의 PCE 발표를 앞두고 상단 구간을 뚜렷하게 상향 돌파하면 지수 선물에 부담이 되는 경향이 있고, 반대로 그 구간에서 물러나면 주식 시장이 움직일 여유를 얻습니다. 물가 지표와 Micron의 장 마감 이후 실적 발표를 모두 앞둔 갭 위험에 맞춰 포지션 크기를 정하고, 현물 마감이 확인되기 전까지 분기말 선물 강세는 잠정적인 것으로 다루십시오.