

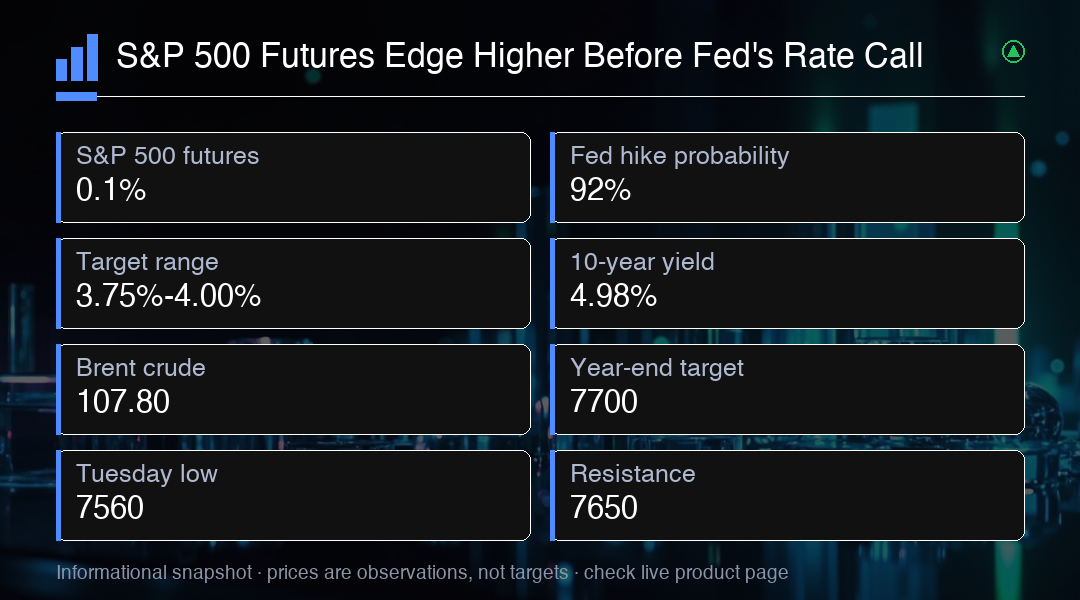
Les contrats à terme sur le S&P 500 ont progressé d'environ 0,1 % mercredi, les contrats à terme sur le Nasdaq 100 et le Dow étant également légèrement en hausse. Ce calme fait suite à une autre séance difficile : le S&P 500 a chuté de 0,5 %, le Nasdaq Composite a perdu 0,8 % et le Dow a baissé de 0,6 % alors que les investisseurs réduisaient le risque avant la Fed. Les traders attribuent une probabilité d'environ 92 % à une augmentation de 25 points de base, qui relèverait la cible des fonds fédéraux à 3,75 %-4,00 %. Ce serait la première hausse depuis juillet 2023, un revirement de politique impressionnant alors que les marchés débattaient encore de baisses de taux plus tôt cette année. La décision est attendue à 14 h, suivie de la conférence de presse du président Kevin Warsh. Le vote, le graphique à points actualisé et les projections d'inflation pourraient importer plus que la hausse elle-même.
Le rendement du Trésor à 10 ans a atteint 5,04 % mardi, son plus haut depuis 2007, avant de redescendre vers 4,98 %. Un rendement sans risque de 5 % offre aux investisseurs une alternative crédible aux actions et augmente le taux d'actualisation utilisé pour valoriser les bénéfices futurs : particulièrement gênant pour les entreprises technologiques coûteuses. Le Brent a baissé de 0,9 % à environ 107,80 après que les stocks américains ont augmenté de manière inattendue de 7,1 millions de barils, contre des attentes d'une baisse de 1,6 million de barils. Pour le S&P 500, une perturbation prolongée favoriserait les producteurs d'énergie tout en comprimant les marges des compagnies de transport, des fabricants et des consommateurs.
Les échanges asiatiques ont été prudents. Le Nikkei du Japon a évolué à peu près à plat tandis que SoftBank a chuté de 4,2 % et Kioxia a perdu 3,9 %, poursuivant le repli des titres liés à l'IA. La société d'énergie Eneos a gagné 3,8 % et la société de négoce Mitsui a progressé de 3 %, un autre signe que le leadership se tourne vers l'exposition aux matières premières. Le dollar est resté proche des sommets récents, avec EUR/USD autour de 1,1535, GBP/USD près de 1,3470 et USD/JPY proche de 155,43. La Banque du Japon devrait relever ses taux à 1,25 % vendredi, ce qui signifie que les marchés mondiaux pourraient recevoir deux hausses majeures en 48 heures. L'or est resté près de 4330 malgré des rendements élevés, tandis que Bitcoin a chuté d'environ 2,5 % vers 75900 après avoir brièvement testé 75000.
Les attentes plus larges deviennent moins ambitieuses. Wells Fargo a réduit son objectif de fin d'année pour le S&P 500 à 7700 contre 7950, arguant que le cycle économique entre dans ses stades avancés et manque de nouveaux catalyseurs forts. Avec l'indice près de 7600, cette prévision ne laisse qu'une hausse modeste par rapport aux niveaux actuels. Pour l'instant, les points de référence immédiats sont le creux de mardi près de 7560 et la zone psychologique de 7500 en dessous. La résistance se situe autour de 7650-7700. La combinaison haussière idéale serait une hausse d'un quart de point, des indications de suivi limitées et un recul des rendements ; la version baisserie serait des taux plus élevés plus longtemps avec un pétrole à 108.
Pour les investisseurs en actions, le défi principal est que la Fed navigue entre des priorités concurrentes. D'une part, l'inflation reste au-dessus de l'objectif, ce qui plaide pour un resserrement continu. D'autre part, l'économie montre des signes de ralentissement, ce qui pourrait plaider pour une approche plus prudente. Le graphique à points sera suivi de près pour des indices sur la pensée de la Fed. Si la médiane des points ne montre qu'une seule hausse supplémentaire cette année, cela pourrait être pris comme un signal dovish. Si elle en montre deux ou plus, cela pourrait effrayer les marchés actions. La courbe des taux mérite également attention : si la courbe 2s10s se redresse après la décision, cela pourrait signaler une confiance croissante dans les perspectives économiques.
La rotation vers l'exposition aux matières premières est un thème notable lors des séances récentes. Les titres énergétiques ont surperformé le marché plus large, tandis que les valeurs technologiques ont été à la traîne. Cela pourrait se poursuivre si les prix du pétrole restent élevés et que la Fed maintient sa position hawkish. Les investisseurs devraient également surveiller le VIX, qui a augmenté avant la décision de la Fed. Un pic de volatilité implicite pourrait créer des opportunités pour les vendeurs d'options, mais il signale également que le marché se prépare à une séance potentiellement volatile. Le niveau clé pour le S&P 500 à surveiller est 7650, qui a agi à la fois comme support et résistance ces dernières semaines.
Aperçu de Trading
Les contrats à terme sur le S&P 500 intègrent une hausse de la Fed, mais les indications compteront plus que la décision. Une hausse dovish pourrait déclencher un soulagement, tandis qu'une position hawkish pourrait déclencher de nouvelles ventes. Les niveaux clés sont le support à 7560 et la résistance à 7650-7700. La rotation vers l'exposition aux matières premières est un thème notable, avec les titres énergétiques surperformant alors que le pétrole reste élevé.