
Ces actions d'Intel sont tombées à près de 24 % en séance de trading, avec un rapport serré et une relance du trimestre suivant qui ont laissé les gens s'y attendre.
Intel renforce l'infrastructure pour appuyer la croissance.
Le marché a réagi avec une crise économique.
Les parties prenantes ont surveillé la situation.
Les équipes ont mis à jour le plan de la zone.
Le marché a réagi à la situation.
Les opérations ont été intégrées.
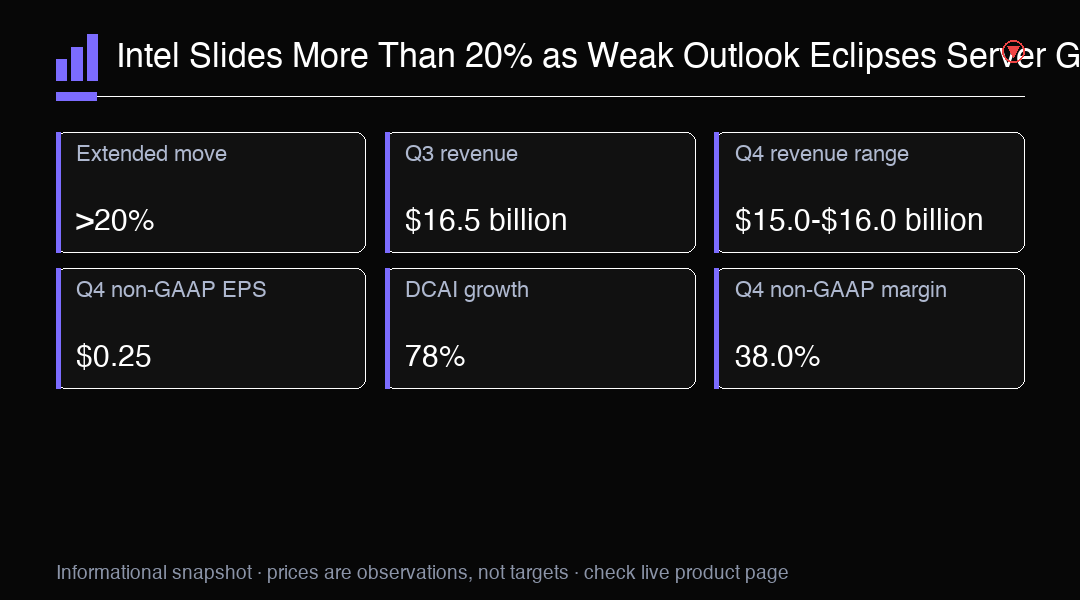
Le marché a ouvert la journée avec une baisse marquée des actions d'Intel, et les investisseurs ont commencé à remettre en question la structure des résultats. La baisse n'était pas le simple résultat de ventes, mais un rajustement rapide des attentes quant au trimestre suivant. Pour les opérateurs, la distinction est essentielle car une hausse de directives peut être volatile jusqu'à ce que le marché trouve un niveau où les attentes les plus faibles du moment soient pleinement reflées dans le prix. Les indicateurs de ventes du troisième trimestre ont atteint 16,5 milliards de dollars, une augmentation de 21 % par rapport à l'année précédente. Les gaines non conformes par action ont augmenté à 0,52 dollars contre 0,23. Ces chiffres ont montré une amélioration significative et ont dépassé la propre directive d'Intel, mais ils n'ont pas pu empêcher la baisse brutale dans les 시간외 거래. Les investisseurs se sont concentrés sur une fourchette de ventes du quatrième trimestre de 15,0 à 16,0 milliards de dollars et des gaines non conformes de 0,25 par action. À 15,5 milliards de dollars au milieu, le pronostic de ventes implique une baisse séquentielle d'environ 6,1 % par rapport au troisième trimestre.
La directive de marge a ajouté une autre couche de préoccupation. Intel attend un marge brut non conforme pour le quatrième trimestre de 38,0 %, contre 44,1 % au troisième trimestre. Une marge brute plus faible signifie que moins de revenus sont retenus après les coûts directs de production et de livraison des produits, si la baisse soulève des questions sur les prix, la composition des produits et le coût d'augmentation de l'approvisionnement. Cela aide également à expliquer pourquoi les investisseurs ont regardé au-delà de l'amélioration des résultats. Des ventes plus fortes ont moins de valeur quand le marché pense que chaque dollar de revenu futur peut générer moins de bénéfice.
La partie la plus encourageante du trimestre est venue de Data Center et IA. Les ventes dans cet affaire ont atteint 7,3 milliards de dollars, une augmentation de 78 % par rapport à l'année précédente et de 17 % par rapport au trimestre précédent. Cela confirme que la demande en matière de calcul de serveur reste une grande opportunité pour Intel. Cela place également l'entreprise directement dans la croissance des infrastructures soutenant l'intelligence artificielle, les charges de travail dans le cloud et le traitement des données d'entreprise. Le défi est de convertir cette demande en profits durables en augmentant l'approvisionnement en processeurs et en protégeant les marges.
Le contraste avec l'entreprise axée sur PC a été aigu. Les ventes de Client Computing et Physical AI Group étaient de 8,1 milliards de dollars, en baisse de 5 % par rapport à l'année précédente. Intel attend que la ralentissement des PC persiste au moins jusqu'à la première moitié de 2027, ce qui réduit les chances d'une reprise rapide de son plus grand marché établi. Si les clients reprochent des mises à jour ou travaillent avec le stock existant, la croissance du serveur devra faire plus du travail. Cela crée un mélange de revenus moins équilibré et rend l'exécution dans le segment de data center encore plus importante.
Cette tension explique pourquoi la baisse ne doit pas être décrite comme une simple défaillance de résultats. Intel a livré des résultats plus forts du troisième trimestre, mais sa vision prospective suggérait des ventes séquentielles plus faibles, une importante réduction des gaines par action ajustées et une rentabilité plus tenue. Les marchés de valeurs-actions accordent souvent une entreprise sur la génération de cash future attendue plutôt que sur la performance passée. Lorsque les directives de gestion pointent vers un trimestre suivant plus doux, les numéros historiques positifs peuvent perdre de l'influence rapidement, en particulier après qu'un actionnaire a déjà attire l'enthousiasme autour d'une position d'IA en amélioration.
Pour les opérateurs de semi-conducteurs, la question clé est de savoir si le mélange de ventes peut s'améliorer avant que la pression de marge ne devienne enracinée. Une expansion continue de Data Center et d'IA pourrait soutenir le sentiment si l'accroissement de l'approvisionnement permet à Intel de satisfaire davantage la demande de serveur. Cependant, une croissance rapide dans un segment ne répare pas automatiquement l'ensemble de l'énoncé de revenus. Des coûts de fabrication plus élevés, une composition de produit défavorable ou une pression des prix pourraient limiter le bénéfice. Les preuves que le volume de serveur augmente en regardant avec une marge brute stable ou en amélioration serait plus constructif que la croissance des ventes seuls.
Le panorama du PC reste le risque du côté plus faible le plus clair. Un ralentissement qui dure jusqu'à la première moitié de 2027 exposerait Intel à des cycles plus faibles de remplacement consommateur et commercial pour plusieurs autres trimestres. Cela pourrait également rendre l'activité promotionnelle plus agressive dans toute l'industrie, mettant une pression supplémentaire sur les prix. Une récupération plus rapide du PC changerait l'image, mais les opérateurs doivent éviter d'assumer un sans preuves. Des signaux utiles incluent l'inventaire du canal, la demande de mises à jour corporatives et si le segment client retourne à la croissance par rapport à l'année précédente.
L'action des prix à court terme peut rester sensible à la différence entre la baisse du chef et les tendances opérationnelles sous-jacentes. La chute dans les 시간외 거래 a été décrite dans la couverture de marché contemporaine comme supérieure à 20 %, avec des estimations autour de 21 % et certains plus proches de 23 %. En raison du fait que les mouvements dans les 시간외 거래 peuvent changer avant que la session régulière n'ouvre, traiter tout pourcentage comme une baisse finale fixe surestimerait la précision disponible à ce moment-là. Volume, l'écart d'ouverture et si les acheteurs défendent la première baisse de la session régulière offriront de meilleures preuves de conviction.
Un scénario constructif nécessiterait que plusieurs éléments s'alignent. Intel aurait besoin de répondre ou de dépasser sa fourchette de ventes de 15,0 à 16,0 milliards de dollars du quatrième trimestre, de montrer que la demande de Data Center et d'IA reste forte, et de démontrer que le pronostic de la directive de marge brute non conforme de 38,0 % marque un point bas temporaire plutôt qu'une nouvelle ligne de base. Les progrès sur l'approvisionnement en processeurs serveur pourraient aider, mais l'expansion de l'approvisionnement améliore seulement le cas de l'investissement si elle se traduit par des envois rentables. Une meilleure visibilité de la marge serait le signe le plus clair que l'amélioration opérationnelle rattrape la demande.
Le scénario hautement négatif est que la contraction du PC dure plus longtemps que prévu pendant que la croissance du serveur devient plus cher à livrer. Dans ce cas, les revenus pourraient rester volatils et le marché pourrait continuer à appliquer une réduction aux gains futurs. Un échec pour atteindre l'intervalle du quatrième trimestre ou une compression supplémentaire de marge renforcerait la vision que le mélange de l'entreprise s'améliore trop lentement. En revanche, une demande cliente plus forte, une croissance serveur durable et une reprise de marge questionneraient la thèse négative et pourraient soutenir une récupération à partir de la pénurie de bénéfices.
Les opérateurs doivent aborder l'action comme un ajustement post-résultat de haute volatilité plutôt que d'un verdict à long terme installé. Le troisième trimestre a prouvé que l'Intel peut produire une croissance solide en haut de ventes et un momentum de data center substantiel, tandis que le panorama a montré que sa transformation fait encore face à une demande inégale et à une rentabilité. La prochaine phase sera jugée sur l'exécution : répondre aux directives, gérer la baisse des PC, étendre l'approvisionnement serveur et convertir la demande d'IA en marges plus saines. Tant que ces signaux s'améliorent ensemble, à la fois les hausses rapides et la pression de vente renouvelée peuvent rester plausibles.
Conseil de trading
Lộn xộn của Intel của Q3 2026 tiền lương 16,5 tỷ USD, tăng 21% so với cùng kỳ. Công ty công bố doanh thu 0,52 triệu USD, vượt mức chỉ báo của Intel. Hướng dẫn quý IV là 15,0-16,0 tỷ USD doanh thu, 0,25 triệu USD EPS không phải GAAP và 38,0% biên lợi nhuận gốc không phải GAAP. Tại mức trung bình 15,5 tỷ USD, doanh thu sẽ giảm khoảng 6,1% hết 16,5 tỷ USD. Doanh thu nhóm Computing của Khách hàng và AI vật lý là 8,1 tỷ USD, giảm 5% hết năm. Dữ liệu Trung tâm và AI là 7,3 tỷ USD, tăng 78% hết năm và 17% tiếp theo. Biên lợi nhuận gốc không phải GAAP của Q3 là 44,1%. Báo cáo đồng thời miêu tả sự sụt giảm sau giờ mở rộng dưới 20%, khoảng 21%, hoặc gần 23%, không phải 24% một cách nhất quán được xác minh.