


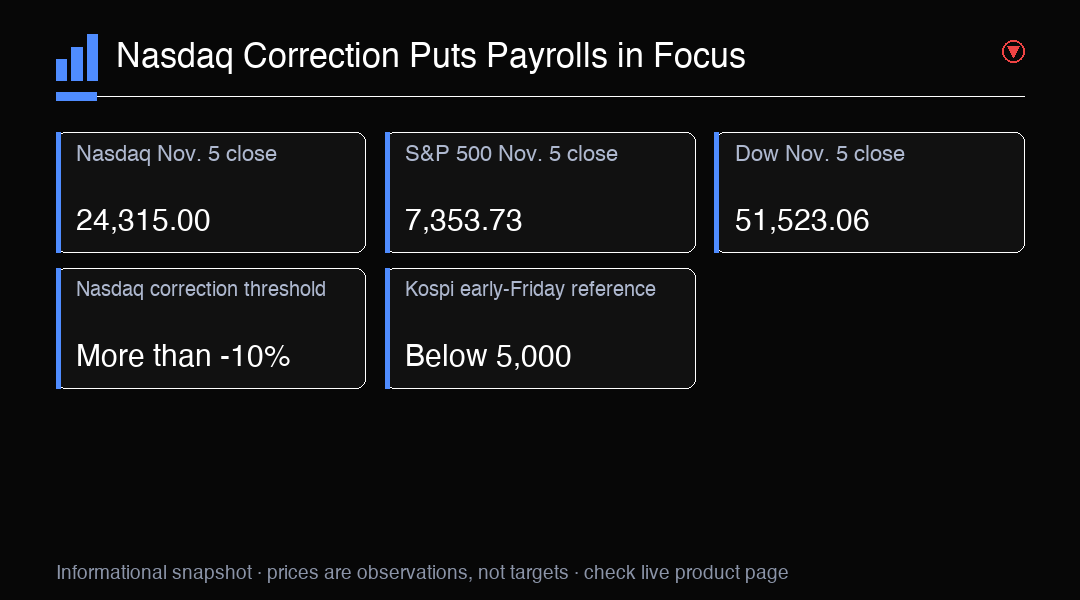
La vente de jeudi a changé le ton du marché en une seule séance. Le Nasdaq Composite a clôturé à 24,315.00, en baisse de 5.52 %, sa pire séance depuis avril 2025, un mouvement qui a fait entrer l’indice en territoire de correction. Une correction correspond à une baisse de plus de 10 % par rapport à un récent sommet de clôture. Le S&P 500 a terminé à 7,353.73, en recul de 4.36 %, tandis que le Dow a clôturé à 51,523.06, en baisse de 1,833.06 points, soit 3.44 %. Ces clôtures de séance régulière donnent une mesure plus claire des pertes de jeudi que les contrats à terme nocturnes, qui correspondent à une période de négociation distincte et encore évolutive.
L’ampleur de la baisse compte, mais sa concentration aussi. Nvidia a perdu 9.26 % à 181.60 $, tandis qu’AMD et Micron ont chacune reculé d’environ 17 %. La baisse plus marquée du Nasdaq que du S&P 500 et du Dow témoigne d’une pression particulière sur les expositions à la technologie et aux semi-conducteurs. Une forte baisse d’un groupe de grandes entreprises largement détenues peut peser lourdement sur un indice pondéré par la capitalisation, même si d’autres segments du marché évoluent différemment. Les chiffres de jeudi montrent ce qui s’est passé pendant cette séance ; ils n’établissent pas que toutes les entreprises technologiques ont les mêmes perspectives, ni que le même rythme de ventes va se poursuivre.
Une façon de comprendre le mouvement consiste à y voir une réévaluation rapide du risque dans les entreprises dont la valorisation dépend des anticipations de croissance future. Les investisseurs qui évaluent l’ampleur et le calendrier des dépenses en intelligence artificielle, la capacité à transformer ces dépenses en bénéfices et les prix déjà attribués aux entreprises concernées pourraient être moins disposés à tolérer l’incertitude. Il s’agit d’un cadre pour interpréter la sensibilité des valeurs technologiques, pas de la preuve d’une cause unique aux pertes de jeudi. Les seules baisses observées des actions ne permettent pas de savoir quelle part reflétait une évolution des anticipations de bénéfices, des ajustements de portefeuille, une réduction de la prise de risque ou des flux de négociation.
L’estimation rapportée d’environ 2.9 billions de dollars de valeur boursière américaine effacée pendant la séance donne une idée de l’ampleur du choc, mais il s’agit d’une estimation globale, pas de liquidités retirées du compte de chaque investisseur. La capitalisation boursière varie avec le cours des actions, et le calcul dépend des titres et de la période pris en compte. Cette distinction aide à remettre en perspective un chiffre médiatisé de grande ampleur. Il décrit la variation estimée de la valeur des actions cotées ; il ne mesure pas indépendamment les pertes des ménages, l’ampleur des nouvelles ventes ni la trajectoire probable des cours à la prochaine séance.
Les premières transactions de vendredi en Asie ont montré que les tensions ne se limitaient pas aux valeurs technologiques américaines. Le Kospi sud-coréen a chuté de plus de 8 %, passé sous 5,000 et déclenché une interruption des échanges de 20 minutes. Le Nikkei 225 japonais a reculé de 5.9 %. Il s’agit de repères observés tôt vendredi, pas des clôtures de cette journée. Ces mouvements montrent comment une forte baisse des valeurs technologiques à l’échelle mondiale peut coïncider avec des pressions sur des marchés fortement exposés aux fabricants de puces et aux entreprises associées. Ils ne signifient pas que tous les marchés ou toutes les entreprises d’Asie ont évolué de la même façon.
Les contrats à terme sur les actions américaines ont donné un aperçu contrasté en début de journée vendredi, après les pertes de la séance précédente. Les contrats à terme sur le S&P 500 ont peu varié, ceux sur le Nasdaq-100 ont progressé de 1 % et ceux sur le Dow ont perdu 467 points, soit 0.91 %. Les contrats à terme se négocient en dehors des séances régulières du marché au comptant ; leurs niveaux peuvent évoluer avec les ordres, les nouvelles et la liquidité. Ils ne garantissent pas le niveau auquel les indices correspondants ouvriront ou clôtureront. Le contraste entre la légère hausse des contrats sur le Nasdaq-100 et le recul de ceux sur le Dow suggère une tarification à court terme différente selon l’exposition aux indices, mais il ne s’agit que d’un instantané du positionnement à ce moment de la séance nocturne.
Le rapport américain sur l’emploi de vendredi constitue un rendez-vous important, car les données sur l’emploi peuvent modifier les attentes concernant la dynamique économique et la politique de la Réserve fédérale. Le consensus tablait sur 59,000 créations d’emplois et un taux de chômage de 4.2 %. Le chiffre principal n’est qu’un élément du rapport. Les révisions des mois précédents, le taux de chômage et le lien entre les embauches et la participation à la population active peuvent modifier l’interprétation d’un même chiffre principal par les investisseurs. Un seul rapport peut aussi être volatil ; il convient donc d’examiner le chiffre avec les données récentes et les révisions ultérieures, plutôt que de le considérer comme un tableau complet du marché du travail.
Les attentes en matière de taux ajoutent un autre degré de sensibilité. Selon les prix suivis par CME FedWatch, la probabilité d’une hausse de 25 points de base par la Réserve fédérale lors de la réunion du 9 décembre était d’environ 70 %. Il s’agit d’une probabilité implicite des marchés, pas d’une décision de politique monétaire ni d’une garantie qu’une hausse aura lieu. Les prix peuvent évoluer avec les données économiques et le positionnement des investisseurs. Des créations d’emplois supérieures aux attentes pourraient inciter certains opérateurs à réévaluer le risque d’une politique plus restrictive, tandis qu’un chiffre inférieur pourrait modifier les attentes dans l’autre sens. Aucun de ces résultats ne détermine mécaniquement la performance des actions : les perspectives de croissance, les attentes de bénéfices, les valorisations et les détails du rapport comptent aussi.
Plusieurs scénarios généraux sont possibles après la publication des données, sans qu’aucun soit assuré. Un rapport proche du consensus pourrait laisser les investisseurs se concentrer sur les attentes actuelles en matière de politique monétaire et sur une éventuelle stabilisation des pertes de jeudi pendant la séance régulière. Un rapport plus solide pourrait raviver l’attention sur le risque d’une politique plus restrictive, tandis qu’un rapport plus faible pourrait soulever des questions sur la dynamique économique, même s’il réduisait certaines pressions sur les taux. Les révisions ou un décalage entre la croissance de l’emploi et le chômage pourraient compliquer l’une ou l’autre lecture. Il est utile de comparer le rapport complet aux attentes et aux données précédentes, puis d’observer la réaction des marchés, plutôt que de déduire une direction d’un seul chiffre principal.
La gestion du risque est particulièrement importante lorsque les marchés au comptant et les contrats à terme évoluent pendant des séances distinctes et que de fortes variations quotidiennes accroissent l’incertitude. Les investisseurs peuvent surveiller la taille de leurs positions, leur concentration en valeurs technologiques étroitement liées et les pertes qu’ils peuvent tolérer si la volatilité persiste. Un plan peut aussi préciser quelles nouvelles informations modifieraient une thèse d’investissement et quels mouvements relèvent de fluctuations ordinaires dans le cadre de ce plan. Il s’agit de considérations générales de méthode, pas d’instructions personnalisées. Un rebond des contrats à terme n’effacerait pas les pertes de jeudi pendant la séance régulière, et une nouvelle séance volatile ne trancherait pas à elle seule la question des perspectives de bénéfices à long terme.
Pour la prochaine séance, les questions centrales sont de savoir si les créations d’emplois modifieront la vision du marché sur la trajectoire des taux en décembre, si les ventes restent concentrées dans les valeurs technologiques et les semi-conducteurs, et si les baisses en Asie seront suivies d’une volatilité accrue pendant les séances régulières. Suivez séparément les clôtures publiées et les indications des contrats à terme, et distinguez les résultats confirmés des premiers repères. L’instrument NAS100 peut servir d’indicateur de l’exposition au Nasdaq-100, mais il ne donne pas un accès direct à une entreprise en particulier et ne reproduit pas exactement le Nasdaq Composite. Les conditions restent sensibles aux nouvelles données ; aucun indicateur isolé ne doit être considéré comme une prévision.
Point de marché
La vente a été particulièrement concentrée dans les valeurs technologiques et les semi-conducteurs, tandis que les contrats à terme observés tôt vendredi ont évolué de façon contrastée. Le rapport sur l’emploi peut modifier les attentes de taux, mais il faut évaluer ensemble les données et la réaction ultérieure du marché ; les contrats à terme ne représentent pas les résultats des séances régulières.