

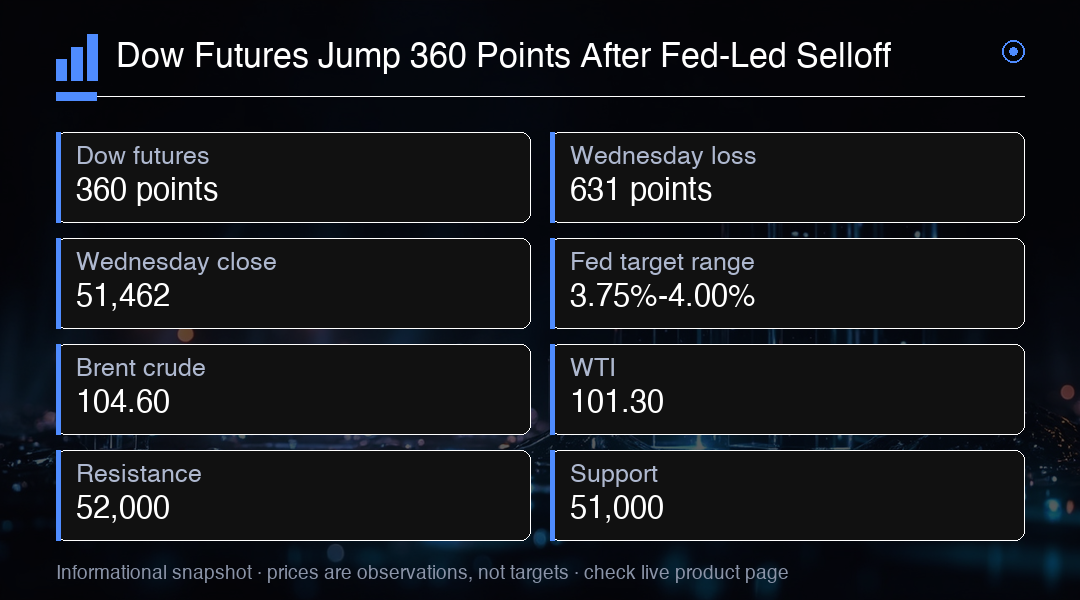
Les futures Dow ont grimpé d'environ 360 points jeudi après que l'indice a chuté de 631 points, ou 1,2 %, à 51 462 mercredi. Le S&P 500 a perdu 0,45 %, tandis que le Nasdaq a terminé presque inchangé car les valeurs technologiques se sont révélées plus résilientes que les actions industrielles, financières et énergétiques. La sous-performance du Dow reflète en partie sa construction inhabituelle. Contrairement au S&P 500 pondéré par la valeur de marché, le Dow est pondéré par les prix. Cela signifie que les entreprises dont les cours des actions sont plus élevés exercent une influence plus grande quelle que soit leur taille globale. Une session difficile pour plusieurs composants coûteux peut donc produire un total de points impressionnamment dramatique. Les futures récupèrent environ 60 % de la perte de mercredi tandis que les futures S&P 500 et Nasdaq ont gagné environ 0,6 % aux côtés du Dow, ce qui suggère que l'amélioration est large plutôt qu'une autre mission de sauvetage technologique.
La Réserve fédérale a relevé les taux de 25 points de base à 3,75 %-4,00 % et a indiqué qu'une autre hausse est probable cette année. Les responsables ne projettent également aucune réduction tout au long de 2027. Les actions ont d'abord monté avant de s'inverser alors que les investisseurs acceptaient que le cycle de resserrement « court » de la Fed puisse encore laisser les coûts d'emprunt élevés considérablement plus longtemps. Le soulagement est venu du pétrole. Le Brent a encore chuté de 1,2 % vers 104,60, tandis que le WTI est tombé à 101,30. L'Arabie saoudite a offert du brut supplémentaire par des transferts navire-à-navire près d'Oman, apaisant certaines craintes. Un brut plus bas profite aux fabricants, détaillants et entreprises orientées vers les consommateurs du Dow en réduisant les coûts de transport et d'intrants.
Les actions japonaises ont avancé jeudi, avec le Nikkei gagnant environ 1 %. Les entreprises pharmaceutiques et de machinerie ont mené le mouvement : Eisai a grimpé de 2,4 % et Mitsubishi Heavy Industries a ajouté 3,2 %. La Banque d'Angleterre devrait maintenir les taux à 3,75 % aujourd'hui malgré l'accélération de l'inflation britannique à 3,1 %. Les traders chercheront des indications sur une possible hausse en novembre, en particulier après que la hausse des coûts énergétiques a ravivé les inquiétudes sur l'inflation à travers l'Europe. La Banque du Japon devrait relever son taux de 1 % à 1,25 % vendredi, le plus haut en 31 ans. Comme la décision est largement anticipée, les indications de Kazuo Ueda seront probablement la grande surprise.
L'indice du dollar a grimpé à 100,40, son plus haut en sept semaines, alors que les traders attribuaient environ 90 % de probabilité à une nouvelle hausse de la Fed cette année. L'EUR/USD est tombé en dessous de 1,15, la livre sterling s'est affaiblie avant la BoE et l'USD/JPY a dépassé 156 malgré les attentes d'un resserrement japonais. L'or a récupéré au-dessus de 4 300 après son déclin post-Fed. Le métal jaune équilibre un dollar plus fort et des taux directeurs plus élevés contre les risques géopolitiques, les préoccupations budgétaires et la baisse des rendements à long terme. Le Bitcoin s'est maintenu près de 76 400, montrant une résilience modérée après la Fed et le revers du Clarity Act. Le test immédiat est de savoir si le BTC peut récupérer 77 000-78 000 alors que les liquidités et les obligations d'État offrent des rendements plus compétitifs.
Pour les traders du Dow, la question clé est de savoir si la reprise peut se maintenir. La position hawkish de la Fed suggère que les coûts d'emprunt pourraient rester élevés plus longtemps, ce qui serait normalement un vent contraire pour les actions. Cependant, le recul des prix du pétrole apporte un certain soulagement, en particulier pour les fabricants et les entreprises orientées vers les consommateurs. Le marché des options intègre une volatilité élevée autour des décisions à venir de la BOJ et de la BoE, ce qui suggère que les traders se préparent à des variations de prix potentiellement significatives. L'asymétrie put-call indique que les investisseurs se couvrent contre le risque de baisse, mais il y a aussi un intérêt significatif pour les calls haussiers.
Pour l'avenir, les niveaux clés à surveiller pour le Dow sont le creux de mardi près de 51 462 et le seuil psychologique de 52 000. Un mouvement soutenu au-dessus de 52 000 pourrait ouvrir la voie à un nouveau test des sommets historiques près de 53 000. À la baisse, le niveau de 51 000 est le premier support psychologique, suivi de la moyenne mobile sur 50 jours près de 50 500. L'interaction entre la politique de la Fed, les prix du pétrole et les décisions des banques centrales mondiales continuera de diriger le Dow dans les semaines à venir. Le dimensionnement des positions et la gestion des risques deviennent cruciaux dans cet environnement.
La saison des résultats approche, et les investisseurs chercheront des signes que les entreprises peuvent maintenir leurs marges bénéficiaires face à la hausse des coûts d'intrants. Le secteur de l'énergie a été un point fort, avec des prix du pétrole au-dessus de 100 dollars le baril stimulant les profits des producteurs d'énergie. Cependant, la hausse des coûts énergétiques est un vent contraire pour d'autres secteurs, en particulier les compagnies aériennes, les entreprises de transport et les fabricants. Le secteur de la consommation discrétionnaire est également sous pression, car la hausse des taux d'intérêt et l'inflation élevée pèsent sur les dépenses de consommation.
La réduction du bilan de la Réserve fédérale est un autre facteur qui pourrait influencer les marchés actions. Alors que la Fed continue de réduire ses avoirs en titres du Trésor et en titres adossés à des créances hypothécaires, des liquidités sont retirées du système financier. Cela pourrait exercer une pression haussière sur les taux d'intérêt à long terme et rendre l'emprunt plus coûteux pour les entreprises. Le rythme de la réduction du bilan sera étroitement surveillé par les investisseurs, car toute accélération pourrait effrayer les marchés. Pour l'instant, l'attention immédiate est portée sur la décision de la Fed sur les taux et les indications qui l'accompagnent.
Le graphique en points de la Réserve fédérale sera étroitement surveillé pour des indices sur la trajectoire de la politique en 2027. Si le point médian montre une seule hausse supplémentaire cette année, cela pourrait être pris comme un signal dovish. S'il en montre deux ou plus, cela pourrait effrayer les marchés actions. La courbe des rendements mérite également d'être surveillée : si la courbe 2s10s se redresse après la décision, cela pourrait signaler une confiance croissante dans la perspective économique. Les niveaux clés pour le Dow sont la résistance à 52 000 et le support à 51 000. Une cassure au-dessus de 52 000 pourrait ouvrir la voie à 53 000, tandis qu'une cassure en dessous de 51 000 pourrait exposer 50 500.
Du point de vue de la rotation sectorielle, le récent déplacement vers l'énergie et loin de la technologie est notable. Si les prix du pétrole restent élevés, les actions énergétiques pourraient continuer à surperformer. Cependant, si les prix du pétrole reculent davantage, les actions technologiques pourraient regagner le leadership. La saison des résultats sera cruciale pour le secteur technologique, les investisseurs cherchant des preuves que les investissements massifs en capital génèrent des rendements. Toute déception pourrait déclencher une nouvelle vague de ventes sur les valeurs de semi-conducteurs, ce qui pèserait sur le Nasdaq et potentiellement sur le marché plus large.
Perspective de Trading
La direction à court terme du Dow dépend de la capacité de la reprise à se maintenir face à la position hawkish de la Fed et au recul des prix du pétrole. Un mouvement soutenu au-dessus de 52 000 pourrait ouvrir la voie aux sommets historiques près de 53 000, tandis qu'une cassure en dessous de 51 000 pourrait exposer la moyenne mobile sur 50 jours près de 50 500. Le marché des options intègre une volatilité élevée autour des décisions à venir des banques centrales.