

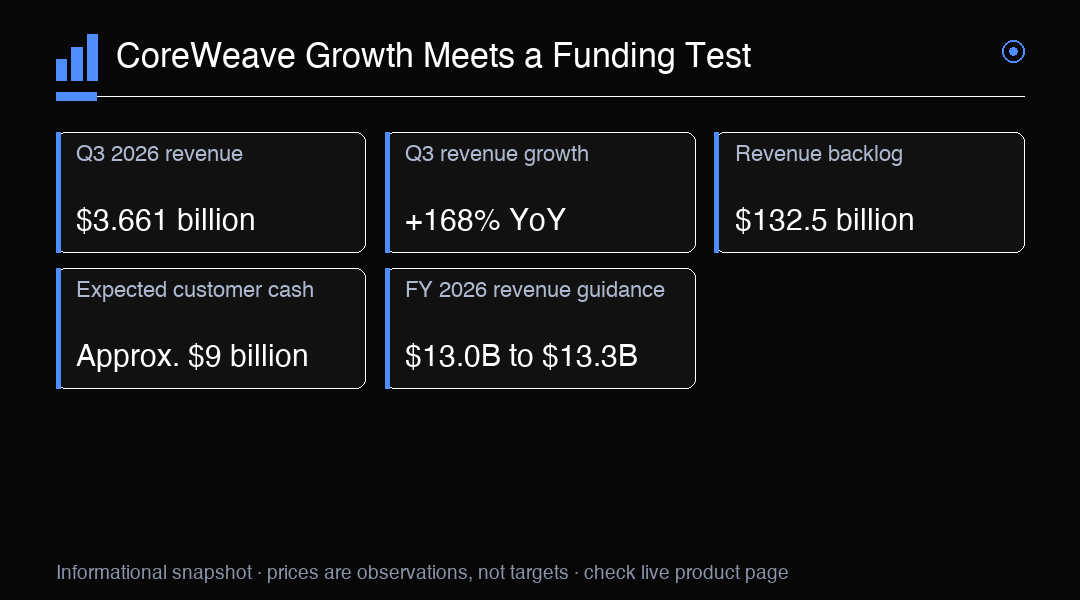
Les résultats du troisième trimestre de CoreWeave montrent une entreprise en expansion à un rythme exceptionnel, mais confrontée à une facture d’infrastructure considérable. Le chiffre d’affaires a atteint 3,661 milliards de dollars, en hausse de 168 % sur un an. Le résultat opérationnel ajusté s’est établi à 379 millions de dollars et la marge opérationnelle ajustée à 10 %. Dans le même temps, la société a déclaré une perte nette de 709 millions de dollars selon les principes comptables généralement reconnus, soit une perte de 1,27 dollar par action de base et diluée. Ces mesures décrivent différentes facettes de la même activité : la performance opérationnelle s’est améliorée, tandis que le résultat comptable global est resté négatif. Pour les investisseurs, la question centrale est de savoir si CoreWeave peut convertir la demande contractualisée en capacité disponible et en génération de trésorerie assez rapidement pour soutenir ses besoins d’investissement.
Le carnet de commandes d’environ 132,5 milliards de dollars constitue un important indicateur de demande contractualisée, mais il ne correspond ni à du chiffre d’affaires déjà réalisé, ni à des liquidités déjà encaissées, ni à des bénéfices garantis. Sa conversion suppose que CoreWeave mette ses centres de données en service, obtienne l’alimentation électrique nécessaire, installe ses équipements informatiques et rende la capacité accessible aux clients au moment voulu. Les calendriers de livraison et la disponibilité des services comptent donc autant que le montant annoncé. Des retards peuvent reporter le chiffre d’affaires attendu, tandis qu’une évolution des besoins des clients ou du calendrier de déploiement peut modifier la vitesse à laquelle les contrats se transforment en facturation. Le carnet de commandes doit être lu comme un indicateur de visibilité assorti de conditions d’exécution, et non comme une prévision directe des ventes ou des flux de trésorerie à court terme.
Cette distinction est particulièrement importante pour une entreprise dont l’offre dépend d’infrastructures physiques. La capacité informatique nécessite des sites, de l’électricité, des réseaux, des équipements spécialisés et une exploitation prête à fonctionner. Chaque élément doit arriver et être opérationnel dans le bon ordre. Un centre construit mais privé d’électricité, ou du matériel livré avant que le site soit prêt, peut ne pas produire de services facturables dans les délais prévus. Le carnet de commandes publié par CoreWeave concentre donc à la fois une occasion de croissance et un risque d’exécution : il témoigne d’importants engagements clients, tout en renforçant l’importance d’une livraison ponctuelle malgré plusieurs contraintes liées entre elles. Le marché devra constater que la nouvelle capacité devient utilisable et sert les clients, et pas seulement que les contrats s’accumulent.
Les avances et dépôts des clients apportent un autre élément important à l’analyse du financement. La direction en attend environ 9 milliards de dollars au cours des trois prochains mois. Ces sommes peuvent apporter des liquidités avant la livraison de tous les services associés et contribuer au financement des investissements nécessaires aux engagements clients. Elles relient aussi le financement à la demande : des clients disposés à payer à l’avance peuvent soutenir le déploiement et accroître la visibilité sur les engagements. Toutefois, ces avances n’annulent pas l’obligation de construire et de fournir les services prévus au contrat. Elles modifient le calendrier des encaissements et peuvent soutenir les investissements; elles ne doivent pas être confondues avec du chiffre d’affaires récurrent, du bénéfice ou des liquidités sans obligations futures de livraison.
La qualité et le calendrier de ces encaissements attendus restent importants. Le montant de 9 milliards de dollars est une prévision de la direction pour les trois prochains mois, et non une somme déjà encaissée. Le montant effectivement reçu et son calendrier peuvent différer, et les fonds reçus à l’avance sont associés à des obligations de service futures. Les investisseurs devraient suivre les prochaines publications concernant les encaissements, la concentration de la clientèle, les conditions contractuelles et la mise en service de la capacité attendue. Une avance peut améliorer les liquidités à court terme tout en augmentant les enjeux opérationnels : les clients ont financé une partie d’un service futur que CoreWeave doit fournir. Ce montant doit donc être compris comme une source de financement notable et une attente prospective vérifiable, et non comme une solution autonome aux besoins de financement de l’entreprise.
Les dépenses d’investissement rendent concrète cette épreuve de financement. CoreWeave a consacré 14,5 milliards de dollars aux dépenses d’investissement au troisième trimestre et prévoit entre 37 et 39 milliards de dollars pour l’ensemble de l’année. Ces montants reflètent une entreprise qui développe rapidement ses capacités en anticipant la demande, mais créent aussi d’importants besoins de trésorerie avant que les nouveaux actifs déployés ne génèrent tous des revenus. Le cycle d’investissement peut creuser l’écart entre la progression des ventes publiées et les ressources nécessaires à la croissance future. Les investisseurs devraient évaluer si les dépenses permettent de mettre en service des capacités dans les délais, si les clients les utilisent et si les revenus ainsi que la contribution opérationnelle justifient le capital engagé.
La qualité d’exécution compte, car une hausse des dépenses ne garantit pas à elle seule de meilleurs rendements. Les projets peuvent être freinés par la construction, l’alimentation électrique, les équipements, le financement ou la mise en service. Quand la capacité prend du retard, du capital peut rester immobilisé avant que le service correspondant soit disponible. Quand elle est livrée à temps, CoreWeave doit encore s’assurer que les clients l’utilisent selon des conditions contractuelles économiquement viables. La marge opérationnelle ajustée de 10 % est un indicateur utile pour le trimestre, mais elle doit être examinée avec la perte selon les principes comptables généralement reconnus, les dépenses d’investissement et les coûts de financement. Les mesures ajustées peuvent aider à dégager les tendances opérationnelles, tandis que la perte nette publiée comprend des coûts et des effets comptables qui restent importants pour les actionnaires.
Les prévisions de chiffre d’affaires pour l’exercice 2026, comprises entre 13,0 et 13,3 milliards de dollars, représentent les attentes actuelles de la direction, et non un résultat acquis. Cette fourchette repose sur des hypothèses concernant la demande des clients, les calendriers de livraison et la disponibilité des capacités de service. Elle doit être considérée avec le plan de dépenses d’investissement et les sources de financement de l’entreprise. Une croissance rapide du chiffre d’affaires peut coexister avec des investissements importants et des coûts de financement élevés; la progression des revenus ne prouve pas à elle seule que l’entreprise peut financer tous ses déploiements prévus à des conditions avantageuses. Les investisseurs devraient suivre plusieurs indicateurs au fil du temps : la conversion du carnet de commandes, la performance opérationnelle, les encaissements, la livraison des capacités et le coût du financement.
Les coûts de financement restent importants, car les infrastructures doivent souvent être financées avant de produire toute leur contribution économique. Des taux d’emprunt plus élevés, un accès limité aux capitaux ou une baisse de l’appétit des prêteurs pourraient renchérir l’expansion ou imposer d’autres choix de financement. Même lorsque les contrats clients soutiennent l’emprunt, les paiements futurs dépendent de la livraison des services et de la capacité et de la volonté des clients d’honorer leurs engagements. Les besoins de financement de l’entreprise doivent donc être évalués au regard de sa trésorerie disponible, de ses flux de trésorerie opérationnels, des paiements des clients, de l’accès au financement et de ses engagements d’investissement, à mesure que ces éléments sont communiqués. Un carnet de commandes solide peut faciliter les discussions de financement, mais n’élimine pas les risques liés à l’endettement, au calendrier ou aux conditions des marchés de capitaux.
Pour situer l’entreprise dans le marché, NAS100 peut servir d’indicateur général des secteurs de l’intelligence artificielle et de la technologie, car son évolution reflète un ensemble de grandes entreprises technologiques et de croissance. Il ne donne pas une exposition directe à CoreWeave et ne couvre pas les risques propres à CRWV. L’indice peut évoluer pour des raisons sans rapport avec CoreWeave, tandis que l’entreprise reste exposée à des changements spécifiques de financement, de déploiement, de demande client et d’exécution opérationnelle. Comparer l’action à cet indice n’est utile que pour comprendre le contexte sectoriel général, et ne remplace pas l’analyse de l’entreprise. La gestion du risque doit tenir compte de la différence entre une position sur un indice large et celle sur un fournisseur d’infrastructures unique, ainsi que de la possibilité que leurs cours et risques divergent.
La thèse d’investissement repose en définitive sur la conversion de la demande et la discipline de financement. Une forte demande et un vaste carnet de commandes peuvent soutenir la croissance, mais les investisseurs doivent constater la livraison des capacités, l’encaissement des paiements clients et l’amélioration des résultats opérationnels dans des proportions permettant de supporter le coût de l’expansion. Les prochains éléments devront être évalués à l’aune des attentes annoncées par l’entreprise, tout en distinguant les résultats publiés des projets prospectifs. Une approche mesurée consiste à dimensionner l’exposition en tenant compte d’éventuelles déceptions sur le déploiement ou le financement, à suivre les liquidités et les dépenses publiées en parallèle du chiffre d’affaires, et à ne pas supposer que le carnet de commandes se transforme automatiquement en bénéfices. Les possibilités de croissance de CoreWeave sont importantes; ses exigences de financement et d’exécution le sont tout autant pour la suite.
Point de marché
Les résultats de CoreWeave posent une question de conversion : la demande contractualisée peut-elle devenir capacité disponible et liquidités clients assez vite pour financer les investissements importants et les coûts de financement ? Suivez la conversion du carnet de commandes ainsi que les livraisons, les encaissements, la performance opérationnelle et les dépenses. NAS100 donne un aperçu général des secteurs de l’intelligence artificielle et de la technologie, mais ne représente pas une exposition directe à CRWV et ne couvre pas les risques propres à l’exécution ou au financement de l’entreprise.