

那斯達克綜合指數週四下跌 2.6% 至 26,008.86,創 6 月初以來最大跌幅,因科技股在市場重新質疑 AI 擴張成本的情況下回落。標普 500 指數下跌 1.21% 至 7,663.43,而道瓊指數小漲 0.02% 至 52,867.98。大多數美國股票實際上上漲,這顯示當指數中權重最大的個股大幅波動時,重量級科技股的損失如何能壓過其他地方的漲勢。標題指數與更廣泛市場之間的分歧提醒我們,指數層級的波動可能掩蓋了表面下遠為建設性的圖像。
半導體類股領跌,費城半導體指數下跌 6.7%。輝達下跌 4.4%,而英特爾、超微、閃迪與邁威爾各自下跌超過 8%。Meta 下跌 7%,特斯拉下跌 3.1%,因為其財報重新引發市場對 AI 支出及其最終報酬的檢視。損失集中在半導體類股值得注意,因為這些股票一直是 AI 投資週期的主要受益者,使其對任何支出步調的情緒轉變尤其脆弱。逆轉的速度也讓許多交易人措手不及,因為該類股在進入財報季之前一直是最強勢的族群之一。
財報造就了一些可觀的贏家,這是當日最鼓舞人心的部分。寶僑在財報優於預期後上漲 5.6%,黑石上漲 8.4%,Spotify 在樂觀的獲利展望下跳漲 11.1%。這種對比顯示投資人正變得更精挑細選,會奖励哪些成長故事與支出計畫,而不是對任何與科技沾邊的標的一律給予溢價。這種分化對市場比一致上漲更健康,因為它意味著資金正根據個別基本面進行配置,而不是押注單一主題。
SpaceX 的無線野心在盤後撼動電信類股。據報導,SpaceX 商談取得至少 80,000 座美國基地台,帶動 Crown Castle 上漲約 9%,American Tower 上漲 4%,SBA Communications 上漲 7%。Verizon、AT&T 與 T-Mobile 下跌約 3% 至 4%,因為投資人評估另一家全國性業者可能帶來的競爭。這項反應顯示,當一個可信的新進者改變競爭格局時,資金能多快在類股間輪動,也顯示市場仍然願意獎勵可能從破壞中受惠的公司,即便同時懲罰可能被其取代的公司。
亞洲市場回落,而債券與貨幣吸引目光。韓國 Kospi 指數在週五交易中下跌約 2.5%,三星是承壓的股票之一。日本東證股價指數下跌 1.8%,上證綜指下跌 1.6%,而香港恆生指數小漲。亞洲市場的疲弱強化了審慎的基調,並顯示對美國科技財報的負面反應正蔓延到美國交易時段之外。區域之間的分歧也反映了各個市場對半導體需求與 AI 供應鏈的不同曝險。
美國股指期貨給出了較平静的早期訊號。標普 500 期貨幾乎持平,而歐洲斯托克 50 期貨下滑約 0.2%。在貨幣方面,歐元交易於$1.1210附近,美元兌日圓在日圓先前三個交易日上漲後維持在 156.90 日圓附近。期貨的相對平静顯示科技股拋售最糟的部分可能已被消化,儘管在週末前情緒仍脆弱。交易人也謹記,在週四如此波動的交易日之後,期貨市場可能不是現貨開盤的良好指引。
美國 10 年期公債殖利率回落至 5% 以下,交易於 4.96% 附近。週四大漲反映了對避險資產的需求,而法國的指標殖利率在財政疑慮下攀升至 5.06% 以上。12 月聯準會升息的機率降至約 85%,儘管轉向審慎,這仍然可觀。殖利率下滑與歐洲部分地區風險溢價上升的組合,顯示全球背景仍多麼不均衡,即便美國科技財報一直強勁。這種不均衡很可能會在接下來數週使各資產類別的波動維持高檔。
日本提供了另一個關注日圓的理由。9 月核心通膨從 1.7% 加速至 2.1%,重回日本銀行目標之上。這支持進一步緊縮的理由,儘管並未確定時機。該行下一次政策會議於 10 月 30 日結束,交易人將仔細解讀更新後的預測,尋找 12 月行動正在籌備的任何暗示。日圓走強本身就是一個可能使通膨前景複雜化的因素,因為貨幣走強往往會壓抑進口物價,從而壓低衡量出的物價上漲率。
布蘭特原油逼近每桶$114,美國原油在週五早段升破$100,延續週四的漲勢,此前沙烏地阿拉伯的攻擊加劇供應疑慮。昂貴能源使前景複雜化:它在投資人質疑成長之際,提高企業與消費者的成本,同時讓通膨壓力持續存在。結果對中央銀行來說是困難的組合,它們必須權衡持續物價壓力的風險,以及能源成本高漲最終可能抑制需求的可能性。這種緊張是市場近幾週難以維繫漲勢的主要原因之一。
黃金在週四下跌約 3% 後維持在$4,000附近,未能吸引與債券相同的避險需求。比特幣從接近$80,000回升約 0.7% 至$81,700,以太幣上漲 1.2% 至$2,410。債券與其他資產之間的分歧顯示,投資人在何處尋求避險上精挑細選,偏好最深、流動性最高的市場,勝過在傳統避險情境下可能提供對沖的替代選項。這種模式顯示,在實質殖利率與美元以複雜化避險計算的方式波動的環境中,黃金與風險資產之間的傳統關係已變得較不可靠。
週五美國快閃 PMI 將於美東時間上午 9:45 公布,隨後是 10 月的密西根大學消費者信心終值與通膨預期。美國運通與 SLB 也將在開盤前公布財報。這些數據可能影響聯準會週三的決定,特別是如果調查指向勞動市場轉弱或通膨預期進一步上升。交易人將關注這些數字是否支持利率預期近來轉向審慎的變化,而考量到市場對宏觀數據已變得多麼敏感,任何意外都可能使債券與股票出現急劇反應。
下一週為市場帶來另一項嚴苛考驗:微軟、亞馬遜與 Alphabet 的財報,加上聯準會週三的決定與歐洲央行週四的決定。交易人將同時評估 AI 投資的報酬,以及其擴張所需的借款成本。在那斯達克已下跌 2.6%、半導體股票承受沉重壓力的情況下,這些結果將決定這波拋售是暫停,還是對科技估值更深層重新評估的開始。即將公布的財報集中在引領 AI 主題的那些公司,這意味著單一週的財報其賭注異常地高。
交易洞察
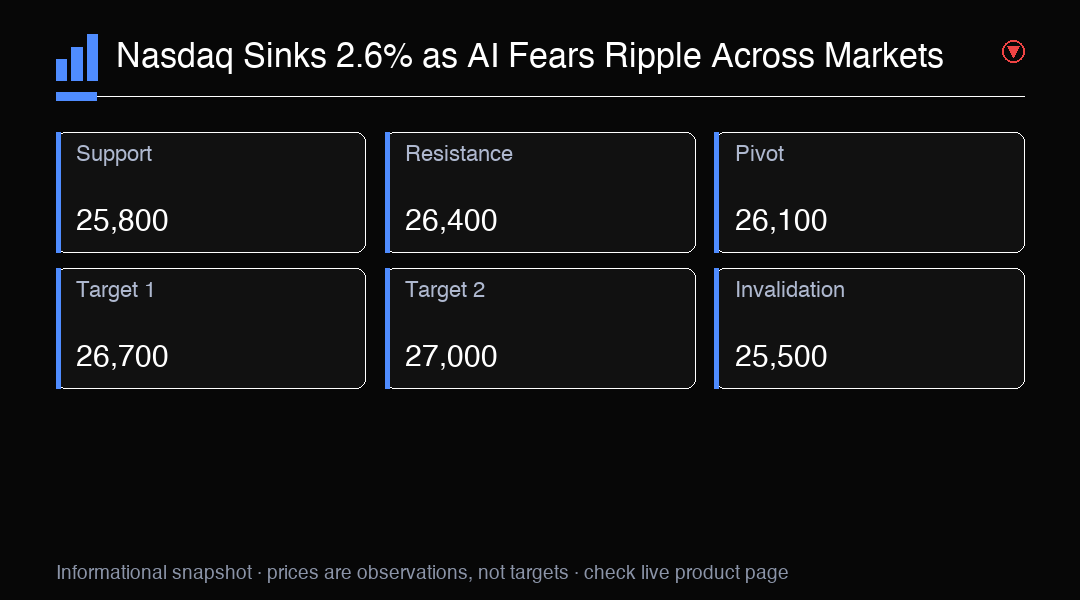
那斯達克下跌 2.6% 至 26,008.86,因 AI 疑慮衝擊半導體與巨型科技股。關鍵支撐位在 25,800。關注下一週微軟、亞馬遜與 Alphabet 的財報。