

美元兑日元跌至接近 156.10 日元的五周低点,随后在周五早盘回升至接近 156.90 日元。汇率下跌意味着日元走强:每一美元能兑换的日元数量减少。这一走势延续了日元的三个交易日涨势,并使汇率处于 9 月初以来的最弱水平,这一转变对日本出口商和全球套利交易具有重要意义。
美国收益率下降削弱了美元支持的重要来源。10 年期国债收益率在周四债券大涨后徘徊于 4.95% 附近,而这一下降降低了持有美元的相对吸引力。当美国债务回报下降时,美元的收益率优势就不那么引人注目,尤其是当投资者同时减少对美国科技股的敞口时。这一组合足以把资金推向日元。
当投资者解除套利交易时,日元也可能受益。这类交易涉及借入低利率货币以购买其他地方的高收益资产,而平仓可能需要买回日元,从而可能放大其涨势。这一机制是日元波动可能突然且具有自我强化性的原因之一,在风险偏好恶化与融资仓位被削减同时发生时尤其值得密切关注。
日本 9 月核心通胀从 1.7% 加速至 2.1%,九个月来首次超过日本央行目标。该指标不包括生鲜食品但包括能源,使其成为基础价格压力的广泛衡量标准。这一加速强化了央行仍有工作要做的论点,也提高了推迟今年早些时候启动的政策正常化的成本。
市场预计日本央行将在 10 月 30 日把政策利率维持在 1.25%,此前 9 月已加息。12 月仍是下一次加息 25 个基点至 1.5% 的最可能窗口,而这一时机现在是日元仓位交易者的核心问题。因此,交易者应把更新后的通胀预测和行长植田和男的指引与标题决议一并审视,因为随附声明将塑造对后续路径的预期。
美元仍拥有可观的利率优势。美联储目标区间为 3.75% 至 4%,市场继续为 12 月再次加息定价高概率。这一利差是美元中期保持强势的根本原因,也限制了日元在不出现美国货币预期重大转变的情况下能走多远。因此,任何持续的日元走强都需要美国经济放缓,或日本央行远为激进,二者目前都尚未出现。
如果美国收益率反弹,或日本央行释放比投资者目前预期更慢的紧缩路径信号,日元走强可能面临阻力。该汇率在三个交易日内已大幅波动,如此走势后出现整固是自然的。交易者将关注跌破近期区间是否成立,还是市场淡化这波走势并重建美元仓位。
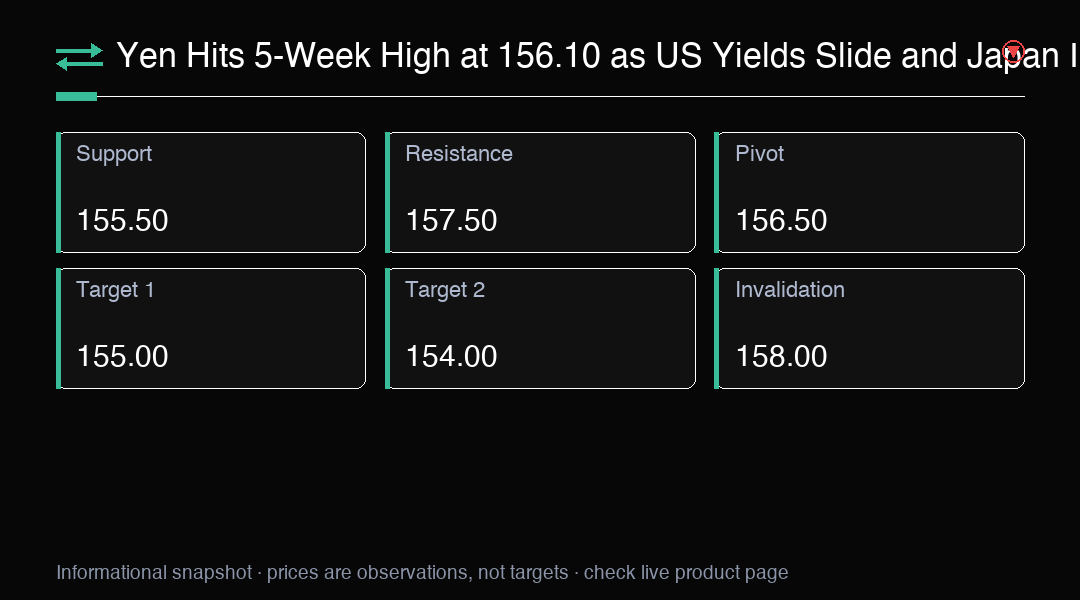
156.10 日元至 156.25 日元区域是即期下行参考。持续跌破该区域将强化美元的看跌论点,155.50 日元和心理关口 155.00 日元将成为需要关注的区域。这些水平既代表技术支撑,也代表此前影响市场的心理阈值,跌破它们将表明日元的涨势仍有空间。
回升在 157.50 日元和 158.00 日元附近面临潜在阻力,这两个水平在下跌过程中失守。再往上,近期 158.94 日元至 159.02 日元附近的峰值仍然重要。这些区域是此前卖方浮现的位置,收复它们需要美国收益率预期或日本央行表态出现明确转变,而目前看来两者都尚不临近。
石油对日本仍是复杂因素。布伦特原油在中东供应担忧加剧的情况下交投于$114上方,而作为能源进口国,油价上涨会使日本面临更高的进口成本。这一动态给日元带来矛盾:油价上涨会扩大日本贸易逆差并拖累日元,即便全球市场焦虑鼓励投资者寻求其防御特性。净效应取决于未来几周哪种力量占主导。
从技术角度看,美元兑日元已跌破近期区间,正在测试 156.10 日元区域。决定性收于 155.50 日元下方可能引发进一步抛售,而收复 157.50 日元上方可能表明这轮下跌已走到尽头。期权市场可能为 10 月 30 日日本央行会议前后的波动率定价偏高,这可能根据政策信号造成任一方向的剧烈波动。
总体而言,在美债收益率下降和日本通胀趋稳强化日本央行进一步紧缩理由的背景下,日元触及五周高点。市场预计央行将在 10 月 30 日维持 1.25%,12 月是下一次加息至 1.5% 的最可能窗口,而美元仍拥有可观的利率优势。未来几周将检验日元的涨势能否延续至 156 日元区域之外,还是美国收益率反弹会限制这波走势。
交易洞察
美元兑日元跌至接近 156.10 日元的五周低点,因美债收益率下滑且日本通胀升至 2.1%。关键支撑位于 155.50 日元。关注 10 月 30 日日本央行决议。