

要点:标普500指数周五上涨0.6%,收于7,811.54,接近周二创下的纪录,全周上涨1.2%。道琼斯指数攀升423点至51,654.95,纳斯达克指数上涨0.6%至27,366.17。周一早盘标普500指数期货上涨0.3%,纳斯达克100指数期货上涨约0.4%。下周将迎来周二开始的银行财报和周三美国东部时间上午8:30的CPI报告。
周五的上涨为标普500指数上涨1.2%的一周画上句号,使该指数接近周二创下的纪录。道琼斯指数423点攀升至51,654.95,纳斯达克指数0.6%上涨至27,366.17,确认了主要指数走势的广度。小公司本周表现滞后,罗素2000指数下跌0.9%,这种分化表明涨势仍集中在大盘成长股,而非扩展到整个市场。这种集中度引发了如果参与度不扩大,涨势可持续性的问题。
周一开盘标普500指数期货上涨0.3%,纳斯达克100指数期货上涨约0.4%,将积极势头延续到新一轮。欧洲期货也上涨,为开盘时段提供支撑背景。交易可能比通常清淡:日本因假期休市,美国债券市场纪念哥伦布日,尽管美国股票正常交易。参与度降低可能放大任一方向的走势,因为流动性较低意味着需要更少的订单就能推动价格。清淡的市场可能对通常会被更逐渐消化的消息产生过度反应。
SpaceX的频谱交易引发了电信行业的剧烈重新定价,波及整个行业。该公司同意以据报道$80亿的价格收购Grain Management的全国800 MHz组合。T-Mobile周五收盘下跌13.3%,AT&T下跌9.8%,Verizon下跌8.8%。铁塔运营商股价上涨,因为该交易表明无线频谱资产具有现有运营商可能需要匹配或超越的战略价值。重新定价迅速而严峻,三大运营商在单一交易日内合计蒸发大量市值,这一幅度迫使投资组合经理重新评估其电信持仓。
亚马逊和苹果周一各自带来新进展,为本周叙事增添内容。亚马逊正在讨论以$70亿收购AI初创公司Decart,尚未宣布达成协议。潜在交易表明该公司愿意大力投入以建设其人工智能能力,并在快速发展的AI领域竞争。苹果周五下跌1.1%,此前其iPhone 18 Pro型号的组件订单削减引发了投资者的需求担忧。该下跌加剧了该股近期的压力,因为交易员质疑下一个产品周期是否能提供市场赋予该公司估值所需的增长。
国际市场表现参差不齐,与较为坚挺的美国期货分化。韩国综合指数下跌2.2%,台湾股市下跌0.5%,而中国蓝筹股小幅上涨0.1%。与较为坚挺的美国期货分化表明华尔街周五的复苏并未产生一致的全球上涨。地区因素,包括当地经济数据和政策预期,继续独立于美国市场走势推动表现。缺乏全球跟进表明国际投资者在承担风险资产之前正在等待更多确认。
随着地缘政治紧张局势缓和以及供应担忧减弱,油价回落。布伦特原油下跌1.5%至每桶$103.18,而WTI原油跌至$90.31附近。Trump提出的俄乌能源停火以及额外的俄罗斯柴油供应缓解了对先前交易日支撑价格的供应中断的即时担忧。能源价格下跌消除了一处通胀压力来源,尽管两个基准仍然足够高,使企业和消费者的投入成本维持在令央行降息路径复杂化的水平。
美元保持了其近期大部分强势,指数接近102.14,接近18个月高点。欧元/美元在连续五周下跌后交投于$1.1210附近,英镑/美元徘徊在$1.3245附近,美元/日圆报158.10日圆左右。持续的美元强势反映了美国经济表现与其他主要经济体之间的差距,以及继续有利于美元计价资产的利率差异。对于美国出口商而言,强劲的货币产生了可能削弱国际市场竞争力的阻力,可能对未来几个季度的企业收益构成压力。
黄金保持在$4,200上方,交投于$4,206附近,而白银达到$61.10上方。较为疲软的石油和温和的美元支撑了贵金属,因为能源价格下跌和货币稳定相结合降低了持有非收益性金属的机会成本。比特币在$83,800附近企稳,以太坊在$2,540附近持稳,表明加密货币综合体在近期波动后正在寻找底部。贵金属走强加上加密货币稳定表明,尽管股市上涨,投资者仍在维持对另类资产的敞口,当宏观前景不确定性持续高企时,这种模式往往会持续。
银行财报周二开始,由JPMorgan、高盛、Citigroup和Wells Fargo领衔,随后周三Bank of America和Morgan Stanley将公布业绩。财报季的开启提供了美国企业能否提供股权估值所需的增长的首次真正考验。标普500指数第三季度盈利预计将增长超过30%,为企业表现设定了一个高要求基准。高门槛意味着即使稳健的结果也可能不足以证明进一步估值扩张的合理性,而令人失望的结果可能触发整个市场的剧烈重新定价。投资者将像审查标题数据一样仔细审查指引和前瞻评论。
ASML周三公布财报,台积电周四跟进,为半导体投资和AI供应链提供重要检验。台积电季度利润预计将增长65%至$234亿,此前收入增长了50%,这一惊人的增长率反映了对先进芯片的巨大需求。半导体行业的表现至关重要,因为它处于AI建设和技术周期的交汇点。这些公司的强劲业绩将验证推动该行业重新评级的资本支出计划,而任何不足都可能使人质疑支撑涨势的支出轨迹的可持续性。
周三CPI将于美国东部时间上午8:30公布,是本周最重要的经济数据。经济学家预计年度总体通胀率为3.7%,核心通胀率为2.5%。市场仍强烈倾向于美联储10月暂停加息,但赋予12月加息约86%的概率,反映出价格压力的持续性。较热的数据可能重新给债券和股票带来压力,因为它将表明通胀仍然顽固到足以需要进一步紧缩。周四公布生产者价格和零售销售,检验通胀压力和家庭需求。美国10年期国债收益率周五收于5.24%左右,保持借贷成本高企,并维持对全市场股权估值的压力。
交易洞察
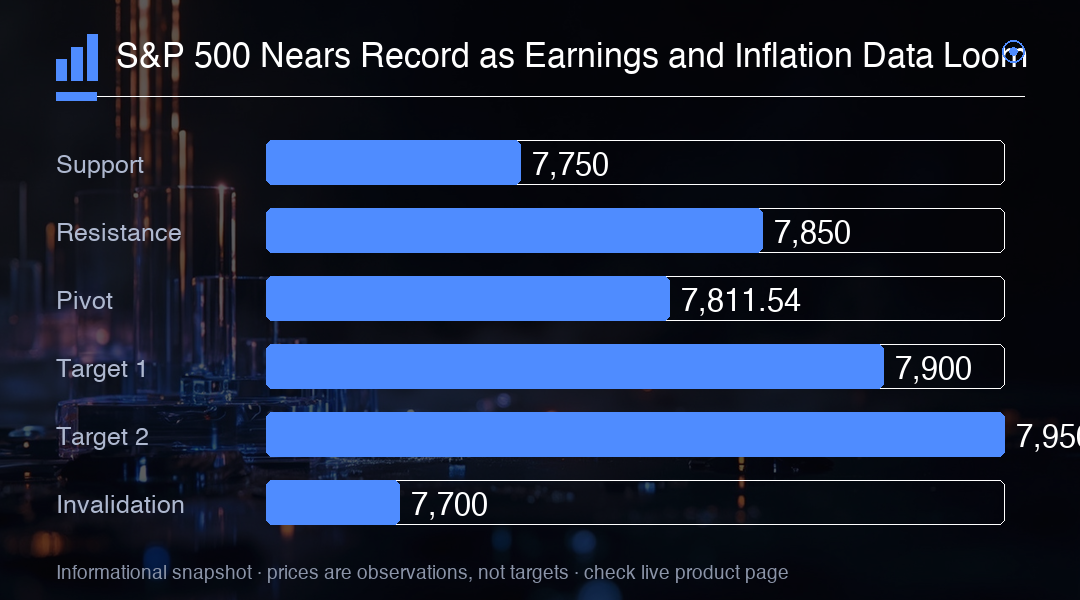
标普500指数接近纪录水平,财报和通胀数据是下一个催化剂。收于纪录上方将确认上涨趋势,而未能突破则可能发出衰竭信号。关注7,811.54水平作为枢纽位,支撑位在7,750,阻力位在7,850。周三的CPI数据是关键宏观事件,较热的数据可能给利率敏感型板块带来压力。