

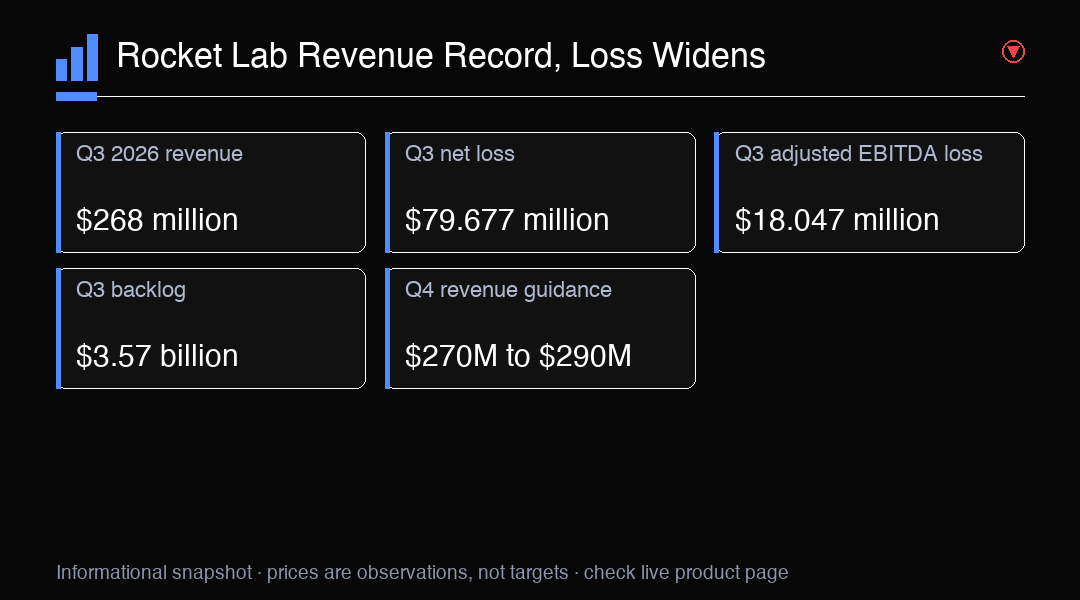
Rocket Lab第三季度业绩凸显了其增长故事中的两个不同方面。营收达到创纪录的$2.68亿,较上年同期增长73%;按GAAP计算,净亏损则从$1,825.7万扩大至$7,967.7万。公司还报告称,经调整EBITDA亏损为$1,804.7万。这些数据共同展现出业务快速扩张与会计和经营亏损并存的局面。仅凭这些数据,无法确定公司需要多久才能将需求转化为持续盈利。营收衡量的是当季确认的销售额,亏损则反映业务相关成本和费用的不同方面。结合来看,比单看增长率更能全面呈现这一时期的情况,也有助于区分当前业务规模与维持这一规模所涉及的经济效益。
股价走势也需要按不同时间段分别观察。Rocket Lab股价周一常规交易时段上涨10.9%,随后在业绩公布后的盘后交易中下跌约5%。前一波走势反映常规交易时段内的交易,后一波则发生在业绩发布之后。若把两者合并为单一的日内方向,就会掩盖这一先后顺序。盘后下跌表明市场最初反应偏负面,但不能据此断定投资者进一步分析后会得出什么结论,也不能确定下一常规交易时段的表现。常规时段价格和盘后价格是不同时间点的独立观察。这个先后顺序为业绩发布提供了背景,但无法解释每位市场参与者的判断,也不能确定市场之后会如何评估业绩。
营收增长清楚地反映了业务规模,但其持续性取决于 主要内容 百分比以外的因素。同比增长73%,是将本季度与去年同期进行比较。这个数据并未说明增长速度能否延续、各业务线的贡献是否均衡,或多少营收能转化为毛利和现金。对于一家投资于发射服务、航天器系统和新型运载工具研发的公司,这些问题都很重要。已报告的数据体现了强劲增长;下一步应持续跟踪营收构成及相关成本。单次比较能显示两个时期之间的变化,而连续多个报告期的数据则有助于判断扩张是否广泛、持续,或受到个别业务活动时间安排的影响。单凭这一数据无法回答这些问题,因此评估营收增长时,最好一并考虑盈利能力和现金指标。
在营收增长的同时,扩大的GAAP净亏损也值得关注。净亏损从$1,825.7万增至$7,967.7万,较上年同期有显著变化。GAAP盈利数据包含的会计项目可能不同于用于评估经营表现的指标,因此投资者可能会将已报告亏损与调整后指标进行比较。这种比较并不意味着GAAP结果无关紧要,而是有助于识别盈利表现中哪些部分具有经常性,哪些属于非现金项目或经过其他调整,以及基础成本结构是否随着营收同步变化。按会计规则报告的净亏损仍是衡量该季度的重要指标。调整后数据可以提供另一种观察角度,但其结果取决于被剔除的项目,且不能取代已报告结果。在判断公司经济状况的走向之前,需要分别理解这两种指标。
经调整EBITDA亏损为$1,804.7万,而按GAAP计算的经营现金流为正$720万。这些指标回答的是不同问题。经调整EBITDA反映公司自行定义的盈利情况,计算时剔除指定项目、利息、税项、折旧及摊销。经营现金流则按会计规则记录核心经营活动产生或使用的现金。当季经营现金流为正,为现金流动情况提供了积极证据,但单个季度并不能证明现金创造能力会持续。审慎解读时,应重视正向现金流数据,但不能将其视为净亏损的替代指标。经调整EBITDA亏损也不应被理解为当期实际收取或支付现金的直接说明。这些指标展现了财务状况的不同方面;未来各报告期内的变化可以进一步说明经营表现和一致性。
订单积压达到$35.7亿,环比增长52%;公司列示的全部发射订单积压中包含117次发射。这些数据反映的是某一时点记录的已签约或已安排工作。它们可以帮助投资者了解潜在的未来活动,但订单积压不等于已经赚取的营收、已经收到的现金或已经完成的发射。时间安排、客户要求、产能和执行情况都会影响工作何时以及如何转化为营收。环比增加值得关注,而订单能否转化为已交付工作仍是实际观察重点。因此,订单积压数据记录的是当时报告总额所代表的工作量,并不保证每项工作都会在特定日期完成。发射次数为已安排活动提供了另一项指标,但仍不同于实际完成的发射数量。随着后续数据公布,可以比较订单积压变化与已完成的工作。
Neutron为订单积压的前景增添了更长期的研发和执行问题。Rocket Lab表示,Neutron发射合同金额超过$5.15亿,在该型火箭首次发射前,订单积压已达到16项任务。首次发射时间仍定为不早于2027年,因此这一安排属于前瞻性计划,而非已经完成的里程碑。任务数量和合同金额体现商业兴趣,但不能确定技术准备程度、时间安排或最终交付情况。投资者可以跟踪公司披露的里程碑进展,同时区分已签约任务与已完成发射。所述时间安排也意味着Neutron的研发周期长于已报告的第三季度业绩期。已签约工作可为潜在未来活动提供参考,而研发及发射里程碑则构成衡量进展的独立依据。合同总额和任务数量都不能证明该型火箭已经完成飞行,也不代表计划时间有保证。
第四季度指引为营收2.70亿至$2.90亿,经调整EBITDA亏损1,400万至$2,000万。指引是管理层对下一季度给出的区间,并非保证实现的结果。按名义金额计算,营收区间高于第三季度实际结果,但仅比较两个季度并不能反映时间安排、业务组合或其他经营因素。经调整EBITDA亏损区间也表明,按这一指标衡量的亏损仍将持续。随着执行情况和经营条件变化,未来结果可能落在指引区间内,也可能超出区间。该区间为公司对营收和经调整EBITDA的预期提供了参考,但并非该季度的确认结果。解读亏损指引时,应使用与已报告经调整EBITDA相同的指标,并留意该指标所包含的剔除项目。后续实际业绩将显示季度结果与指引区间的差异。
创纪录的销售额、扩大的净亏损、正向经营现金流和不断增长的订单积压,共同引出多个值得在后续报告中继续关注的问题:营收增长能否延续?现金创造能力能否持续?随着公司发展,净亏损将如何变化?订单积压中有多少能转化为已完成发射和确认营收?Neutron能否按所述时间推进?这些问题无需预测下一步股价走势,便可用于区分已报告的经营证据与对未来执行情况的预期。综合观察这些问题,有助于避免把销售增长当作盈利能力改善的证明,或把订单积压当作工作已完成的证明。各项指标的变化可能不同步,后续结果可以说明某一方面变化时,其他方面是否也随之变化。这一框架聚焦于已披露业绩和进展,而不预设任何单项数据所代表的结果。
作为市场背景,Rocket Lab的业绩涉及一家个别航天公司,而NAS100是广泛指数代理。NAS100不提供对RKLB的直接敞口,其表现可能受众多公司和整体市场因素影响,与Rocket Lab的业务表现不同。关注大盘指数的交易者可以把指数走势作为一般市场背景,但不应将其解读为Rocket Lab公司特定业绩、订单积压或发射计划的直接反映。因此,指数和公司代表不同类型的市场信息。公司业绩描述Rocket Lab已报告的业务指标,指数走势反映范围更广的公司群体。讨论业绩发布与整体市场状况的关系时,区分两者的涵盖范围十分重要。共享市场背景并不意味着指数能够直接衡量该公司的营收、亏损、现金流或未来发射活动。
Rocket Lab本季度的业绩体现了已报告业务规模强劲扩张,同时亏损仍在持续,且交付要求重大。营收和订单积压反映业务规模及需求指标;现金流只是另一项单季度观察;指引和Neutron目标描述的仍是有待执行的计划。将这些指标区分开来,有助于避免把任何一个 主要内容 当作公司状况的完整描述。后续业绩可以进一步说明增长是否伴随经济效益改善,以及已安排工作是否转化为已完成活动。在此之前,最好将这些数据视为增长势头和持续执行风险的证据,不对个股或整体市场作出确定判断。业绩呈现的是多方面证据,而非单一结论:创纪录营收描述本季度销售额,亏损体现盈利指标仍为负,经营现金流记录另一项现金结果,订单积压则代表潜在未来工作。指引和Neutron时间安排提供了前瞻背景,但都不会因此从计划变成已完成结果。
交易观察
评估Rocket Lab时,应分别看待营收增长、会计亏损、经营现金流和订单积压的转化情况。NAS100是广泛市场指数代理,不提供对RKLB的直接敞口,也不是RKLB的直接替代品或对冲工具。