

纳斯达克100期货周一上涨1.3%,投资者逢低买入人工智能交易,终结了一周的抛售,此前该指数曾被抹去5.5%的涨幅。这轮反弹为本周开了个好头,财报将再次考验人工智能交易。交易员将这波走势描述为一段持续疲弱后的释然性反弹,逢低买盘在美国期货开盘后迅速大举回归。开盘基调具有建设性,涨幅在整个交易时段得以维持,而非在收盘前消退。
标普500期货上涨0.5%,道琼斯工业平均指数期货上涨0.17%,即87点。一只追踪芯片股的交易所交易基金在美国盘前交易中上涨3.6%,在半导体股上周大跌后有望迎来10个交易日以来的首次日线上涨。半导体板块的复苏是抛售已经结束的最清晰信号,跌幅最大的个股吸引了最强劲的买盘。参与面扩大表明,这波走势并非只是资金窄幅轮动回少数几只超大盘股。
这轮复苏发生在一项备受关注的半导体指标创下2008年以来最长连跌之后。波动率指数一度触及四个月盘中高点后回落,表明交易员在最近的抛售之后正在重获信心。隐含波动率的回落与反弹本身同样说明问题,因为平静的衍生品市场通常会鼓励自主买家重新入场。交易员指出,在上一周下跌之后,仓位已变得过度防御,一旦卖压缓解,就留下了急剧反转的空间。
即将到来的繁忙财报周将成为人工智能交易的关键考验。主要科技公司将公布业绩,揭示在人工智能基础设施上的巨额资本支出是否正在转化为收入增长。投资者将关注支出正在产生可衡量回报的迹象,尤其是在云和数据中心板块。未来几个季度的指引将与已公布的数字同样重要,因为市场只愿意为持久增长的证据支付溢价。
华尔街策略师指出,最近的逢低买入表明机构投资者仍然致力于人工智能主题。上周的抛售是由获利了结驱动的,而不是对该技术潜力的根本性重新评估。反弹表明买家仍然愿意在疲弱时介入,这种模式在今年的大部分时间里定义了市场。多家交易台报告称,只做多的账户是买盘一方较活跃的参与者,这表明是一种更长线的投入,而非短线投机。
欧洲股市涨跌互现,斯托克600指数下跌0.9%,此前法国在周末爆发了暴力抗议活动。亚洲股市预计开盘下跌,不过期货显示晚盘可能反弹。澳大利亚S&P/ASX 200指数上涨0.3%。各地区走势分化反映的是本地政治和经济压力,而非全球统一的风险情绪,交易员表示美国时段最终将为本周余下时间定下方向。欧洲成交量低于平均水平,这在投资者等待大西洋彼岸新催化剂时很常见。
油价在触及五个月高点后回落,缓解了对能源成本和通胀的担忧。油价下跌帮助支撑了股市,因为较低的能源成本减轻了企业盈利能力和消费者支出的压力。美元也走软,为风险资产提供了额外支撑。美元走弱往往会提振跨国科技公司的盈利前景,因为其大部分收入来自美国以外,当货币贬值时会折算成更多美元。能源股是少数落后板块之一,跟随原油回调。
分析师指出,市场目前处于关键阶段,财报将决定下一个主要走势。如果科技公司能够证明人工智能投资正在产生回报,反弹可能会恢复。反之,任何令人失望的迹象都可能引发新一轮抛售。在科技股强势上涨之后,超越预期的门槛已经提高,即便是符合预期的业绩也可能不足以满足已经习惯超预期惊喜的投资者。因此,未来几个交易时段应被解读为对人工智能投资周期持久性的一次公投。
期权市场显示对上行敞口的需求增加,看涨期权成交量升至三周以来的最高水平。交易员正在为近期反弹的延续布局,不过鉴于高波动率环境,仍保持谨慎。隐含波动率已从上周的峰值回落,但仍处于高位,这种组合表明对方向持乐观态度,同时对幅度仍存不确定性。期权市场的偏度已转向有利于看涨期权,在基本面改善的配合下,这往往先于进一步的上涨。
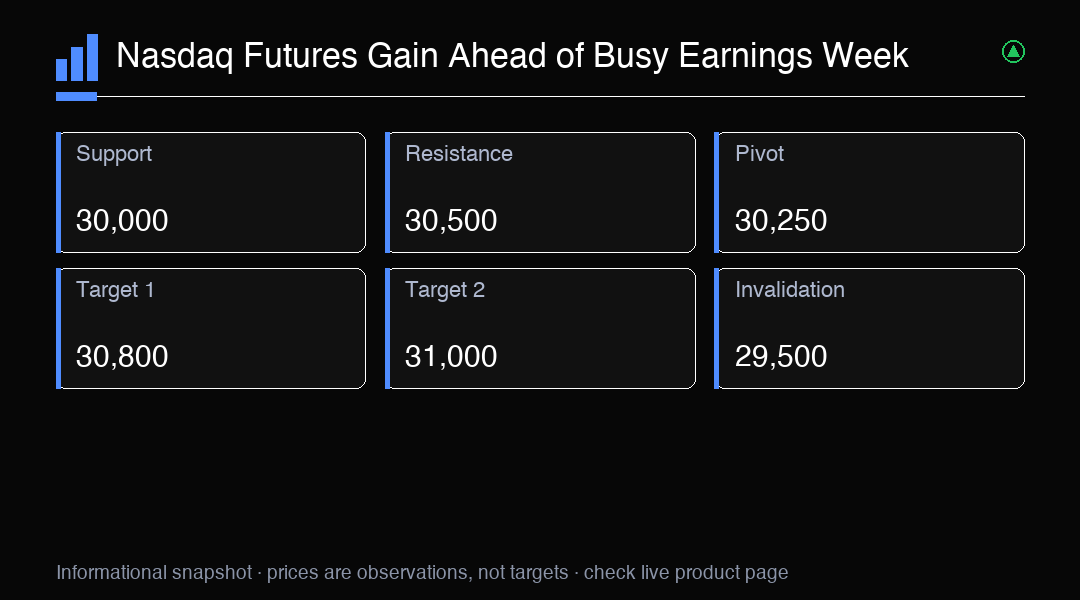
从技术面看,纳斯达克100指数正在测试30,000的关键支撑位。若果断跌破该水平,可能为重新测试29,500打开大门。反之,若收复30,500,将表明重回近期上升趋势,并可能吸引进一步的买盘兴趣。动量指标已开始从超卖区域回升,若持续站上短期移动平均线,将强化调整阶段已经结束的观点。反弹时的成交量温和,这意味着在参与度提升之前,突破的说法仍未得到证实。
展望未来,随着财报、宏观数据和央行表态争夺注意力,未来几个交易时段预计将带来高波动。在消息公布之间,沉重的风险事件与稀薄流动性相结合,意味着价格波动可能在两个方向上都被放大。交易员表示,在大部分科技股业绩公布之前,市场可能以防御性方式交易,届时可能出现更清晰的趋势。财报日历的节奏几乎不留自满的余地。
总体而言,市场在经历上周波动后似乎正在企稳。逢低买入与油价回落的组合提供了近期支撑,但财报周很可能决定人工智能交易能否恢复上行轨迹,还是需要进一步盘整。目前,反弹已经恢复了一些信心,不过这波走势的持久性最终将取决于企业业绩能否验证驱动该板块今年大部分时间的乐观情绪。
交易洞察
纳斯达克100在芯片股抛售后反弹,期货上涨1.3%。关键支撑位30,000。关注财报周以判断方向。