

纳斯达克综合指数周四下跌 2.6% 至 26,008.86,创 6 月初以来最大跌幅,因科技股在对 AI 扩张成本的疑虑重燃中回落。标普 500 指数下跌 1.21% 至 7,663.43,而道指微涨 0.02% 至 52,867.98。大多数美国股票实际上录得上涨,这说明当指数中权重最大的公司大幅波动时,重量级科技公司的亏损如何压倒其他地方的涨幅。头条指数与更广泛市场之间的这种分化提醒我们,指数层面的波动可能掩盖了表面之下远为建设性的图景。
半导体股领跌,费城半导体指数下跌 6.7%。英伟达下跌 4.4%,而英特尔、AMD、Sandisk 和 Marvell 跌幅均超过 8%。Meta 下跌 7%,特斯拉下跌 3.1%,因财报更新重新引发对 AI 支出及其最终回报的审视。亏损集中于半导体板块值得注意,因为这些股票一直是 AI 投资周期的主要受益者,使其对有关支出步伐的情绪转变尤其脆弱。逆转的速度也让许多交易者措手不及,因为该板块在进入财报季前一直是最强势的群体之一。
财报也产生了相当大的赢家,这是本轮最令人鼓舞的部分。宝洁在业绩超预期后上涨 5.6%,贝莱德上涨 8.4%,Spotify 因乐观的利润前景跳涨 11.1%。这种对比表明,投资者正变得更有选择性,只奖励那些增长故事和支出计划,而非对所有与科技相关的东西一律给予溢价。这种分化比统一上涨更健康,因为它意味着资金是基于个股基本面而非单一主题交易来配置的。
SpaceX 的无线业务雄心在盘后撼动电信股。有关至少 80,000 个美国基站谈判的报道推动 Crown Castle 上涨约 9%,American Tower 上涨 4%,SBA Communications 上涨 7%。Verizon、AT&T 和 T-Mobile 下跌约 3% 至 4%,因投资者评估来自另一家全国性运营商的潜在竞争。这一反应表明,当一个可信的新进入者改变竞争格局时,资金在板块间的轮动有多快,也说明当市场仍愿意奖励那些有望从颠覆中受益的公司,即便它同时惩罚可能被颠覆的公司。
亚洲市场回落,债券和货币吸引关注。韩国 Kospi 周五下跌约 2.5%,三星是承压股票之一。日本 Topix 下跌 1.8%,上证综指下跌 1.6%,而香港恒生指数小幅走高。亚洲市场的疲软强化了谨慎基调,也表明对美国科技股财报的负面反应正在扩散到美国交易时段之外。地区分化也反映了各市场对半导体需求和 AI 供应链的不同敞口。
美国股指期货给出较为平静的早期信号。标普 500 期货几乎没有变化,而欧洲 Stoxx 50 期货下跌约 0.2%。在货币市场,欧元交投于接近$1.1210,美元兑日元在前三个交易日日元走强后徘徊于约 156.90 日元。期货市场的相对平静表明,科技股抛售最糟糕的阶段可能已被消化,尽管周末前情绪仍然脆弱。交易者也注意到,在周四这样剧烈波动之后,期货市场可能无法很好地指引现货开盘。
美国 10 年期国债收益率回落至 5% 以下,交投于约 4.96%。周四债券大涨反映了对避险的需求,而法国基准收益率在财政担忧中攀升至 5.06% 以上。12 月美联储加息概率小幅回落至约 85%,尽管转向谨慎,这一概率仍然可观。收益率下降与欧洲部分地区风险溢价上升的组合说明,即便美国科技股财报强劲,全球背景仍多么不均衡。这种不均衡可能使各资产类别的波动率在今后数周保持高位。
日本提供了另一个关注日元的理由。9 月核心通胀从 1.7% 加速至 2.1%,重新高于日本央行目标。这支持了进一步紧缩的理由,尽管并未确定时机。央行下一次政策会议于 10 月 30 日结束,交易者将仔细研读更新后的预测,寻找任何暗示 12 月行动正在准备的线索。日元走强本身也是可能使通胀前景复杂化的因素,因为强势货币往往会压低进口价格,从而降低价格涨幅的测量值。
布伦特原油逼近每桶$114,美国原油周五早盘升破$100,此前沙特遇袭加剧供应担忧,延续周四的涨势。昂贵的能源使前景复杂化:它提高企业和消费者成本,同时在投资者质疑增长之际维持通胀压力。这对央行而言是困难的组合,它们必须权衡持续价格压力的风险与能源成本上升最终抑制需求的可能性。这种紧张关系是近期市场难以维持涨势的主要原因之一。
黄金在周四下跌约 3% 后徘徊于$4,000附近,未能吸引与债券相同的避险需求。比特币从接近$80,000回升约 0.7% 至$81,700,以太坊上涨 1.2% 至$2,410。债券与其他资产之间的分化表明,投资者在避险地点的选择上很有辨别力,青睐最深、流动性最好的市场,而非那些在传统避险情景中可能提供对冲的替代品。这一模式表明,在实际收益率和美元以复杂化避险计算的方式变动之际,黄金与风险资产之间的传统关系变得不那么可靠。
周五美国 flash PMI 于美东时间上午 9:45 公布,随后是上午 10 月的密歇根消费者信心终值和通胀预期。美国运通和 SLB 也在开盘前公布财报。这些数据可能影响美联储周三的决策,尤其是如果调查显示劳动力市场走弱或通胀预期进一步上升。交易者将关注这些数据是否支持近期转向谨慎的利率预期,而鉴于市场对宏观数据的敏感度,任何意外都可能引发债券和股票剧烈反应。
下周市场将面临另一项严峻考验:微软、亚马逊和 Alphabet 财报,以及周三美联储决议和周四欧洲央行决议。交易者将评估 AI 投资的回报及其扩张所需的借贷成本。在纳斯达克已下跌 2.6%、半导体股承压沉重的情况下,这些业绩将决定这轮抛售是暂停,还是对科技股估值进行更深刻重估的开始。即将公布的财报高度集中于引领 AI 交易的公司,这意味着一周业绩的风险异常高。
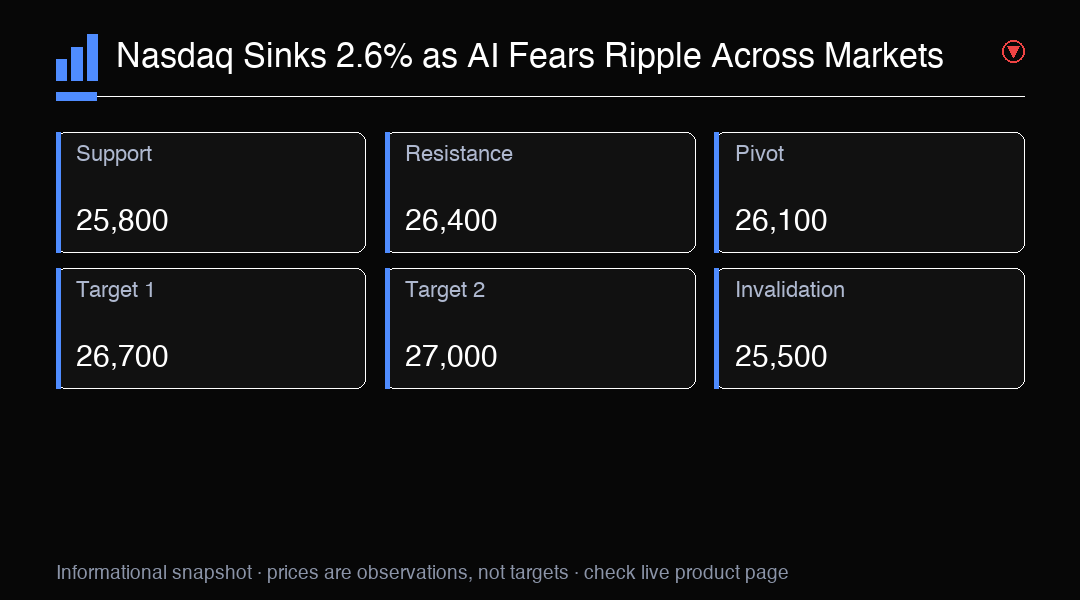
交易洞察
纳斯达克指数下跌 2.6% 至 26,008.86,AI 恐慌冲击半导体和超大型科技股。关键支撑位于 25,800。关注下周微软、亚马逊和 Alphabet 财报。