

要点:周四纳斯达克综合指数下跌1.3%,损失345点,收于27,193.34,此前两个交易日曾创历史新高。OpenAI年化收入接近$50 billion,低于此前流传的$70 billion,为科技股抛售提供了催化剂。美国期货显示周五早盘小幅反弹,纳斯达克100合约上涨约0.5%,标普500期货上涨约0.3%。
周四纳斯达克综合指数下跌1.3%,损失345点,收于27,193.34,此前两个交易日曾创历史新高。下跌集中在芯片股,英伟达下跌2.9%,博通下跌4.3%,美光下跌4.8%。尽管整体下跌,约三分之二的标普500股票上涨,表明抛售是狭窄的,由特定担忧而非广泛的避险情绪驱动。标普500微跌0.5%至7,765.36,而道指上涨0.1%,凸显了科技密集型指数与更分散指数之间的分化。损失集中在少数半导体个股意味着尽管更广泛的市场相对稳定,但主要指数仍受到影响。
OpenAI为科技股抛售提供了催化剂。一份报告指出年化收入接近$50 billion,远低于此前流传的$70 billion。涉及云合作伙伴销售的会计差异使比较复杂化,因此收入差距并不表明需求突然崩溃。然而,这一差异足以触发整个市场对AI相关估值的重新评估,特别是与AI基础设施建设相关的公司。抛售的速度表明AI交易已经变得多么集中,对任何暗示预期可能过高的线索多么敏感。
融资担忧延伸到OpenAI之外。英伟达支持的澳大利亚数据中心运营商Firmus在周五搁置了其拟议的$5 billion IPO,将转而寻求私人资本。该公司预期的估值几乎是8月份融资轮估值的三倍,提醒人们AI的热情并不保证每个价格都有需求。撤回IPO的决定表明公共市场可能不愿意支持最激进的AI基础设施估值,至少目前如此。这一发展加剧了AI资本支出的紧张情绪,并引发了建设能否以当前速度继续的问题。
美国期货显示周五早盘小幅反弹,纳斯达克100合约上涨约0.5%,标普500期货上涨约0.3%。这些是现金市场开盘前的试探性隔夜涨幅,此前一个交易日纳斯达克尽管周四受挫,今年仍上涨约17%。期货反弹表明一些买家认为抛售是过度反应,尽管涨幅足够温和,对后续跟进留有疑问。交易者希望在得出最糟糕抛售已经结束的结论之前看到持续的买入。
国际市场显示了AI担忧的全球影响。日本日经指数在早盘交易中下跌约1%,OpenAI投资者软银下跌5.4%。更广泛的东证指数仅下跌0.2%,说明对科技敞口的集中压力而非广泛的撤退。韩国和台湾市场因假期休市,限制了即时的区域溢出,但留下了这些市场重新开盘时如何反应的问题。软银作为OpenAI的主要支持者之一,是受打击最大的公司之一,凸显了AI交易的相互关联性质。
债券提供了一些缓解,尽管油价仍然昂贵。美国10年期国债收益率在强劲的拍卖需求后稳定在5.23%附近,低于周三的24年高点。较低的收益率可以支持科技估值和黄金等非收益资产,但持续的石油驱动通胀可能限制这种缓解。布伦特原油在周四上涨4%后交易在$103.70附近,使能源成本成为通胀前景的复杂因素。高油价和仍然高企的国债收益率使美联储处于困难境地,利率预期仍然是跨市场的共同压力点。
地缘政治紧张局势增加了另一层不确定性。特朗普保证在11月中期选举前不会攻击伊朗,缓解了即时担忧,但航运风险对通胀仍然重要。较高的油价传导至运输和制造业成本,创造货币政策无法轻易应对的次级通胀冲击。高能源成本和仍然高企的借贷成本使美联储处于困难境地,利率预期仍然是跨市场的共同压力点。黄金上涨1.5%至每盎司$4,200,白银上涨1.7%至$60.50,因收益率和美元走软。
美元的涨势暂停,但没有放弃其更广泛的优势。欧元/美元交易在$1.1226附近,连续第五周下跌,而英镑/美元在$1.3243附近,美元/日元在158 yen附近。美元走强使美国资产对国际买家来说相对更昂贵,抑制了非美国参与者的需求。这种动态限制了风险资产的上行潜力,即使短期利率预期软化,因为货币逆风持续存在,无论美联储下一步做什么。比特币在短暂跌至略高于$80,000后回升至$82,500附近,表明对风险资产的压力是广泛的。
尽管更广泛的科技股疲软,个别股票仍找到上涨的理由。Chipotle在星巴克探索收购该连锁店的报道后跳涨6%,尽管没有宣布协议。百事可乐尽管下调盈利预期仍上涨3.7%,而Palantir在Goldman Sachs将股票评级上调至买入后上涨2.4%。这些走势表明,即使在避险环境中,公司特定新闻仍能推动上涨,并提醒人们市场并非普遍看跌。这些涨幅与纳斯达克下跌同时发生,表明资金在轮动而非逃离。
利率预期仍然是所有风险资产的共同压力点。交易员对10月美联储加息赋予约17%的概率,对12月加息赋予83%的概率。近期与长期预期之间的分化创造了复杂的背景:10月潜在紧缩的即时压力已经缓解,但更广泛的紧缩周期似乎远未结束。较低的收益率可以支持科技估值和黄金等非收益资产,但持续的石油驱动通胀可能限制这种缓解。未来几周将揭示美联储能否在支持增长和控制通胀之间导航。
周五的焦点转向消费者和企业指引。密歇根初步情绪数据预期接近47.5,此前为48.1,通胀预期尤其相关。早盘反弹不能解决政策前景,高油价、仍然高企的国债收益率和AI融资担忧的组合使市场寻找明确的方向性催化剂。纳斯达克在周五早盘交易中能否保持在27,000以上将表明抛售主要是头寸调整事件,而跌破该水平将表明对AI驱动估值的可持续性存在更深担忧。投资者将同时关注数据和价格行为以寻找稳定迹象。
交易洞察
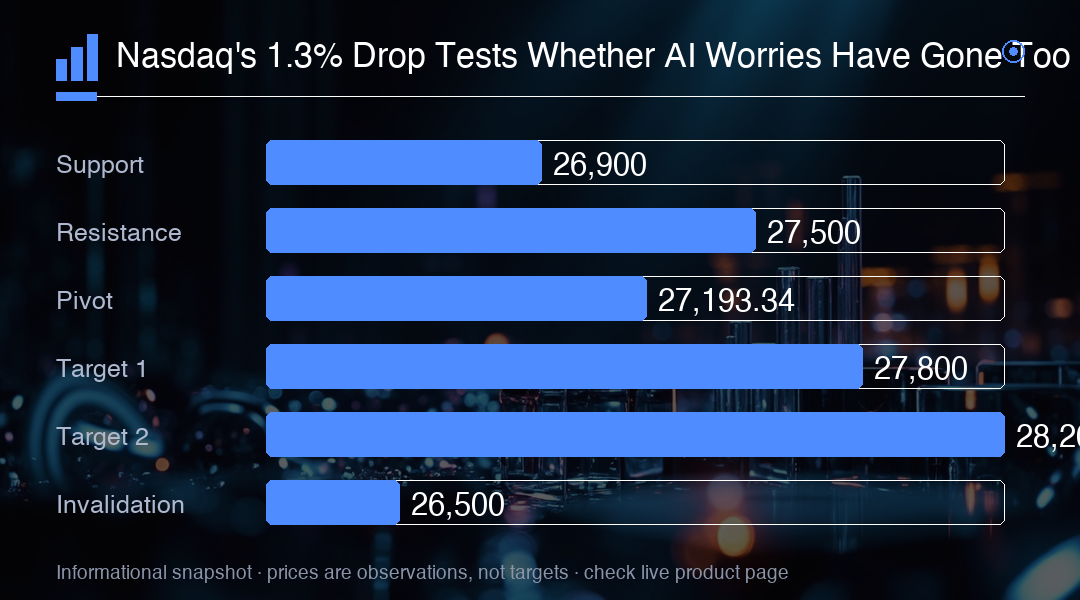
纳斯达克1.3%跌幅至27,193.34考验AI担忧是否过度,期货显示0.5%的小幅反弹。持续突破27,500将确认抛售是过度反应,而未能守住26,900将使反弹失效,使指数面临重新测试26,500。关注周五密歇根情绪数据和10年期收益率,此前在触及24年高点后稳定在5.23%附近。