
英特尔第四季度展望令投资者从较强的第三季度业绩转向未来预期,股价盘后跌逾20%。这并非市场对刚结束季度的简单否定,而是对下一阶段营收、盈利和利润率的快速重新定价。个人电脑市场长期放缓,抵消服务器处理器的强劲需求。对交易者而言,这一区别很重要:由指引引发的抛售往往会持续剧烈波动,直到市场找到充分反映近期预期转弱的价位。
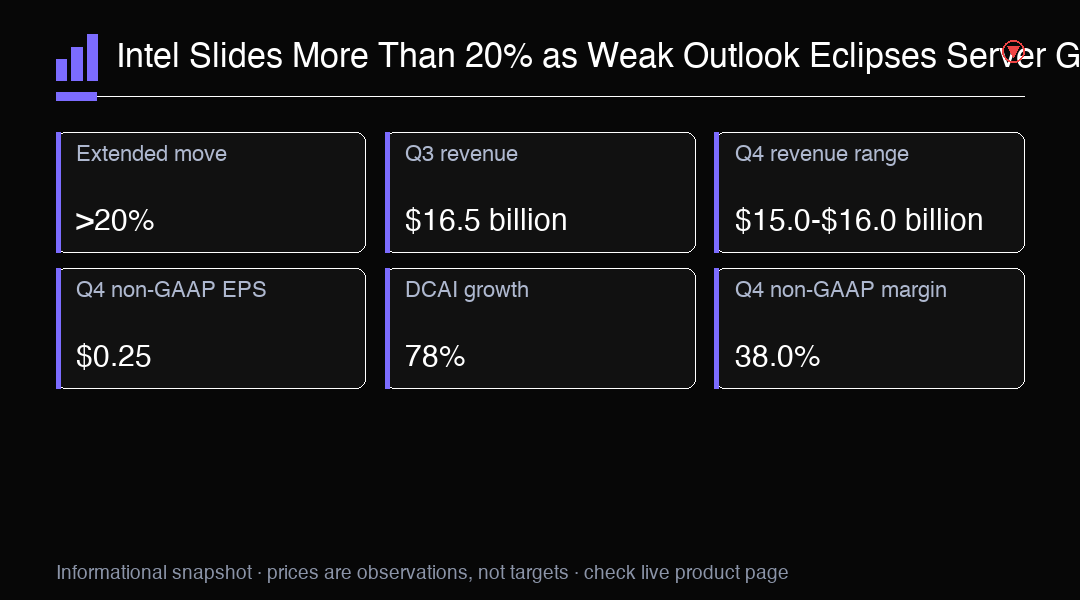
第三季度营收达到$165亿,同比增长21%;非GAAP每股收益由$0.23升至$0.52。数据明显改善,也超过英特尔自身展望,却未能阻止盘后急跌。投资者转而聚焦第四季度150亿至$160亿的营收区间和$0.25的非GAAP每股收益。以$155亿中点计算,营收较第三季度环比下降约6.1%。
利润率指引加重担忧。英特尔预计第四季度非GAAP毛利率为38.0%,低于第三季度的44.1%。毛利率下降意味着扣除产品生产和交付的直接成本后,留存营收减少,因此市场开始质疑定价、产品组合和扩充供应的成本。这也解释了投资者为何忽略盈利改善:当未来每一美元营收可能带来的利润下降时,销售增长的价值会减弱。
本季度最积极的部分来自数据中心与人工智能业务。该部门营收达到$73亿,同比增长78%,环比增长17%。这确认服务器计算需求仍是英特尔的重要机会,公司也处于支持人工智能、云工作负载和企业数据处理的基础设施扩建周期之中。挑战是,在增加处理器供应的同时,把需求转化为可持续盈利,并保护利润率。
以个人电脑为主的业务形成鲜明反差。客户端计算与物理人工智能事业群营收为$81亿,同比下降5%。英特尔预计个人电脑市场低迷至少持续到2027年上半年,意味着其最大成熟市场很难快速反弹。若客户推迟升级或继续消化库存,服务器增长就必须承担更多任务,营收结构将更不均衡,数据中心业务的执行也会更加关键。
因此,这轮抛售不应简单描述为业绩不及预期。英特尔第三季度表现较强,但前瞻指引意味着环比销售下滑、调整后每股收益大幅降低以及盈利能力收窄。股票市场更重视未来现金创造能力,而非过去表现。管理层预示下一季度转弱时,积极的历史数据会迅速失去影响力,尤其是在市场已经因英特尔人工智能定位改善而积累乐观情绪之后。
对半导体交易者而言,关键是营收结构能否在利润率压力固化前改善。若供应增加让英特尔满足更多服务器需求,数据中心与人工智能业务持续扩张可支撑情绪;但单一部门高速增长不会自动修复整张利润表。制造成本上升、产品组合不利或定价压力都可能限制收益。服务器销量增长同时伴随毛利率稳定或改善,才比单纯营收增长更具建设性。
个人电脑前景仍是最清晰的下行风险。低迷延续至2027年上半年,会让英特尔未来数季继续面对消费者与企业换机周期疲弱,也可能促使行业加大促销,进一步压低定价。个人电脑更快复苏会改变局面,但交易者不应在没有证据时预设反弹。渠道库存、企业升级需求以及客户端部门能否恢复同比增长,都是值得观察的信号。
短期价格可能继续对标题跌幅与基本经营趋势之间的差异敏感。同期市场信息普遍把盘后跌幅描述为超过20%,部分估计约21%,也有接近23%。盘后价格在常规交易开盘前仍会变化,把任何单一百分比当作固定最终跌幅会夸大精确度。成交量、开盘缺口和买方能否守住常规时段首个低点,将提供更可靠的市场确信证据。
建设性情景需要多项条件同时成立。英特尔必须达到或超过第四季度150亿至$160亿营收区间,证明数据中心与人工智能需求持续强劲,并显示38.0%的非GAAP毛利率预测只是暂时低点,而非新基准。服务器处理器供应改善可能有帮助,但只有转化为盈利出货,扩充供应才能改善投资逻辑。更清晰的利润率前景,是运营改善追上需求的最明确信号。
看空情景则是个人电脑收缩时间长于预期,同时服务器增长交付成本上升。届时营收可能持续波动,市场也会继续折价未来盈利。若未能达到第四季度区间或利润率进一步受压,将强化业务结构改善过慢的观点。反之,客户端需求增强、服务器增长持续以及利润率回升,会挑战负面论点,并可能支持股价修复财报缺口。
交易者应把该股视为高波动的财报后机会,而非已经确定的长期结论。第三季度证明英特尔能够实现强劲营收增长和显著数据中心动能,展望则显示其转型仍面对需求不均与盈利压力。下一阶段将由执行决定:达到指引、管理个人电脑低迷、扩大服务器供应,并把人工智能相关需求转化为更健康的利润率。在这些信号同步改善前,急涨与再度卖压都可能出现。
交易洞察
英特尔的走势是指引驱动的重新定价,而非单纯业绩不及预期。交易者应关注常规时段开盘缺口、后续成交量以及第四季度预期能否稳定。建设性情景需要营收处于150亿至$160亿区间、数据中心与人工智能增长持久,并证明38.0%的非GAAP毛利率预测只是暂时低点。利润率进一步受压或个人电脑市场更深下滑,将维持较高下行风险。