

要点:周三,道琼斯工业平均指数下跌341.41点,跌幅0.7%,报51,179.87点,标普500指数和纳斯达克综合指数各下跌0.2%,从历史收盘高点回落。美国10年期国债收益率徘徊在5.3%附近,接近2002年以来的最高水平,美元指数维持在102.23附近的18个月高点。博通正在寻求超过$50 billion的融资用于定制OpenAI芯片,三星预测季度营业利润将增长783%,达到107.4万亿韩元($72 billion)。
华尔街的回调延续至周四早盘交易,因为油价高企和大规模AI融资计划使借贷成本成为焦点。标普500和纳斯达克期货基本持平,而日本日经指数下跌0.9%,韩国综合指数下跌0.6%。欧洲股指期货小幅走高,在周三下跌后提供试探性复苏。谨慎的基调反映了市场仍在消化美国国债收益率高企和AI基础设施扩张日益增长的资本需求的影响。在股市近期压力已经结束的明确证据出现之前,交易员对投入新资金持谨慎态度。
周三,道琼斯工业平均指数下跌341.41点,跌幅0.7%,报51,179.87点。标普500指数和纳斯达克综合指数各下跌0.2%,从历史收盘高点回落。在国债拍卖强劲需求帮助缓解债券市场压力后,股市收复了部分早盘跌幅。盘中复苏表明买家在较低水平仍然活跃,但收益率上升的潜在压力继续对股票估值构成压力。在指数触及历史高位后,这一下跌标志着市场情绪的重大转变,最新的价格行为表明卖家已重新掌控短期趋势。
美国10年期国债收益率徘徊在5.3%附近,接近2002年以来的最高水平。收益率上升增加了融资成本,使债券相对于股票更具竞争力。9月美联储会议纪要显示仍有进一步收紧的可能,尽管交易员仅赋予10月加息约19%的概率。高收益率与持续的利率预期相结合,为多个行业的风险资产创造了具有挑战性的环境。当借贷成本上升时,公司面临更高的偿债费用,这可能压缩盈利能力并降低未来收益的现值。
美元指数维持在102.23附近的18个月高点。EURUSD交易在$1.1200附近,因为对法国财政的担忧对欧元和邻近债券市场构成压力。USD/JPY在日本报告好于预期的经常账户盈余后回落至157.80附近。汇率变动既反映了美国利率预期,也反映了当地发展,强美元为跨国企业盈利增加了另一层压力。美元走强使美国出口商品在海外更昂贵,并在汇回时降低海外收益的价值,为拥有大量国际业务的公司构成逆风。
博通正在寻求超过$50 billion的融资用于定制OpenAI芯片,而甲骨文正在探索融资,SpaceX正在讨论$40 billion的Nvidia采购方案。SpaceX股价周三下跌2.5%。这些拟议的交易凸显了AI扩张日益依赖外部资本的程度。融资需求的规模引发了市场能否在不扰乱现有信贷条件的情况下吸收如此大规模债务发行的疑问。当多家大公司同时寻求融资时,可能收紧流动性并推高整体借贷成本。
三星预测季度营业利润将大幅增长783%,达到107.4万亿韩元($72 billion),受AI内存需求蓬勃发展的支撑。收入预计将达到195万亿韩元。然而其股价仍小幅走低,提醒投资者,即使业绩出色,如果投资者认为增长将不可持续,仍可能令人失望。强劲的基本面与疲软的价格行为之间的背离凸显了市场对风险的谨慎态度。即使业绩优异,如果投资者认为增长周期已经见顶,也可能无法提振股价。
美光周三上涨4.1%,此前分析师上调目标价,成为更广泛回落中的显著例外。其他方面,富国银行下跌1.5%,因其住房拥有承诺受到审查,而李维斯在盘后交易中下跌约2%,此前季度收入不及预期。个股表现喜忧参半表明,即使宏观压力主导大盘指数,个股特定因素继续推动结果。当整体市场面临压力时,投资者倾向于更多关注公司特定新闻,而非广泛的主题趋势。
Applied Digital报告季度收入为$341.9 million,增长322%,远超预期。其净亏损也扩大至$221 million。这些结果说明了交易员在AI基础设施领域应关注的区别:快速增长的收入需要在建设成本、偿债和运营费用之后转化为现金生成。亏损扩大凸显了AI建设的资本密集型性质以及在规模化实现盈利方面的挑战。AI基础设施领域的公司通常需要大量前期投资才能产生正现金流。
布伦特原油上涨1.3%至每桶$101.53,WTI原油上涨至$89.39,因为对海湾航运的袭击重新引发供应担忧。此前周三在IEA支持加快储备释放后油价下跌。能源价格高企可能延长通胀压力并使货币政策复杂化,使央行放松政策的空间缩小。油价上涨传导至更广泛的通胀预期,进而维持对利率和股票估值的压力。能源市场对地缘政治发展仍然敏感,任何供应中断都可能迅速推高价格。
现货黄金在触及两个月低点后回升0.5%至约$4,130。白银小幅上涨至$60.36。美元略微走软提供了缓解,但高收益率仍然是不生息金属的逆风。交易员仍预计12月美联储加息的概率约为80%。比特币在周三下跌约2.6%后稳定在$83,300附近,盘中低点约$82,800提供了近期下行参考,反弹需要回升至$85,500附近。贵金属市场继续在高实际收益率的重压下挣扎,这增加了持有不付息资产的机会成本。
今天的检查点是美联储理事Christopher Waller的讲话、百事可乐财报和美国初请失业金人数。百事可乐将在美国东部时间上午6:00公布财报,初请失业金人数将在美国东部时间上午8:30公布。关注消费者数量和劳动力市场韧性以及美国国债收益率:这些信号将有助于检验盈利乐观情绪能否承受更紧的金融条件。企业业绩与宏观经济数据之间的相互作用很可能决定市场能否企稳,或者近期回调是否会进一步扩大。美联储官员的讲话将被仔细审视,以寻找未来利率路径的线索,而财报将揭示公司能否在成本上升的环境中维持定价能力。
交易洞察
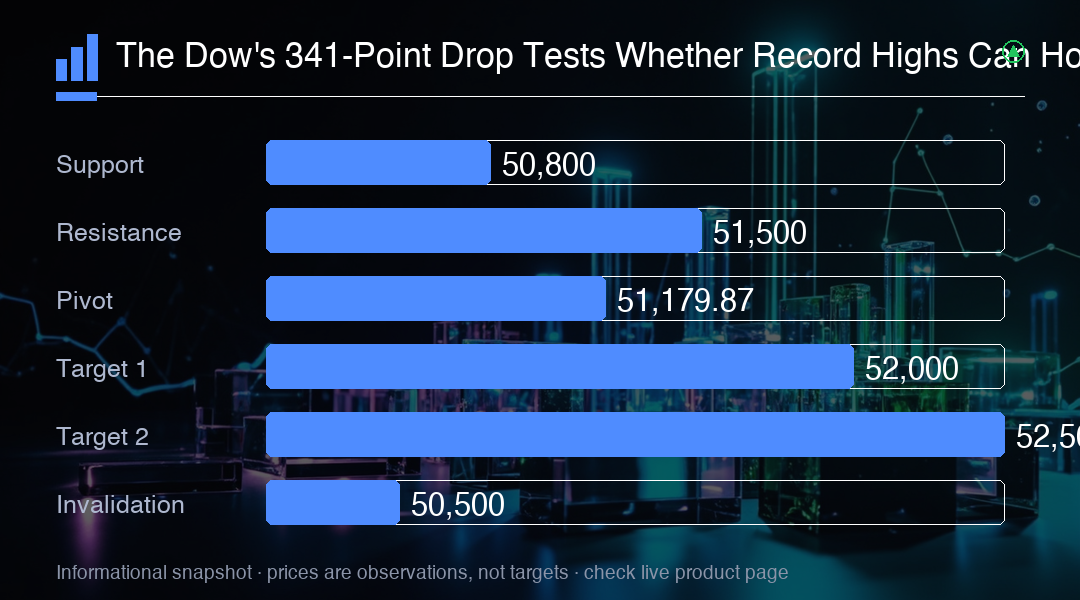
道琼斯指数下跌341点至51,179.87,加上10年期国债收益率接近5.3%和美元指数在102.23附近的18个月高点,表明金融条件仍然足够紧张,限制了股市上行空间。持续跌破50,800可能加速抛售至50,500,而反弹至51,500以上则表明买家已吸收压力。近期前景在很大程度上取决于美国国债收益率能否企稳,以及企业盈利能否承受更紧的金融条件。