

S&P 500, Salı günü teknoloji odaklı satışların Wall Street genelinde derinleşmesiyle 1.1% oranında düştü; çip hisseleri sert kayıplara uğradı ve piyasa oturumun başlarında kazandığı değerlerin tamamını geri verdi. Bu düşüş, bu hafta sektörden milyarlarca doların silinmesine yol açan satışların devamıydı; yatırımcılar, 2026 yılının büyük bölümünde hisse senedi piyasalarına hakim olan AI odakli yükselişin sürdürülebilirliğini yeniden değerlendiriyordu. İşlem hacmi, son dönemin ortalamalarının belirgin üzerindeydi; sadece endeks içinde 51,670.10 hisse el değiştirdi ve kurumsal konumlandırma yoğunluğunu yansıtıyordu. Tezgâh atmosferi, bir oturum içinde temkinli iyimserlikten savunmaya dönüştü; işlemciler, piyasanın en yoğun pozisyonlarına maruz kalmalarını azaltmak için acele ediyordu.
Nasdaq 100, son Temmuz'un sonlarından bu yana en sert tek gün düşüşünü yaşadı; işlemciler megacap teknoloji isimlerinden geri çekilirken 2.1% oranında geriledi. Russell 2000, 11% düşüşle düzeltme bölgesine giriş yaptı; faize duyarlı küçük sermayeli hisseler, satışların en ağır yükünü taşıdı. Büyük sermayeli ile küçük sermayeli performans arasındaki fark, piyasaları saran risk iştahsızlığının kapsamını vurguluyordu; S&P 500 bileşenlerinin 22%'si, oturum sonunda 50 günlük hareketli ortalamalarının altında işlem görüyordu. Yarı iletken aşırı isimler, yılın başından bu yana en iyi performans gösterenler arasındayken, AI altyapısına yapılan harcamaların mevcut seviyelerde sürdürülebilirliğini sorgulayan yatırımcıların en büyük akışlarını yaşadı. VIX volatilite endeksi, gün içinde 15%'ten fazla sıçradı ve yükselen bir seviyede oturdu; opsiyon piyasası katılımcılarının süregelen dalgalanmaya hazırlandığını gösteriyordu.
Satışlar, Salı sabahı yayınlanan ABD enflasyon verileriyle tetiklendi; beklentilerin üzerindeydi. Tüketim fiyat endeksi, Eylül ayında yıllık bazda 3.7% oranında arttı; bu, dört ayın en yüksek seviyesi ve piyasa beklentisi olan 3.6%'nın üzerindeydi. Aylık temel enflasyon 0.2%'ye ivmelendi; Federal Rezerv'in kısıtlayıcı politikasını sürdürmesi için baskı oluşturdu. Gıda, enerji ve konut hariç süper temel ölçüm de beklenmedik bir artış kaydettı; yıllık bazda 3%'ten fazla seyrediyor ve disenflasyon eğilimlerinin sağlamlaştığı umutlarını boşa çıkardı. Tahvil piyasası tepki gösterdi; 2 yıllık ve 10 yıllık Hazine getirileri tırmanarak, işlemcilerin daha şahin merkez bankası beklentilerini fiyatlamasına yol açtı.
İşlemciler artık Federal Rezerv'ten ek faiz artışı ihtimalini yüksek olasılıkla fiyatlamaya başladı. Fed fonları vadeli işlemleri, Kasım toplantısında 25 baz puanlık ek artış olasılığının 40%'tan 65%'e yükseldiğini gösteriyor. Dolar, 10 yıllık Hazine getirileri 4.85%'e tırmanınca büyük paralar karşısında güçlendi. Yeşil para, para sepeti karşısında 0.9%'dan fazla kazandı; fark ödemeleri ABD varlıkları lehine genişlerken yen ve euro karşısında özellikle sert hareketler yaşandı. Piyasa stratejistleri, yeniden fiyatlandırmanın bu yılın en agresif hareketlerinden biri olduğunu belirtti; Aralık artışı olasılığı da önemsiz seviyelerden 30%'un üzerine çıktı.
Çip hisseleri düşüşü lider etti; Philadelphia Yarı İletken Endeksi 3.8% geriledi. Nvidia 3.2% düşerek $221.30'a, Micron 4.1% gerileyerek $914.13'e ve Marvell 8.7% düşerek $245.28'e sabitlendi. Bu kayıplar, bu hisselerin son aylardaki kazançlarının keskin bir ters dönüşüydü. Veri merkezleri ve AI hızlandırıcı talebine maruz kalan çip üreticileri, yatırımcılar dev altyapı yatırımlarının geri dönüş zaman çizelgesini sorgularken özellikle ağır yaşandı. Dönemin zirvesi işaretindeki birkaç yarı iletken ismi, saatler içinde çift haneli yüzde oranlarında değer kaybetti; haftalarca süren kazançlarını tek oturumda sildiler.
Analistler, satışların yapay zekâ yatırımlarının beklenenden daha hızlı getiri üretmeyeceği endişelerini yansıttığını söylüyor. AI işi, 2026 yükselişinin ana itici güçlerinden biri oldu; megacap teknoloji hisseleri endeks kazançlarını orantısız bir paylaştı. Bu işin geri çekilmesi, geniş piyasa performansını etkileyebilir. S&P 500'ün bir avuç AI ilişkili isimde yoğunlaşması, küçük kâr toplamanın bile endeks genelinde zincirleme düşüşlere yol açabileceğini gösteriyor. Bazı stratejistler, teknoloji hisselerinin büyük çoğunluğunu oluşturduğu ve ani bir ters dönüş yaşadığı dönemle benzer çiziyor.
Çip ötesinde, diğer teknoloji hisseleri de baskı altında kaldı. Apple, sektörün az sayıdaki artanlarından biri olarak $342.96'ya yüzde 5 yükseldi; Tesla 2.2% düşerek $367.16'ya geriledi. Oracle 8.8% gerileyerek $130.55'e, Dell ise 11.3% düşerek $507.93'e sabitlendi; kurumsal AI altyapısı harcamalarına ilişkin endişeleri yansıttı. Zayıflık, teknoloji manzarasına yayıldı; bulut bilişim sağlayıcıları, kurumsal yazılım üreticileri ve siber güvenlik şirketleri değişen şiddette düşüşler kaydetti. Güçlü temel sonuçlara sahip şirketler bile, yatırımcılar sektöre maruz kalmayı azaltırken daha geniş satış baskısından kaçamadı.
Hazine Bakanı Bessent'in tahvil piyasası müdahalesi yorumları, belirsizliğe bir katman daha ekledi. Hazine Bakanlığı, gelecek çeyrekte tahvil ve tahvil geri alımlarını en iki katına çıkaracağını duyurdu; uzun vadeli menkul kıymetlerin tırmanış getirilerini sınırlama çabasıydı. Bu hamle başlangıçta hisseleri yükseltti, ancak işlemciler enflasyon verilerine odaklanınca kazançlar söndü. Bazı piyasa katılımcıları, geri alım genişlemesini maliye politikasının para politikasıyla çatışma içinde olduğu örtük bir kabul olarak yorumladı; hükümet, Fed sıkılaştırırken borçlanma maliyetlerini düşük tutmaya çalışıyor. 30 yıllık Hazine getirisi yüksek seviyede kaldı; yatırımcıların ABD mali pozisyonlarının sürdürülebilirliği endişelerini yansıttı.
Önümüzdeki dönemde yatırımcılar Perşembe günü yayınlanacak üretici enflasyon raporunu bekliyor; Fed'in yolculuğuna dair ipuçları sunacak. Perakende satış verileri ve haftalık işsizlik başvuruları da yayınlanacak. Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines ve Snap'in hafta ilerleyen günlerde rapor sunması bekleniyor. Üretici fiyat endeksisinin sadece bir artış göstermesi öngörülüyor, ancak en üstten sürpriz, faiz oranı piyasalarında devam eden yeniden fiyatlandırmayı daha da güçlendirebilir. Opsiyon hareketleri, işlemcilerin ay sonuna kadar teknoloji ve finans sektörlerinde yoğun satın alma talebiyle dalgalanmaya hazırlandığını gösteriyor.
Piyasa stratejistleri, mevcut satışların faize duyarlı sektörlerde yoğunlaştığını ve savunma ve temettü ödeyenlerin nispeten iyi performans gösterdiğini belirtiyor. Yardımcılar ve tüketim ürünleri hisseleri 0.5%'ten az geriledi; bu, dönüşümün geniş bir hisse senedi kaçışından çok konumlandırma olduğunu gösteriyor. Sağlık sektörü hisseleri de üstün çıktı; savunma özelliklerinden ve ilaç şirketlerinin faiz oranı dalgalanmalarından görece izolasyonundan yararlandı. Büyüme ve değer stilleri arasındaki fark dikkat çekici; değer odaklı fonlar sadece küçük girişler görürken büyüme odaklı araçlar akışlar yaşadı. Bu model, beklentileri yeniden ayarlayan bir pazarla uyumlu; resesyon fiyatlamıyor.
Bazı kurumsal yatırımcılar, kurumsal kazançların sağlam ve ekonomik büyümenin dirençli olduğunu savunarak bu geri çekilme fırsatı olarak görüyor. Ancak, Fed'in belirsizliği ve ek faiz artışı potansiyeli nedeniyle temkinli davranmak gerekiyor. Birkaç büyük varlık yöneticisi, hisse senedi piyasası volatilitesine karşı korunma amaçlı yüksek kaliteli temettü ödeyenler ve kısa vadeli sabit getirili araçlarda pozisyonlar biriktiriyor. Özel sermaye ve girişim sermayesi şirketleri, yılın er dönemlerinde göreli değerlerle karşılaştırıldığında daha caziri giriş noktaları olarak bu geri çekilmeyi değerlendiriyor.
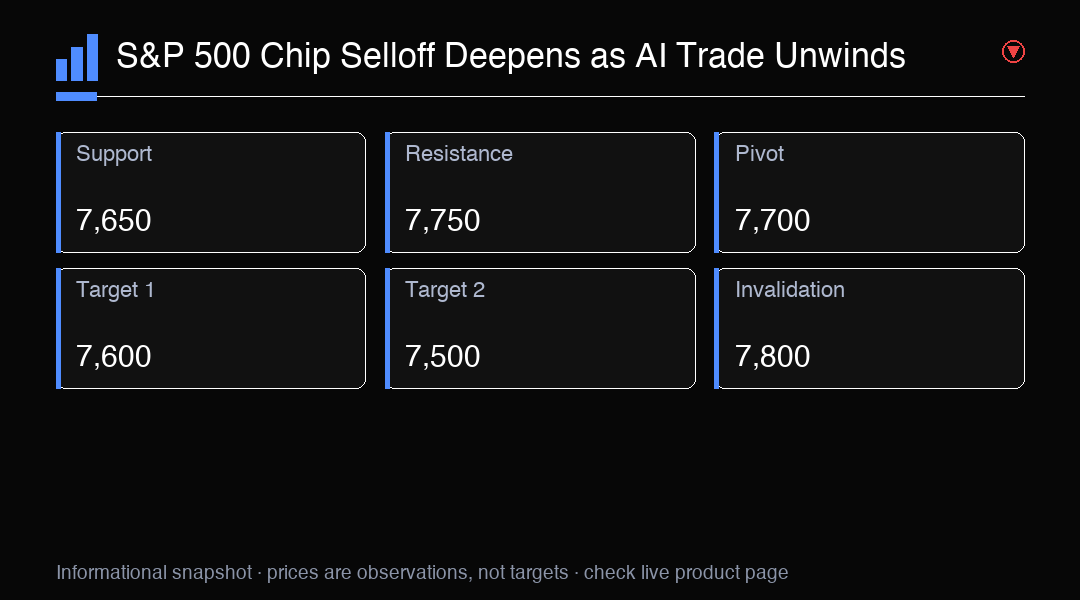
Şu an için, piyasasın Fed'in politika yolunda daha fazla netlik olana kadar dalgalı kalması muhtemel. S&P 500 için kritik destek 7,650 seviyesinde; bu seviye bu hafta defalarca test edildi. Bu seviyenin altında kırılma 7,500'ye doğru daha fazla düşüş sinyali verebilir. Teknik analistler ayrıca 200 günlük hareketli ortalamayı izliyor; şu anda 7,700 civarında ve kritik uzun vadeli trend göstergesi olarak öne çıkıyor. Hacim kalıpları, kurumsal yatırımcıların yeni sermaye taahhüt etmeden önce daha kesin sinyaller beklediğini gösteriyor; makroekonomik tablo netleşene kadar birçoğu yüksek seviyelere çıkıyor.
İşlem İçgörüsü
S&P 500, AI sektörünün geri çekilmesi ve Fed faiz oranları endişeleriyle kısa vadeli düşüş trendinde. Kritik destek 7,650. Yön için Perşembe günü PPI verilerini izleyin.