

Salı günü saatlerarasında SpaceX hisseleri %10'un üzerinde yükseldi. Şirketin yatırım tezini yeniden şekillendiren güçlü bir kâr sürprizi geldi. Üçüncü çeyrek geliri $14.6 milyara ulaşarak bir önceki yıla göre %161 arttı ve $12.9 milyarlık beklentin de rahatça üzerinde yer aldı. Bu, bilişim altyapısına yapılan yatırımların giderek önemli satışlar üretmeye başladığına dair daha güçlü bir kanıt sunuyor. Bu sürprizin boyutu, ağır sermaye harcamalarının kalıcı bir gelir büyümesine dönüşüp dönüşemeyeceği tartışmasını derhal yeniden çerçevelemeyi başardı. Rapor öncesinde hisse senedinin asıl sorusu, veri merkezi kapasitesine dökülen paranın nihayet gelir olarak karşılık bulup bulamayacağı veya yetersiz bir getiriyle elde edilen amortismana tabi varlıklar olarak birikmesine yol açıp açmayacağıydı. Çeyrek bu soruyu kesin dille yanıtladı ve bunu satış tarafındaki çok az kişinin beklediği bir hızda yaptı. Bu nedenle odak, artık geçmişteki büyümeye değil, mevcut kapasiteyi ne kadar hızlı faturalandırılabilir gelire çevirebileceğine kaydı.
Net gelir $4.4 milyara ulaştı ve bir önceki yılın $1.1 milyarlık zararından dönüş yaşandı. Bu, SpaceX'in halka arzdan bu yana ilk kârlı çeyreğini oluşturuyor. Bu dönüş önemli çünkü işletmenin devasa altyapı harcamalarını karşılayabildiğini ve en azından gelirler planlandığı gibi geldiği çeyreklerde olumlu bir alt satır üretebildiğini gösteriyor. Yatırımcılar bu sonucun kalıcı bir kâr eğiliminin başlangıcı mı yoksa tek bir güçlü rapor mu olduğunu öğrenmek isteyecek. Bu büyüklükteki kârlar yönetime, genişlemenin bir sonraki aşamasını dış finansmana tamamen bel bağlamadan iç kaynaklardan finanse etme alanı açıyor. Bu, harcama planının küçülmediği büyüdüğü bir çeyrekte önem kazanıyor. Temkinli olan yaklaşım ise şu: çeyrek, gelirlerin zamanında gelmesinden ve maliyetlerin henüz inşaya tam olarak yetişmemiş olmasından yararlandı. Bu iki etki tek bir çeyrekte toplandığı için, bir sonraki raporun aynı zemini paylaşmayabileceğini akılda tutmakta yarar var.
Süper Zekâ birimi $7.56 milyar gelir elde etti. Bu rakam bir önceki yılın $813 milyonundan yükseldi ve toplam satışların %52'sini oluşturuyor. Birim ayrıca $431 milyon faaliyet kârı kaydetti. Bu, yapay zekâ işinin birçok analistin modellemediğinden daha hızlı ölçeklendiğine işaret ediyor. Birimin büyüme oranı, şirketin gelir bileşiminin ne kadar hızlı hesaplama alanına kaydığını ve geleneksel fırlatma operasyonlarından uzaklaştığını gözler önüne seriyor. Bir yıl önce bu segment, muhasebe tablolarında yuvarlama hatası düzeyindeydi. Bugün ise grubun tek başına en büyük gelir kaynağı. Tek bir yılda yaşanan bu değişim gerçek bir teknoloji dönüşümü dışında alışılmadık bir durum ve şirketin kaderinin artık işi inşa eden fırlatma temposundan çok hesaplama kapasitesi talebine bağlı olduğu anlamına geliyor. Faaliyet kârı rakamı gelir satırından küçük. Bu, hâlâ ağır amortisman absorbe eden bir birim için beklenen bir durum, ancak önemli olan yön.
SpaceX'in kimliği hızla değişiyor. Hesaplama birimi, uydu ve fırlatma işletmelerinin toplamından daha fazla gelir üretiyor. Bu dönüşüm hem fırsat hem risk taşıyor: yapay zekâ operasyonu daha hızlı büyüyor, ancak aynı zamanda daha sermaye yoğun ve kurulu bulut sağlayıcılarından gelen rekabete daha açık. Piyasa, bir yıl önce bu ölçekte var olmayan bir işletme etrafında yeniden inşa edilen kâr tabanına sahip bir şirketi değerlemekle karşı karşıya. Köklü sağlayıcıların derin ilişkileri, mevcut veri merkezleri ve yıllar içinde inşa edilmiş fiyatlandırma gücü var. Hiçbiri, pazar payından mücadele etmeden vazgeçmeyecek. SpaceX'in hız, kendi uydu ağını bütünleştirme ve talebin tam olarak kanıtlanmadan önce dev miktarlarda taahhütte bulunma istekliliği alanlarında avantajı bulunuyor. Ancak bu avantajlar kalıcı değil. Rakipler kurulum tempoyu yakalarsa, birimin fiyatlandırması ve kârlılığı baskı altına girebilir.
Starlink önemli bir kâr motoru olmaya devam ediyor. Bağlantı birimi $5.2 milyar gelir ve $2.4 milyar faaliyet geliri üretti. Tüketici abone sayısı 13.6 milyona ulaştı. Bu tekrar eden iş modeli, yatırımcılara daha hızlı büyüyen ve daha sermaye yoğun yapay zekâ operasyonunun yanında oturmuş bir kâr kaynağı sunuyor. Genişletmenin finansmanına yardımcı olan nakit üretimini de sağlıyor. Tüketici geniş bant abonelikleri, toptan hesaplama sözleşmelerinin aksine yapışkan bir yapıya sahip. Müşteriler ay ay ödeme yapıyor, abonelik iptali nispeten düşük ve gelir, büyük bir kurumsal anlaşma imzalamaya benzemeyen düzensizlik olmadan geliyor. Birimin faaliyet geliri grup kârının büyük bir bölümünü oluşturuyor. Bu yüzden abone kazanımındaki herhangi bir yavaşlama, segmentin ötesinde bir önem taşıyacak. Şimdilik abone sayısı hâlâ artıyor ve bu istikrarlı birikimli iş, analistlerin şirketin en iyi anladığı kısmı.
Çeyreklik sermaye harcaması $19.6 milyara ulaştı ve bunun $16.4 milyarı yapay zekâ biriminde yer aldı. Bu yatırımlar, müşterilere birkaç yıl boyunca hizmet etmesi beklenen altyapı satın alıyor. Bu yüzden harcama, mevcut kâra kıyasla gelecekteki gelir karşısında değerlendirilmesi en doğru yaklaşım. Kurulum temposu, birimin sipariş hazinesini ne kadar hızlı faturalandırılabilir kapasiteye dönüştüreceğini belirleyecek. Çeyrekteki harcamanın yaklaşık beşte dördü hesaplama işine gitti. Bu, şirketin en yüksek getiriyi nerede gördüğünü yatırımcılara gösteriyor. Bu oranda harcamanın riski paranın kaybolması değil, kapasitenin müşteriler kullanmaya hazır olmadan gelmesi ve pahalı ekipmanın bir süre boş kalması. Diğer yandan, bu ortamda en hızlı inşa eden şirketlerin çoğu zaman en iyi birim ekonomisine ulaşmasıdır. Çünkü erken kapasite, rakipler hâlâ donanım sipariş ederken primli fiyatlandırmayla doldurulabilir.
İlk dokuz ayda faaliyet nakit akışı $13.1 milyar olarak gerçekleşti. Sermaye harcaması ise $48.1 milyar seviyesindeydi. Bu rakamlar çıkarıldığında, diğer yatırım ve finansman hareketlerinden önce yaklaşık $35 milyarlık bir açık ortaya çıkıyor. Bu açık, mevcut inşaatın ne kadar fazla dış finansman gerektirdiğini gözler önüne seriyor. Yatırımcılar, yapay zekâ birimi ölçeklendikçe faaliyet nakit akışının bu açığı kapatıp kapatamayacağını izleyecek. Açık şundan kaynaklanıyor: şirket müşterilerden tahsil ettiği her dolar için yaklaşık üç buçuk dolar harcıyor. Açığın kapanması iki şeye bağlı: gelirin harcamayı geride bırakacak kadar hızlı büyümesi ve inşaat olgunlaştıkça harcamanın nihayet duraklaması. Bunlardan hiçbiri garanti değil, bu yüzden finansman sorusu tartışmanın merkezinde kalmaya devam ediyor. Net olan şu: şirket yakın vadeli nakit üretimi yerine büyümeyi seçti.
SpaceX yine de Eylül ayını, nakit, nakit benzerleri ve satılabilir menkul kıymetler dahil yaklaşık $90 milyar ile tamamladı. Bu, ciddi bir finansman kapasitesi sağlıyor. Tampon, şirketin uygunsuz bir anda sermaye artırmak zorunda kalmamasını sağlıyor. Harcama temposu ise bu koruma katmanının ne kadar süreceğini belirleyecek. Bilanço, mevcut değerlemelerde hisse senedinin en güçlü argümanlarından biri olmaya devam ediyor. Bu büyüklükte bir savaş hazinesi zaman ve seçeneklilik satın alıyor. Şirketin talep düşüşü döneminde bile kapasite kurmasına, gelirin hayal kırıklığı yarattığı bir çeyrekte kalmasına ve bir satın alma veya ortaklık fırsatında piyasaya gitmeden hızla hareket etmesine olanak tanıyor. Aynı zamanda bir sermaye artırımı olursa bunun çaresizlikten çok fırsatçı bir hamle olması daha olası demek. Karşı argüman ise şu: bu kadar büyük bir bilanço, savurgan harcamaları teşvik edebilir.
Yönetim, dördüncü çeyrekte $20 milyar civarındaki beklentinin aksine $35 milyar ile $40 milyar arasında bir sermaye harcaması bekliyor. Ayrıca 2027 ilk çeyrek gelirini, $22 milyar civarındaki beklentinin üzerinde $33 milyar ile $37 milyar arasında öngörüyor. Rehberlik farkı olağandışı derecede geniş ve bu, yönetimin analistlerin modellemediğinin çok ötesinde bir talep gördüğünü gösteriyor. Bu büyüklükte bir şirket için bu kadar geniş bir aralık nadirdir. Yatırımcılara, yönetimin kendisinin yeni kapasitenin ne kadar hızlı doldurulabileceği konusunda emin olmadığını söylüyor. Gelir rehberliği de aynı derecede dikkat çekici. Şirketin, piyasının kullandığı rakamların çok ötesinde bir seviyede kalarak tam yılı geride bırakacak bir büyüme hızı sürdürmeyi beklediği anlamına geliyor. Rehberlik doğru çıkarsa, tartışma büyümenin gerçek olup olmadığından, bu büyümeyi sürdürmek için gereken harcamaların sürdürülebilir olup olmadığına kayar.
Harcama görünümü, nakit üretimini yatırım tartışmasının merkezinde tutmaya devam ediyor. Ek altyapı hızlı bir şekilde hizmete alınabilirse, daha yüksek harcamalar gelire ve nihayetinde faaliyet verimliliğine dönüşmeli. Kurulum gecikirse, aynı harcama kârlılığa baskı yapabilir ve şirketin ürettiğinden fazla nakit tükettiği süreyi uzatabilir. Bu iki senaryo aynı başlangıç noktasını paylaşıyor ve yalnızca zamanlamada ayrışıyor. Bu yüzden burada icraat tüm hikâyedir. Kapasitenin hizmete giriş temposunu, yeni hesaplama sözleşmeleri için satış döngüsünün uzunluğunu ve faaliyet nakit akışının sermaye harcamasına doğru yakınsayıp yakınsamadığını izleyin. Bu üç sinyal birlikte, şirketin kendi kendini finanse eden bir büyüme motoru mu inşa ettiğini yoksa bilançosunu daha hızlı mı tükettiğini gösterecek.
Elon Musk, SpaceX ve Tesla'nın olası bir birleşmeyi değerlendirmek için bağımsız kurul komiteleri oluşturduğunu doğruladı. Fikri destekliyor ancak her iki şirketteki çıkarları nedeniyle müzakerelere katılmıyor. Önerilen gerekçe yapay zekâ, çip tasarımı, robotik ve uydu teknolojisini kapsıyor. Bu, Amerika Birleşik Devletleri'ndeki en büyük endüstri ve teknoloji platformlarından ikisini birleştirebilir. Bağımsız komitelerin yapısı, müzakerelerin sonuçtan menfaati olan kontrol eden bir hissedar tarafından değil, mesafeli bir yaklaşımla yürütülmesini sağlamak için tasarlandı. Bu tür bir anlaşmada standart güvencedir. Henüz hiçbir şey üzerinde anlaşma sağlanmadı ve komiteler birleşmenin mantıklı olmadığı sonucuna varabilir. Ancak sürecin varlığı bile bir katalizör. Çünkü olası bir işlemi iki hissedar tabanının karşısına koyuyor. Bu, piyasaya yeni bir senaryo ekliyor ve yatırımcıların riskleri yeniden ölçmesine neden oluyor.
Yatırımcılar, herhangi bir birleşmenin takas oranını, yönetişimi ve finansal taahhütlerini yine de değerlendirmek zorunda kalacak. Bu ayrıntılar, faydaların ve finansman taleplerinin iki işletmedeki hissedarlar arasında nasıl paylaştırılacağını belirleyecek. Genel olarak, çeyrek kesin bir kâr sürprizi ve çok daha büyük bir harcama planı sundu. Piyasa, hızlı büyümeyi tükettiği nakit ve olası bir Tesla birleşmesinin ek seçenekliliği karşısında tartıyor. Takas oranı, değerin büyük bölümünü belirleyecek sayı. Her tarafın birleşik varlıktan ne kadarını sahip olduğunu belirler ve dolayısıyla gelecekteki nakit akışları ve gelecekteki harcama yükü hangi hissedar tabanına düşeceğini ayarlar. Yönetişim de önemli, çünkü birleşik şirketin iki çok farklı işletme arasında sermayeyi tahsis etmek için net bir yapıya ihtiyacı olacak. Kısacası, çeyrek yatırımcılarına tek bir kâr raporundan çok daha fazla düşünce malzemesi verdi.
İşlem İçgörüsü
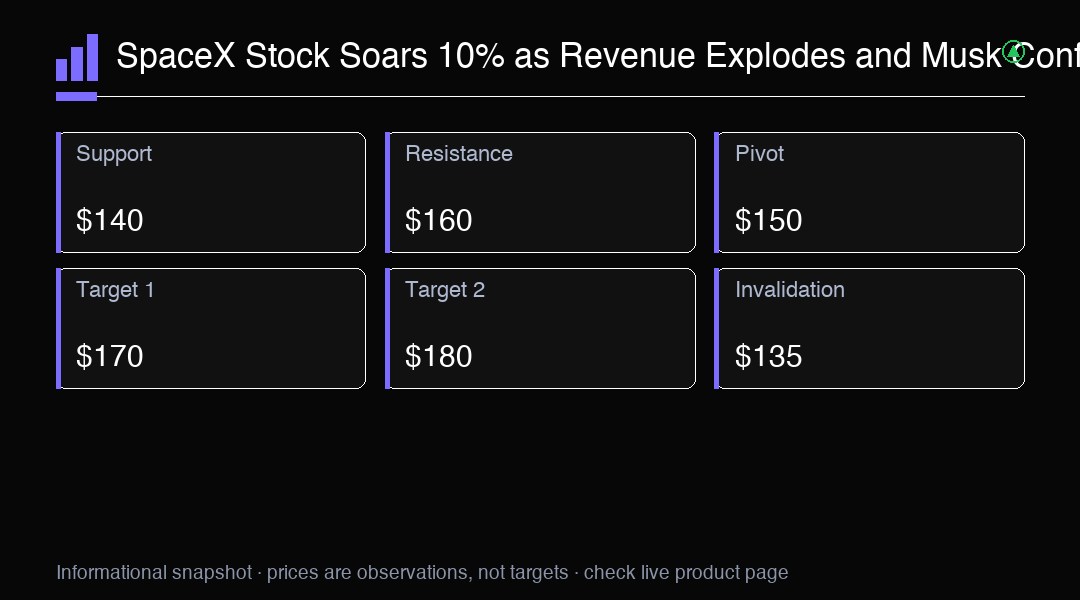
SpaceX, saatlerarasında %10'un üzerinde yükseldi. Gelir %161 artarak $14.6 milyara çıktı ve şirket halka arzdan bu yana ilk kârlı çeyreğini raporladı. Önemli direnç $160 seviyesinde. Q4 sermaye harcaması rehberliğini ve Tesla birleşme haberlerini izleyin.