

ÖNE ÇIKAN NOKTALAR: Goldman Sachs, üçüncü çeyrek kâr açıklamalarına girerken ödeme hisse senetlerine olumlu baktığını belirtti; güçlü harcama hacimleri ve elverişli yapısal eğilimlere dayandırdı. Harcama hacimleri çeyrek boyunca güçlü kaldı ve normalizasyon konusundaki yatırımcı endişelerini yerini. Banka, ödeme sektöründe izlenecek hisse senetleri olarak NYSE:V, NYSE:MA, NYSE:TOST ve NYSE:GLBE'ye işaret etti.
Goldman Sachs, harcama hacimlerinin üçüncü çeyrek boyunca güçlü kaldığını ve aylar boyunca sektörü ağırlaştıran normalizasyon konusundaki yatırımcı endişelerini ortadan kaldırdığını belirtti. Eylül harcama eğilimleri çeyreğin sonuna kadar sağlam kalacak ve önümüzdeki haftalarda sonuçlarını açıklayacak ödeme şirketleri için sağlam bir zemin oluşturacak. Bankanın olumlu duruşu, tüketici ve işletme harcama modellerinin daha geniş makroekonomik belirsizliğe ve ekonominin diğer alanlarından gelen karmaşık sinyalere rağmen sağlıklı kaldığına olan güveni yansıtıyor. Güçlü hacimler, ödeme işlemcileri ve kart ağları için doğrudan işlem gelirine dönüşüyor; bu da harcama verilerini sektör genelinde kâr modelleri ve gelir tahminleri için kritik bir girdi haline getiriyor.
Ödeme sektörünü etkileyen daha geniş yapısal endişeler düzelmiş durumda; çeşitli düzenleyici ve yıkıcı riskler azalıyor, Goldman Sachs analizinde belirtti. Banka, ödeme hisse senetlerinin daha geniş piyasa endişelerine karşı nispeten korunmuş göründüğünü; bunlar arasında yüksek faiz oranları, yüksek enflasyon ve finansal hizmetler endüstrisinin diğer alanlarında belirsizliğe yol açan AI kaynaklı bozulmalar yer alıyor. Bu nispeten izolasyon, bankanın sektörü mevcut seviyelerde cazip bulmasının ana nedeni; özellikle yatırımcılar değişken bir makro ortamı pahasına alan piyasa alanları ararken. Para ödemek yerine işlem işleyen şirketler, geleneksel finansal kuruluşlara kıyasla faiz oranı döngülerine daha az maruz kalıyor; bu da onlara yüksek oranlar ve kalıcı enflasyon ortamında özellikle değerli nitelikler katıyor.
Banka göre, temsili ticaret kartlı ödemeler için tamamlayıcı bir büyüme iticisi olarak ortaya çıktı; bu kavram, AI ajanlarının tüketici ve işletmeler adına otonom olarak işlem gerçekleştirmesini içeriyor. Bu gelişme, önceden var olmayan yeni işlem akışları oluşturarak ödeme işlemcileri için toponlam adreslenebilir pazarı genişletebilir. Kart ağlarını ortadan kaldırmak yerine, temsili ticaretin işlemlerlerin mevcut ödeme altyapısı üzerinden yönlendirilmesi bekleniyor; bu da bugün kartlı ödemelerde hakim aynı şirketlere fayda sağlıyor. Banka bunu, yatırımcıların AI kaynaklı işlem büyümesinin potansiyelini geleneksel tüketici harcamalarıyla birlikte fiyatlandırmaya başladıkça zamanla sektör için daha yüksek değerlemeler destekleyen anlamlı bir ileriye dönük büyüme anlatısı olarak görüyor.
Banka, ödeme sektörünün, birçok hisse senedini ortalama tarihi sevilerinin altında işlem gören yıllar süren çoklu sıkıştırmasının ardından tarihi seviyelere kıyasla düşük değerlemelerle işlem gördüğünü belirtti. Bu değerleme sıfırlanması, özellikle iyileşen temeller ve güçlü harcama verileriyle birleştiğinde, kâr dönemine giriş yapan yatırımcılar için elverişli bir risk-ölçü kurulumu oluşturuyor. Bir sektör tarihi ve daha geniş piyasaya kıyasla indirimli işlem gördüğünde, analistlerin tahminlerini yukarı revize etmesi ve yatırımcıların büyüme yollarını yeniden değerlendirmesiyle olumlu kâr sürprizleri aşırı hisse hareketleri üretebilir. Ucuz değerlemeler ve iyileşen temellerin birleşimi, değer odaklı yatırımcıların sermaye konumlandırırken aradıkları klasik kurulumdur; banka ödeme sektörünün üçüncü çeyrek kâr sezonuna girerken tam olarak bu birleşimi sunduğuna inanıyor.
Goldman Sachs, küresel kartlı ödemelerdeki hakim konumları ve harcama hacimlerindeki herhangi bir artıştan doğrudan fayda sağladıkları gerekçesiyle ödeme sektöründe izlenecek hisse senetleri olarak NYSE:V ve NYSE:MA'ya işaret etti. İki kart ağı, rakiplerin taklit etmeyeceğini veya yerini alamayacağı önemli fiyatlandırma gücü ve yüksek kârlılık sağlayan bir düopoly işletiyor. Ölçek avantajları, kapsamlı tüccar ağları ve güçlü marka tanınırlığı, zaman içinde piyasa konumlarını koruyan zorlu giriş bariyerleri oluşturuyor. Banka, finansal hizmetler endüstrisinin diğer alanlarının daha güçlü rüzgarlarla karşı karşıya olduğu zorlu bir makro ortamda bile büyüme ve kârlılığı sürdürme yeteneklerine olan güveni yansıtarak kâra girerken her iki hisseye daha yapıcı bir görüş besliyor.
Banka ayrıca, ödeme sektörüne pozisyon arayan yatırımcılar için izlenmesi gereken hisse senetleri olarak NYSE:TOST ve NYSE:GLBE'ye işaret etti. Toast, restoranlar için entegre ödeme ve yazılım platformları sunuyor; bu, hem yazılım aboneliklerinden hem de ödeme işlemlerden tekrarlayan gelir üreten yapışkan bir ekosistem oluşturuyor. Global E-Commerce, sınır ötesi ödeme alanında faaliyet gösteriyor ve uluslararası e-ticaretin devam eden büyümesinden ve sınır ötesi işlemlerin artan karmaşıklığından fayda sağlıyor. Her iki şirket de dijital ödeme benimseme sürekliliklerinden fayda alan nişlerde faaliyet gösteriyor ve daha küçük boyutları ile daha yüksek büyüme profilleri onları kart ağlarına kıyasla daha oynak hale getiriyor; ancak kâr beklentilerini aşıp analist tahmin revizyonlarını tetiklerlerse daha büyük yukarı potansiyel sunuyorlar.
Goldman Sachs, kâr açıklamalarına girerken NASDAQ:PYPL ve NASDAQ:RSKD hisselerine daha yapıcı bir görüş besliyor; her iki şirket de sektör rüzgarlarından fayda sağlamak için iyi konumlandırılmış görünüyor. PayPal, yeni yönetim altında dönüşüm çalışması yürütüyor; bunun amaçları ödeme çözümlerini çeşitlendirme, ödeme seçeneklerini genişletme ve ürün portföyünü sadeleştirerek daha yüksek katılım sağlamaya yönelik girişimler içeriyor. Riskified, e-ticaret işletmeleri için dolandırıcılık önleme ve geri ödeme koruma hizmeti sunuyor; bu hizline, online işlem hacimleri büyüdükçe ve dolandırıcılık girişimleri karmaşıklaştıkça daha değerli hale geliyor. Her iki şirket de, güçlü harcama hacimleri, artan dijital ödeme benimseme ve platformları üzerinden ek işlem akışlarını tetikleyebilecek temsili ticaret büyümesi de dahil olmak üzere daha geniş ödeme sektörünü destekleyen aynı rüzgarlardan fayda sağlamak için konumlandırılmış durumda.
Banka, NYSE:FIS, NYSE:FISV ve NYSE:FOUR üzerinde daha temkinli bir duruş sergiledi; her şirketin rekabetçi konumu ve büyüme görünümü hakkında belirli endişelere dayandırdı. Fidelity National Information Services ve Fiserv, yoğin rekabet ve endüştriyi yeniden şekillendiren teknolojik değişimden kârlılık baskısına maruz kalan işletme ve tüccar edinim segmentlerinde faaliyet gösteriyor. Shift4 Payments ödeme alanında faaliyet gösteriyor, ancak daha yoğun bir müşteri tabanına sahip; bu, kendine özgü risk oluşturduğu için şirketi sektöre özgü dalgalanmalara daha hassas hale getiriyor. Bankanın bu hisselerdeki temkinliliği, ölçek avantajları ve ağ etkilerinin giderek ödeme işlem akışlarından en fazla değeri hangi şirketlerin yakalayacağını belirlediği rekabetçi bir ortamda büyüme ve kârlılığı sürdürme yetenekleri hakkındaki endişeleri yansıtıyor.
Ödeme hisse senetlerine olumlu bakış, daha geniş piyasası yüksek faiz oranları, kalıcı enflasyon ve ekonomik görünüme ilişkin artan belirsizlik de dahil olmak üzere çoklu zorluklarla karşı karşıya olduğu bir zamana denk geliyor. Faiz geliri yerine işlem hacimlerinden elde eden gelirleriyle ödeme şirketleri, banka veya borç verenlere kıyasla faiz döngülerine daha az hassas; bu da onlara mevcut ortamda yapısal bir avantaj sağlıyor. Bu avantaj, geleneksel finansal kuruluşlar zorlandığında bile ödeme hisse senetlerinin iyi performans gösterebileceği anlamına geliyor ve onları belirsiz bir makro ortamda ilerleyen yatırımcılar için fayda sağlayan bir çeşitlendirme aracı haline getiriyor. Bankanın analizi, bu yapısal avantajın güçlü harcama verileri ve cazip değerlemelerle birleştiğinde, kâr sezonuna ve ötesine giren sektör için ikna edici bir kurulum oluşturduğunu gösteriyor.
Ödeme sektörü için üçüncü çeyrek kârları, bankanın teorisinin bir sonraki büyük testini sağlayacak ve olumlu kurulumun sürdürülebilir hisse senedi değer kaybına dönüşüp dönüşmeyeceğini belirleyebilir. Yatırımcılar, kâr raporlarını değerlendirirken harcama hacimlerini, gelir büyümesini, kârlılık eğilimlerini ve dördüncü çeyrek ile tam yıla ilişkin görünüm üzerine yönetim yorumlarını izlemelidir. Beklentileri aşan ve yönlendirmelerini yükselen şirketler, sektörün sıkışık değerlemeleri ve analist tahmin revizyonlarının çoklu genişlemeye yol açma potansiyeli göz önüne alındığında önemli hisse senedi değer artışları görme eğilimindedir. Buna karşılık, tatmin edici olmayan sonuçlar, yatırımcılar grubun büyüme görünümünü yeniden değerlendirdiğinde ve güçlü harcama verilerinin daha zorlu bir ekonomik ortamda gelir büyümesini sürdürüp sürdürmeyeceğini sorguladığında keskin satışları tetikleyebilir.
Goldman Sachs'ın ödeme hisse senetlerine olumlu duruşu, üçüncü çeyrek kâr dönemine girerken elverişli bir kurulum oluşturan güçlü harcama verileri, iyileşen yapısal eğilimler ve cazip değerlemelerin birleşimini yansıtıyor. Bankanın yapıcı ve temkinli hisse senetleri arasındaki ayrım, kâr döneminden önce konumlanmak ve sektör içinde risk yönetimi yapmak isteyen yatırımcılar için bir yol haritası sağlıyor. Harcama hacimleri sağlam, yapısal riskler azalıyor ve değerlemeler çok yıllık düşük seviyelerde olduğunda, kurulum kâr döneminden önce pozisyon almaya hazır yatırımcılar için kısa vadede ödeme sektörünün lehine işliyor. Yatırımcılar, bankanın teorisinin doğrulanması ve potansiyel giriş noktaları için işaretlenmiş hisse senetlerinden gelen kâr raporlarını izlemeli; aynı zamanda yönetimin harcama eğilimleri, rekabetçi dinamikler ve temsili ticaretin gelecekteki işlem hacimleri üzerindeki etkisi hakkındaki yorumlarına yakın dikkat etmelidir.
İşlem İçgörüsü
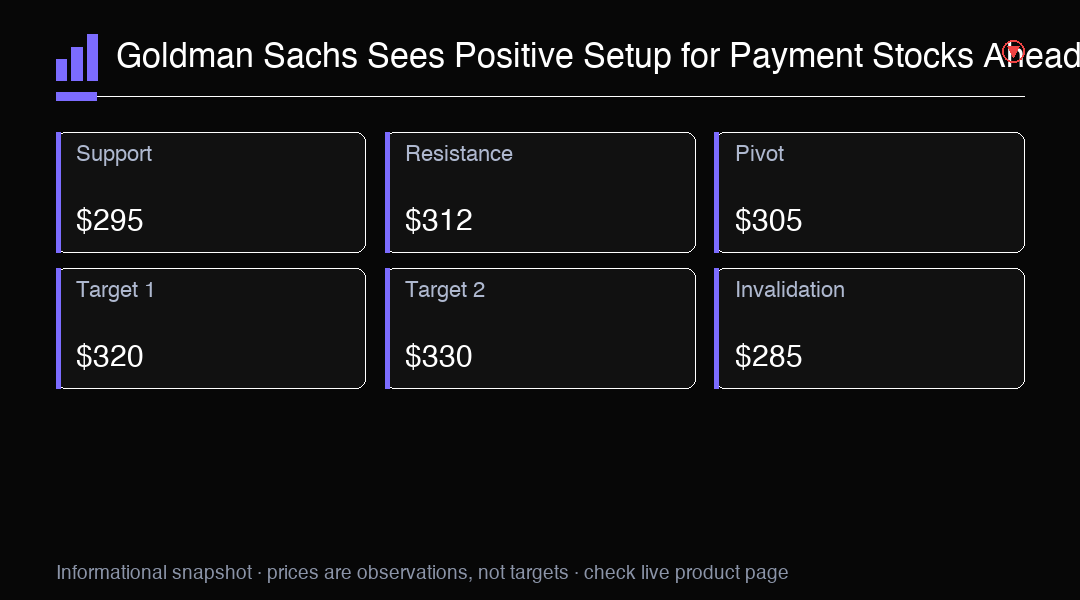
Goldman Sachs'ın ödeme hisse senetlerine olumlu duruşu, güçlü harcama hacimleri, azalan yapısal riskler ve sıkışık değerlemeler tarafından destekleniyor. Banka kâr açıklamalarına girerken NYSE:V, NYSE:MA, NASDAQ:PYPL, NYSE:GLBE ve NASDAQ:RSKD lehine tavır sergilerken NYSE:FIS, NYSE:FISV ve NYSE:FOUR konusunda temkinli kalıyor. $305 seviyesi kilit pivot; destek $295, direnç $312. $312 üzerindeki bir kırılım $320'yi hedefleyebilir, $295 altındaki bir düşüş ise $285'i ortaya çıkarabilir.