

Meta hisseleri Çarşamba günü piyasası kapalıyken 4% yükseldi; üçüncü çeyrek geliri 26% artışla $64.6 milyara yükselerek beklentileri aşıyor ve çekirdek işin hızla büyümeye devam edebileceğine dair cesaret verici bir işaret sunuyor. Sonuçlar, Mark Zuckerberg'un Muse kişisel asistanına giderek daha fazla odaklanan çok daha geniş bir yapay zekâ stratejisi izlerken geldi. Piyasa, güçlü reklam büyümesi ile yeni bir finansman yapısının birleşimini hisseler için net bir olumlu gelişme olarak okudu ve kazanç sonrası hareket, yatırımcıların şimdilik nakit tüketimi görmezden gelmeye istekli olduğunu gösterdi.
Reklamlar hem daha fazla gösterimden hem de daha yüksek fiyatlardan yararlandı. Sunulan reklam sayısı 10% artarken reklam başına ortalama fiyat 14% yükseldi ve bunlar birlikte gelir rekoruyla sonuçlandı. Bu çift yönlü iyileşme dikkate değer çünkü talepin yalnızca hacim büyümesine dayanmak yerine piyasanın her iki tarafında da güçlendiğini gösteriyor. Aynı zamanda reklamverenlerin kendi pazarlama bütçeleri baskı altında olsa bile platformun erişimine hâlâ değer verdiğini gösteriyor.
Sermaye harcaması $34.91 milyara ulaşarak serbest nakit akışını negatif $2.12 milyara itti. Meta yıllık yatırım tahminini $130 milyar-$145 milyardan $135 milyar-$145 milyara daralttı; bu değişiklik, toplam programda bir azalmeden ziyade harcama için daha yüksek bir beklenen tabanın sinyalini veriyor. Negatif serbest nakit akış, yapay zekâ inşasının ne kadar maliyetli olduğunun en net işareti ve nakit disiplinine odaklanan yatırımcıları en çok endişelendiren rakam. Şirket harcamaların ne kadarının asistana ne kadarının daha geniş altyapı programına yönlendirileceğini belirtmedi; tahsis önümüzdeki raporlarda netleştirilecek.
Meta, 19 Ocak 2027'den itibaren halka açık, oy hakkı olmayan C sınıfı hisseler oluşturmayı planlıyor. Mevcut yatırımcılar sahip oldukları her bir A sınıfı veya B sınıfı hisse başına bir C sınıfı hisse alacak; dağıtım tarihleri hâlâ belirlenecek. Bu yapı, şirkete çok yıllık altyapı harcaması planlayan bir iş için gelecekte oy kontrolünü seyreltmeden sermaye toplayabileceği yeni bir araç sunuyor. Aynı zamanda şirketin oy hakkı olan hisse ihraç etmeden satın almalar veya stratejik ortaklıklar için kullanabileceği bir araç yaratıyor.
İlk hisse dağıtımı yeni sermaye toplamıyor çünkü mevcut hissedarlar ek hisseyi orantılı olarak alıyor. Stratejik değeri, Zuckerberg'un oy kontrolünü azaltmadan gelecekteki fon toplamada oy hakkı olmayan hisseleri kullanabilme olanağında yatıyor. Bu ayrım önemli çünkü dağıtımın mekaniği ile finansal faydayı ayırıyor; fayda yalnızca şirket yeni hisse ihraç ettiğinde gerçekleşecek. Bu nedenle yatırımcılar duyuruyu, acil bir finansman kaynağından ziyade bir opsiyon olarak değerlendirmeli.
Bu yapının Meta icra kurulu başkanı için kişisel bir boyutu da var. Piyasa kaynakları, bunun önerilen bir Kaliforniya milyarder vergisi konusundaki endişelerine yanıt verdiğini bildirdi. Bu rapor, finansal bir karara yönetişim açısından bir boyut ekliyor ve şirketin sermaye yapısının kontrolcü ortak tercihleriyle ne kadar yakından bağlantılı olduğunu gösteriyor. Bu uyumun uzun vadeli değer yaratımına yardımcı mı yoksa zarar mı vereceği sorusu hissedarların tartışmaya devam edeceği bir konu.
Zuckerberg, ABD ve Kanada'da 10 milyondan fazla kişinin bir Muse ajanı kurduğunu söyledi. Alışveriş ve kişisel verimlilik öne çıkan kullanım alanları; takvim ve e-posta yardımı da buna dahil. Bu benimseme rakamı piyasaya asistan için erken çekiciliğin somut bir ölçüsünü sunuyor, ancak henüz gelire dönüşmüyor ve bu kullanıcılara hizmet vermenin maliyetinin yakın vadede kârlılık oranları üzerinde ağırlık oluşturması muhtemel. Temel soru, bu etkileşimin hizmetin çalışma maliyetinden daha hızlı ödeyen kullanıcılara dönüştürülüp dönüştürülemeyeceği.
Meta, Muse'u geleneksel sosyal ürünlerinden daha erken para kazandırmayı planlıyor; bunun nedeni hizmeti sunmanın daha yüksek maliyetli olması. Abonelikler ve işlem ücretleri reklamın ötesinde potansiyel gelir sunarken mali işler direktörü Susan Li, yapay zekânın 2027'de önemli bir gelir katkısı sağlamasını bekliyor. Bu kayma önemli çünkü yönetimin yapay zekâ yatırımının maliyetini kapatmanın bir yolunu gördüğünü, bunu kârlılık üzerinde kalıcı bir yük olarak görmediğini ima ediyor. Bu zaman çizelgesinin güvenilirliği önümüzdeki birkaç çeyrekteki icra performansına bağlı.
Yakın vadeli görünüm reklamlar tarafından destekleniyor. Meta dördüncü çeyrek gelirini $73 milyar ile $76 milyar arasında tahmin ediyor; $74.5 milyar olan orta seviye, $73.8 milyar olan analist tahmininin üzerinde. Bu rehberlik çekirdek işin hız kazanmaya devam ettiğini gösteriyor ve şirkete mevcut değerlemeyi destekleyen bir büyümeyi sunarken yapay zekâya harcamaya devam etme alanı açıyor. Aynı zamanda reklamlarda bir yavaşlamanın şirketi altyapı hedeflerini finanse etmek için daha az kaynakla baş başa bırakacağı anlamına geliyor.
Bir gelir rekoru, yeni bir hisse sınıfı ve daha yüksek bir harcama tabanının birleşimi, yatırımcıları iki çekişmeli anlatı arasında denge kurarken bırakıyor. Bunlardan biri, reklam motoru güçlenen ve yeni ürünleri hızlı kullanıcı kazanan bir şirket. Diğeri, getirileri belirsiz olan bir altyapıyı finanse etmek için hızla nakit tüketen bir iş. Hisse senetleri muhtemelen bu dengeye ilişkin her iki taraftaki gelişmelere duyarlı kalacak ve piyasaların ilk olumlu tepkisi daha zayıf reklam verileriyle geçen bir dönemde ayakta kalmayabilir.
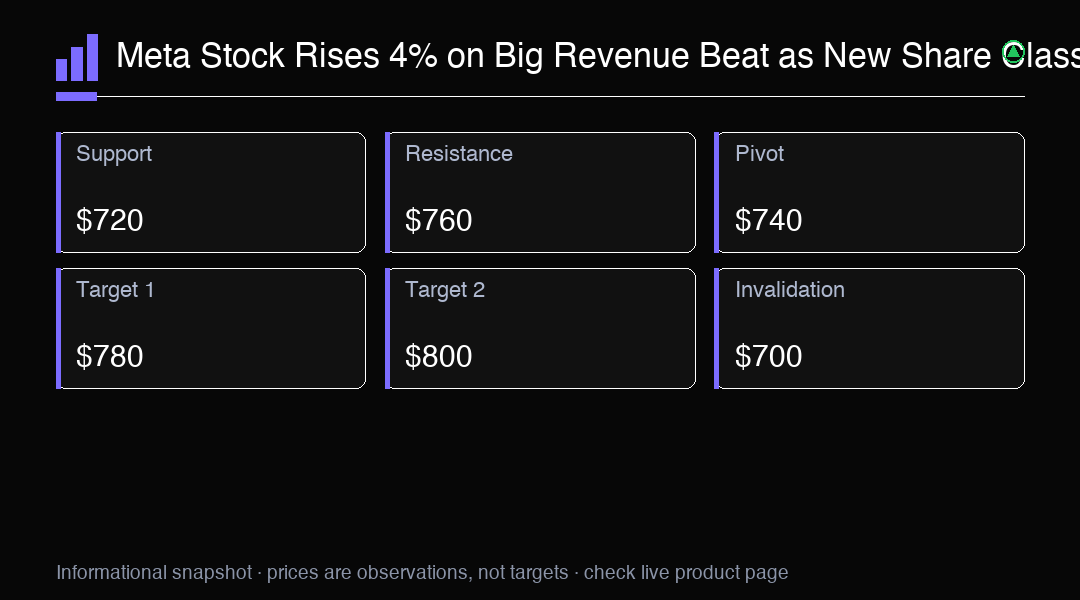
Teknik açıdan Meta, kazanç sonrası kazancın ardından son aralığının üzerinde tutunuyor, ancak hareket henüz bir kırılımı doğrulamadı. $760 üzerinde net bir kapanış daha fazla alımı çekebilirken, $720 altında bir kırılım piyasının odağını negatif serbest nakit akışına yeniden kaydırdığını gösterebilir. Opsiyon piyasası, yapay zekâ para kazandırılmasına ilişkin bir sonraki güncelleme çevresinde yüksek oynaklığı fiyatlandıracak ve yönetimin ne açıkladığına bağlı olarak her iki yönde de keskin hareketler yaratabilir. Yatırımcılar ayrıca yeni hisse sınıfının işlem görmeye başladığında kurumsal ilgi çekip çekmeyeceğini izleyecek.
Genel olarak Meta güçlü bir gelir rekoru ve yapay zekâ hedeflerini finanse etmek için güvenilir bir plan sundu, ancak serbest nakit akış negatifleşti ve harcama tabanı yükseldi. Yeni hisse sınıfı yönetime kontrolden vazgeçmeden esneklik sağlıyor; erken Muse benimsemesi ve reklam gücü ise büyüme hikâyesini destekliyor. Önümüzdeki çeyrekler, yapay zekâ yatırımının tükettiği nakdi haklı çıkaracak kadar hızlı gelir üretmeye başlayıp başlamayacağını belirleyecek ve bu değerlendirme muhtemelen hisse senedini yılın geri kalanında şekillendirecek. Büyüme ile nakit tüketimi arasındaki denge bu nedenle hisse senedi için baskın temaya devam etme eğiliminde.
İşlem İçgörüsü
Meta, 26% artışla $64.6 milyara yükselen geliri ve yapay zekâyı finanse etmek için oy hakkı olmayan C sınıfı hisse oluşturulmasıyla 4% yükseldi. Önemli direnç $760. Yapay zekâ para kazandırılmasını ve serbest nakit akışını izleyin.