

Nasdaq Bileşik Endeksi, Perşembe günü 26,008.86 puana gerileyerek 2.6% düştü ve Haziran başından bu yana en sert düşüşünü yaşadı. Teknoloji hisseleri, yapay zekâ genişlemesinin maliyeti yönündeki yeniden doğan sorular üzerine geri çekildi. S&P 500 1.21% kaybederek 7,663.43 puana düştü; Dow ise 0.02% yükselerek 52,867.98 puana çıktı. ABD hisselerinin büyük bölümü aslında yükseldi ve bu, endeksteki en büyük ağırlıkların sert hareketi sırasında ağır teknoloji şirketlerindeki kayıpların başka yerlerdeki kazançları nasıl boğduğunu gösteriyor. Başlık endeksleri ile geniş piyasa arasındaki ayrılma, endeks düzeyindeki hareketlerin yüzeyin altındaki çok daha olumlu tabloyu gizleyebileceğini hatırlatıyor.
Yarı iletkenler geri çekilmeye öncülük etti ve Philadelphia çip endeksi 6.7% kaybetti. Nvidia 4.4% düştü; Intel, AMD, Sandisk ve Marvell her biri 8%'den fazla kaybetti. Meta 7% düştü ve Tesla 3.1% kaybetti; bu şirketlerin kâr gelişmeleri, yapay zekâ harcamalarına ve nihai getirilerine dair denetimi yeniledi. Kayıpların yarı iletken sektöründe yoğunlaşması kayda değer; çünkü bu hisseler yapay zekâ yatırım döngüsünün birincil yararlanıcıları olduğu için, harcama hızına dair duyarlılıkta herhangi bir değişimden özellikle zarar görürler. Tersine dönüşün hızı, kâr sezonuna girerken en güçlü performans gösteren gruplardan biri olan bu grubu şaşırttı.
Kâr gelişmeleri bazı önemli kazananlar üretti ve bu oturumun en cesaret verici yanıydı. Procter & Gamble tahminleri aştığı için 5.6% kazandı, Blackstone 8.4% yükseldi ve Spotify iyimser kâr beklentisiyle 11.1% zıpladı. Bu tezat, yatırımcıların teknolojiyle ilgili her şeye karşı bir tek tip prim uygulamak yerine hangi büyüme hikâyelerini ve harcama planlarını ödüllendireceğini daha seçici olmaya başladığını gösteriyor. Bu dağılım, piyasa için birleşik bir ralliden daha sağlıklı; çünkü sermaye, tek bir tematik işlemden ziyade bireysel temellere dayalı olarak tahsis ediliyor.
SpaceX'in kablosuz hedefleri, saatler sonrası telekom hisselerini sarsdı. En az 80,000 ABD hücresel istasyonunu sağlamaya yönelik görüşmeler haberi, Crown Castle'i yaklaşık 9%, American Tower'ı 4% ve SBA Communications'ı 7% yükseltti. Verizon, AT&T ve T-Mobile, başka bir ulusal operatörden gelebilecek rekabeti değerlendirirken yaklaşık 3% ile 4% arasında düştü. Bu tepki, güvenilir bir yeni girebilen rekabet zeminini değiştirdiğinde sermayenin sektörler arasında ne kadar hızlı rotasyon yapabildiğini gösterdi ve piyasanın yıkımdan faydalanacak şirketleri ödüllendirmeye devam etmeye istekli olduğunu, taşınabilecek olanlara ceza verirken resmetti.
Asya, tahviller ve döviz kurları ilgi çekmesiyle geri çekildi. Güney Kore'nin Kospi, cuma günü işlemlerde yaklaşık 2.5% düştü ve Samsung baskı altındaki hisseler arasındaydı. Japonya'nın Topix'i 1.8% kaybetti, Shanghai Bileşik Endeksi 1.6% düşerken Hong Kong'un Hang Seng'i hafif yükseldi. Asya piyasalarındaki zayıflık, temkinli tonu güçlendirdi ve ABD teknoloji kârlarına olumsuz tepkinin Amerikan işlem saatlerinin ötesine yayıldığına işaret etti. Bölgesel ayrılma aynı zamanda her piyasanın yarı iletken talebine ve yapay zekâ tedarik zincirine dair farklı maruz kaldığını yansıttı.
ABD hisse senedi vadeli işlemleri daha sakin bir erken işaret sundu. S&P 500 vadeli işlemleri neredeyse değişmedi; Euro Stoxx 50 vadeli işlemleri ise yaklaşık 0.2% geriledi. Dövizlerde, euro $1.1210 civarında işlem gördü ve USD/JPY, yen'in önceki üç oturumdaki kazançlarının ardından 156.90 yen civarında seyretti. Vadeli işlemlerdeki göreli sakinlik, teknoloji satışlarının en kötü seviyesinin yutulduğunu düşünsek de, hafta sonu öncesi neden duyarlılıkta olduğunu gösterdi. İşlem yapanlar ayrıca, Perşembe günü gibi volatil bir oturumdan sonra vadeli işlem piyasasının nakit açılışların kötü bir rehberi olabileceğini akıllarında tutuyorlardı.
ABD 10 yıllık Hazine getirisi 5% altına geri döndü ve 4.96% civarında işlem gördü. Perşembe günü sert tahvil rallisi güvenlik talebini yansıttı; Fransa'nın kriter getirisi mali endişeler arasında 5.06%'nin üzerine çıktı. Aralık Fed artırımı olasılığı yaklaşık 85%'e gevşedi; temkinli yöne kaymaya rağmen bu hâlâ kayda değer bir oran. Düşen getiriler ve Avrupa'nın bazı bölgelerinde yükselen risk primleri birleşimi, ABD teknoloji kârları güçlü olmasına rağmen küresel tablonun ne kadar düzensiz olduğunu resmediyor. Bu düzensizlik, önümüzdeki haftalarda varlık sınıfları genelinde volatiliteyi yüksek tutma eğilimindedir.
Japonya, izlenecek bir neden daha sağladı. Eylül ayındaki çekirdek enflasyon 1.7% ile 2.1% arasında hızlandı ve Japonya Merkez Bankası'nın hedefinin üzerine geri döndü. Bu durum daha fazla sıkılaştırma argümanını destekliyor, ancak zamanlamayı netleştirmiyor. Merkez bankasının bir sonraki politika toplantısı 30 Ekim'de sona eriyor ve işlem yapanlar Aralık ayındaki bir hareketin hazırlandığına dair ipucu için güncellenmiş tahminleri inceleyecek. Yen'in gücü, para birimi güçlendikçe ithal fiyatları ve dolayısıyla ölçülen fiyat artış hızını düşürme eğiliminde olduğu için enflasyon beklentisini zorlaştırabilecek bir etkenin kendisidir.
Brent, varil başına 114 dolara yaklaştı ve ABD ham petrolü Perşembe günü rallisi sonrası cuma günü sabahları 100 doların üzerine çıktı. Suudi Arabistan'daki saldırılar arz endişelerini yoğunlaştırdı. Pahalı enerji, beklentiyi zorlaştırıyor: işletmeler ve tüketiciler için maliyetleri yükseltirken, yatırımcılar büyümeyi sorgularken enflasyon baskısını canlı tutar. Sonuç, merkez bankaları için zor bir kombinasyondur; sürekli fiyat baskısı riskini, yüksek enerji maliyetlerinin nihayetinde talebi düşürme olasılığıyla tartmaları gerekir. Bu gerilim, piyasanın son haftalarda bir ralliyi sürdürmede zorlanmasının ana nedenlerinden biridir.
Altın, Perşembe günü yaklaşık 3% düşüşünün ardından 4,000 dolar civarında seyretti ve tahvillerle aynı güvenlik talebini çekmeyi başaramadı. Bitcoin, $80,000 civarından $81,700'e yaklaşık 0.7% toparlandı ve Ether $2,410'a 1.2% yükseldi. Tahviller ile diğer varlıklar arasındaki ayrılma, yatırımcıların güvenlik ararken nerede dikkatli seçici olduğunu gösterdi; daha geleneksel bir risk azaltma senaryosunda korunma sağlayabilecek alternatiflerden ziyade en derin ve en likit piyasaları tercih ediyorlar. Bu örüntü, altın ile riskli varlıklar arasındaki geleneksel ilişkinin, reel getirilerin ve doların güvenlik hesaplamasını zorlaştıran yollarda hareket ettiği bir ortamda daha az güvenilir hale geldiğini düşünüyor.
Cuma günü ABD flash PMI'leri 9:45 a.m. ET'de açıklanacak; ardından 10 a.m.'de final Michigan tüketici güveni ve enflasyon beklentileri gelecek. American Express ve SLB de açılıştan önce rapor verecek. Bu veriler, özellikle anketler zayıflayan bir işgücü piyasasına veya enflasyon beklentilerinin daha da yükselmesine işaret ederse, Fed'in Çarşamba günü kararını etkileyebilir. İşlem yapanlar, rakamların faiz beklentilerindeki son temkinli kaymaya destek verip vermediğini izleyecek; piyasa makro verilere ne kadar duyarlı hale geldiğine bağlı olarak herhangi bir sürpriz hem tahvillere hem de hisse senetlerine sert bir tepki yaratabilir.
Önümüzdeki hafta, piyasalar için başka zorlu bir testi getiriyor: Microsoft, Amazon ve Alphabet kârları, Çarşamba günü Fed kararı ve Perşembe günü ECB kararı ile aynı haftada. İşlem yapanlar hem yapay zekâ yatırımından elde edilen getirileri hem de genişlemeyi finanse etmek için gereken borçlanma maliyetlerini değerlendirecek. Nasdaq zaten 2.6% düştü ve yarı iletken hisseler ağır baskı altında; bu sonuçlar, satışların bir duraklama mı yoksa teknoloji değerlemelerinin daha derin bir yeniden değerlendirmesinin başlangıcı mı olduğunu belirleyecek. Yaklaşan kârların yapay zekâ işlemini öne çıkaran şirketlerde yoğunlaşması, tek bir rapor haftası için riskleri olağanüstü düzeyde yüksek kılıyor.
İşlem İçgörüsü
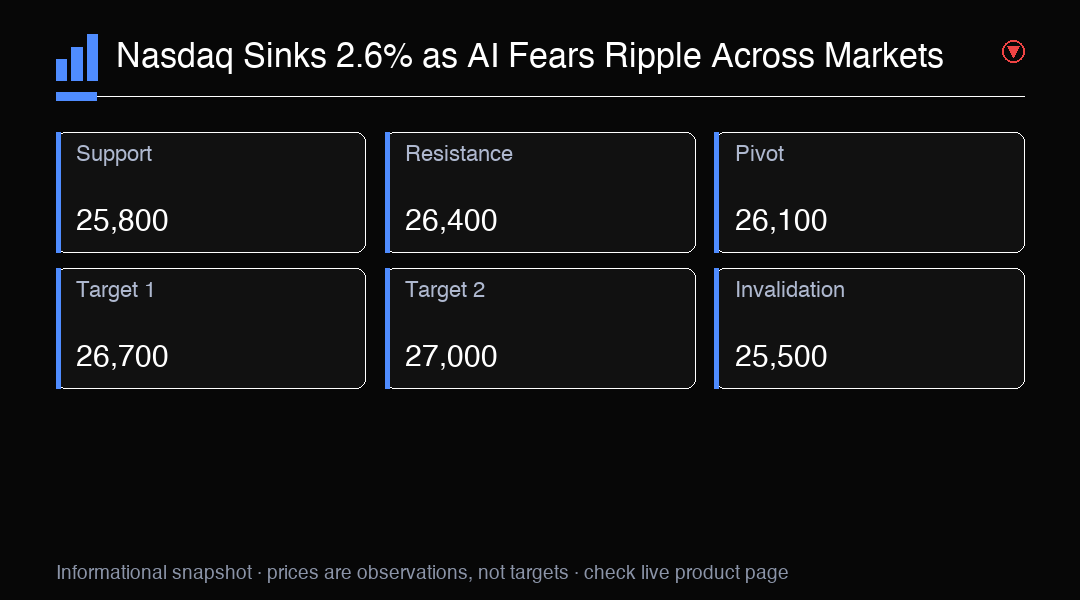
Nasdaq, yapay zekâ endişeleri yarı iletkenleri ve mega ölçekli teknoloji şirketlerini vururken 26,008.86 puana düştü. Önemli destek 25,800. Önümüzdeki hafta Microsoft, Amazon ve Alphabet kârlarını izleyin.