

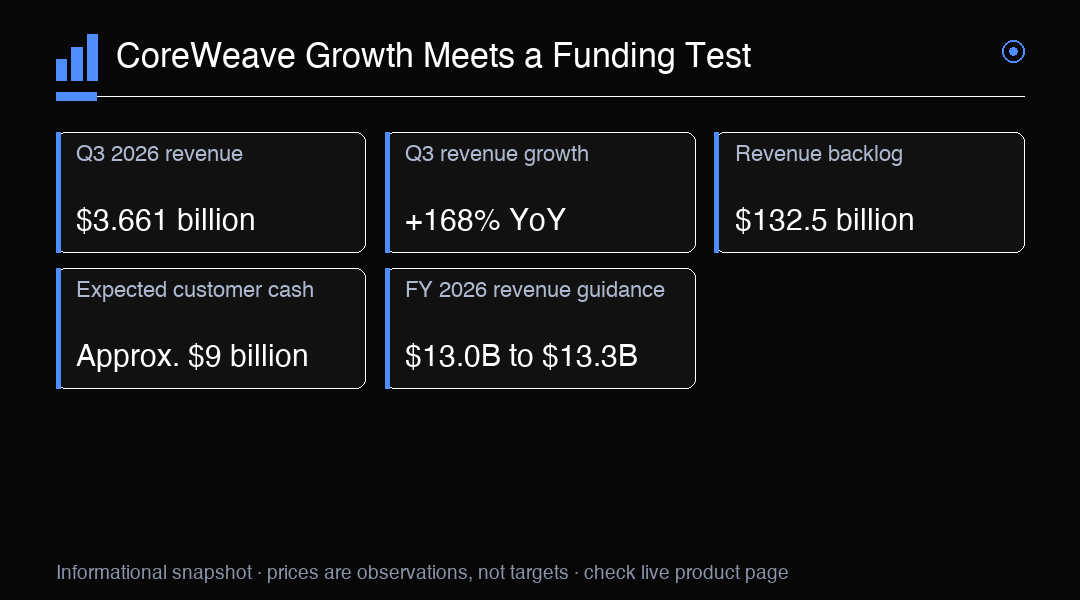
CoreWeave’in üçüncü çeyrek sonuçları, zorlu bir altyapı maliyetini üstlenirken olağanüstü hızla büyüyen bir işletme gösteriyor. Gelir, yıllık bazda %168 artışla 3.661 milyar dolara ulaştı. Düzeltilmiş faaliyet geliri 379 milyon dolar, düzeltilmiş faaliyet marjı ise %10 oldu. Aynı dönemde şirket, GAAP bazında 709 milyon dolar net zarar veya adi ve seyreltilmiş hisse başına 1,27 dolar zarar bildirdi. Bu ölçümler aynı işletmenin farklı yönlerini anlatıyor: faaliyet performansı iyileşirken muhasebe standartlarına göre toplam sonuç negatif kaldı. Yatırımcılar için temel soru, CoreWeave’in taahhüt edilen talebi, yatırım ihtiyacını karşılayacak hızda teslim edilmiş kapasiteye ve nakit üretimine dönüştürüp dönüştüremeyeceği.
Yaklaşık 132,5 milyar dolarlık gelir iş yükü, taahhüt edilmiş talebin önemli bir göstergesidir; ancak kazanılmış gelire, tahsil edilmiş nakde veya garanti edilmiş kâra eşdeğer değildir. Bu iş yükünün gelire dönüşmesi CoreWeave’in veri merkezlerini devreye almasına, yeterli elektrik sağlamasına, bilgi işlem ekipmanlarını kurmasına ve müşteriler ihtiyaç duyduğunda kapasiteyi kullanılabilir hâle getirmesine bağlıdır. Bu nedenle teslimat takvimi ve hizmet kullanılabilirliği, manşet iş yükü rakamı kadar önemlidir. Gecikmeler beklenen geliri daha ileri dönemlere kaydırabilir; müşteri gereksinimlerindeki veya kurulum zamanlamasındaki değişiklikler sözleşmelerin faturalandırmaya ne hızla dönüşeceğini etkileyebilir. Yatırımcılar iş yükünü, yakın vadeli satış veya nakit akışı için doğrudan tahmin değil, uygulama koşulları olan bir görünürlük ölçüsü olarak okumalı.
Bu ayrım, ürünü fiziksel altyapıya bağlı olan bir şirket için özellikle önemli. Bilgi işlem kapasitesi; tesis, elektrik, ağ bağlantısı, özel ekipman ve operasyonel hazırlık gerektiriyor. Her bileşenin doğru sırayla hazır olması gerekiyor. İnşaatı bitmiş ancak elektriği olmayan bir tesis veya tesis hazır olmadan gelen ekipman, planlanan takvimde faturalandırılabilir hizmet üretmeyebilir. Bu nedenle CoreWeave’in açıklanan iş yükü hem fırsatı hem de uygulama riskini yoğunlaştırıyor: önemli bir müşteri taahhütleri tabanı sağlarken, birbiriyle bağlantılı birçok kısıtın zamanında aşılmasını da daha önemli hâle getiriyor. Piyasanın, sözleşmelerin birikmesinden fazlasını, yeni kapasitenin kullanılabilir hâle geldiğini ve müşterilere hizmet verdiğini gösteren kanıtları görmesi gerekecek.
Müşteri ön ödemeleri ve depozitoları, finansman görünümünün ikinci önemli parçasını oluşturuyor. Yönetim, önümüzdeki üç ayda yaklaşık 9 milyar dolar bekliyor. Bu tutarlar, ilgili hizmetlerin tümü sunulmadan önce nakit sağlayarak müşteri taahhütlerini desteklemek için gereken sermayeye katkıda bulunabilir. Ayrıca finansmanı müşteri talebine bağlar: peşin ödeme yapmaya hazır müşteriler kurulumları destekleyebilir ve taahhütleri ek görünürlük sağlayabilir. Ancak ön ödemeler, sözleşmeyle taahhüt edilen hizmeti kurma ve sağlama yükümlülüğünü ortadan kaldırmaz. Nakit girişlerinin zamanlamasını değiştirip yatırımları destekleyebilir; fakat yinelenen gelir, kâr veya gelecekteki hizmet yükümlülüğü taşımayan serbest nakitle karıştırılmamalıdır.
Beklenen tahsilatların niteliği ve zamanlaması da önemini koruyor. 9 milyar dolar, yönetimin önümüzdeki üç aya yönelik beklentisidir; hâlihazırda tahsil edilmiş nakit değildir. Gerçekleşen tutar ve zamanlama farklı olabilir; peşin alınan fonlar gelecekteki hizmet yükümlülükleriyle bağlantılıdır. Yatırımcılar sonraki raporlarda tahsilatları, müşteri yoğunlaşmasını, sözleşme koşullarını ve beklenen kapasitenin hizmete girip girmediğini izlemeli. Ön ödeme yakın vadeli likiditeyi güçlendirirken operasyonel sorumluluğu da artırabilir: müşteriler gelecekteki hizmetin bir bölümünü finanse etmiş olur ve CoreWeave’in taahhüdünü yerine getirmesi gerekir. Bu nedenle rakam, şirketin finansman ihtiyacını tek başına çözen bir unsur değil, anlamlı bir finansman kaynağı ve sınanabilir bir ileriye dönük beklenti olarak değerlendirilmelidir.
Sermaye harcamaları bu finansman sınamasını somutlaştırıyor. CoreWeave üçüncü çeyrekte 14,5 milyar dolar sermaye harcaması yaptı ve yılın tamamı için 37 milyar dolar ile 39 milyar dolar arasında harcama beklentisi açıkladı. Bu tutarlar şirketin beklenen talep için hızlı kapasite kurduğunu gösteriyor; aynı zamanda yeni varlıklar gelir üretmeden önce önemli nakit ihtiyacı yaratıyor. Bu yatırım döngüsü, açıklanan satışlardaki büyüme ile gelecekteki büyümeyi desteklemek için gereken kaynaklar arasındaki farkı genişletebilir. Yatırımcılar harcamaların zamanında kapasite sağlayıp sağlamadığını, müşterilerin bu kapasiteyi kullanıp kullanmadığını ve ortaya çıkan gelirin ve faaliyet katkısının ayrılan sermayeyi haklı çıkarıp çıkarmadığını değerlendirmeli.
Tek başına daha yüksek harcama, daha güçlü getiri garantilemediğinden uygulama kalitesi önem taşıyor. Projeler inşaat, elektrik, ekipman, finansman veya devreye alma kısıtlarıyla karşılaşabilir. Kapasite geciktiğinde, ilgili hizmet kullanılabilir olmadan önce sermaye bağlanmış olabilir. Kapasite zamanında hazır olsa bile CoreWeave’in, sürdürülebilir ekonomik sonuç sağlayan sözleşme koşulları altında müşterilerin bu kapasiteyi kullanması gerekir. Çeyrekteki %10 düzeltilmiş faaliyet marjı yararlı bir faaliyet göstergesidir, ancak GAAP net zararı, sermaye harcamaları ve finansman maliyetleriyle birlikte yorumlanmalıdır. Düzeltilmiş ölçümler faaliyet eğilimlerini ayırmaya yardımcı olabilir; açıklanan net zarar ise hissedarlar açısından önemini koruyan maliyetleri ve muhasebe etkilerini kapsar.
2026 yılının tamamı için 13,0 milyar dolar ile 13,3 milyar dolar arasındaki gelir beklentisi, kesinleşmiş bir sonuç değil, yönetimin mevcut beklentilerini yansıtıyor. Bu aralık müşteri talebi, teslimat takvimi ve hizmet kapasitesinin kullanılabilirliği hakkındaki varsayımlara bağlı. Şirketin sermaye harcaması planı ve finansman kaynaklarıyla birlikte değerlendirilmelidir. Hızlı gelir büyümesi, yüksek yatırım ve finansman maliyetleriyle bir arada görülebilir; gelir artışı tek başına şirketin planlanan tüm kurulumları uygun koşullarla finanse edebileceğini göstermez. Yatırımcılar zaman içinde çeşitli ölçütlerde ilerleme aramalı: gelire dönüşüm, faaliyet performansı, nakit tahsilatı, kapasite teslimatı ve finansman maliyeti.
Altyapı, tam ekonomik katkısını sağlamadan önce çoğu zaman finanse edilmek zorunda olduğundan finansman maliyetleri önemini koruyor. Daha yüksek borçlanma maliyetleri, sermayeye erişimin kısıtlanması veya kredi verenlerin yaklaşımındaki değişiklikler genişlemeyi pahalılaştırabilir ya da farklı finansman tercihleri gerektirebilir. Müşteri sözleşmeleri borçlanmayı desteklese bile gelecekteki ödemeler hizmet sunumuna ve müşterilerin taahhütlerini yerine getirme isteği ve kapasitesine bağlıdır. Bu nedenle şirketin finansman ihtiyacı; nakit mevcudu, faaliyetlerden elde edilen nakit, müşteri tahsilatları, mevcut finansman olanakları ve açıklanan yatırım taahhütleriyle birlikte değerlendirilmelidir. Güçlü iş yükü, finansman görüşmelerine destek sağlayabilir, ancak kaldıraç, zamanlama veya sermaye piyasası koşullarının risklerini ortadan kaldırmaz.
Geniş piyasa görünümü için NAS100, büyük teknoloji ve büyüme şirketlerinin çeşitliliğini yansıttığından yapay zekâ ve teknoloji alanlarına ilişkin geniş kapsamlı bir gösterge olabilir. CRWV’ye doğrudan maruziyet sağlamaz ve şirkete özgü risklere karşı koruma değildir. Endeks, CoreWeave’den bağımsız nedenlerle hareket edebilir; şirket ise finansman, kapasite kurulumu, müşteri talebi veya faaliyetlerini yürütme konusunda kendine özgü değişikliklerle karşılaşabilir. Bu nedenle gösterge karşılaştırmaları, şirket analizinin yerini almak için değil, yalnızca genel sektör görünümü için kullanılabilir. Risk yönetimi, geniş bir endeks pozisyonu ile tek bir altyapı sağlayıcısı arasındaki farkı ve fiyatlarının ve risklerinin ayrışma ihtimalini hesaba katmalı.
Yatırım tezinin temelinde, talebin gelire dönüşmesi ve finansman disiplini yatıyor. Güçlü talep ve büyük bir iş yükü büyümeyi destekleyebilir; ancak yatırımcıların, kapasitenin teslim edildiğini, müşteri nakdinin tahsil edildiğini ve faaliyet sonuçlarının genişleme maliyetini karşılayabilecek ölçüde iyileştiğini görmesi gerekir. Sıradaki kanıtlar, açıklanmış beklentilere göre değerlendirilirken gerçekleşmiş sonuçlarla ileriye dönük planlar arasındaki ayrım korunmalı. Ölçülü bir yaklaşım; kurulum veya finansman koşullarının beklentileri karşılamaması ihtimaline göre maruziyeti belirlemeyi, gelirle birlikte bildirilen nakit ve harcamaları izlemeyi ve iş yükünün otomatik olarak kazanca dönüşeceğini varsaymamayı gerektirir. CoreWeave’in büyüme fırsatı önemli; bu fırsatın nasıl gelişebileceğini anlamak için finansman ve uygulama gereklilikleri de aynı ölçüde temel önem taşıyor.
İşlem Değerlendirmesi
CoreWeave sonuçları bir dönüşüm sorusu ortaya koyuyor: taahhüt edilmiş talep, yüksek yatırım ve finansman maliyetlerini karşılayacak hızda kullanılabilir kapasiteye ve müşteri nakdine dönüşebilir mi? İş yükünün gelire dönüşümünü teslimat, tahsilat, faaliyet performansı ve harcamalarla birlikte izleyin. NAS100 geniş kapsamlı yapay zekâ ve teknoloji görünümü sunar; CRWV’ye doğrudan maruziyet veya şirkete özgü uygulama ve finansman risklerine karşı koruma sağlamaz.