

PONTOS-CHAVE: O S&P 500 escorregou apenas 0.02% para 7,805.45 na terça-feira, permanecendo próximo do recorde da semana passada. O Nasdaq perdeu 0.15% para 27,204.38 e o Dow caiu 180 points para 51,670.10. Os futuros do S&P 500 estavam amplamente inalterados na sessão asiática antecipada de quarta-feira, antes dos dados de inflação dos EUA, com economistas esperando CPI principal anual de 3.6% e inflação núcleo mensal de 0.2%.
O S&P 500 escorregou apenas 0.02% para 7,805.45 na terça-feira, um movimento notavelmente pequeno que deixou o índice estacionado logo abaixo do recorde da semana passada. O Nasdaq Composite perdeu 0.15% para 27,204.38, enquanto o Dow Jones Industrial Average caiu 180 points para 51,670.10. A divergência entre os três principais índices reflete a rotação contínua dentro do mercado, onde a fraqueza de semicondutores pesa sobre o Nasdaq enquanto os componentes mais orientados a valor do Dow proporcionam estabilidade relativa. Os futuros do S&P 500 estavam amplamente inalterados na sessão asiática antecipada de quarta-feira, sugerindo que traders estão esperando pelo relatório de inflação dos EUA antes de se comprometerem com uma direção. A calma superficial esconde tensão subjacente, à medida que participantes do mercado pesam os lucros bancários se aproximando contra um número de CPI que poderia remodelar as expectativas de juros.
As ações de semicondutores permaneceram sob pressão, com a Micron caindo 3.6% e a Applied Materials caindo quase 7%. As quedas refletem preocupações crescentes de competição nos setores de memória e equipamentos de chips. Relatórios de avanços tecnológicos no produtor chinês de memória CXMT complicaram o caso de investimento para empresas de semicondutores dos EUA. A demanda crescente por IA pode apoiar vendas em toda a indústria, mas a competição mais forte da CXMT pressiona preços e lucratividade para jogadores estabelecidos. A incerteza criou um cenário difícil para investidores de chips, particularmente aqueles com exposição ao segmento de memória onde a dinâmica de preços já está evoluindo rapidamente.
Os lucros bancários falharam em sustentar a compra antecipada, com todas as quatro principais instituições terminando em baixa. O Citigroup terminou em queda de 5.6%, o Wells Fargo perdeu 3.1%, o JPMorgan caiu 0.9% e a Goldman Sachs escorregou 0.2%. Tanto o Citigroup quanto a Goldman Sachs superaram as estimativas de lucro, o que ressalta como as expectativas para lucros futuros podem superar um trimestre forte já entregue. Os resultados destacam um mercado que está olhando para trás mesmo tentando precificar para frente, recompensando apenas as instituições que podem demonstrar um caminho claro para lucratividade sustentada em vez daquelas que simplesmente atendem às metas do trimestre atual. As quedas no setor bancário contribuíram para o tom cauteloso em todo o mercado mais amplo.
A Apple fechou em $341.27, logo abaixo do preço necessário para uma avaliação de $5 trillion, após apresentar o HomeView e dispositivos domésticos atualizados. O novo hub doméstico da gigante de tecnologia gerou entusiasmo entre investidores, mas a ação não conseguiu manter seus ganhos intradiários no fechamento. Enquanto isso, a Bumble disparou 57% em um acordo de $1.3 billion para se tornar privada. Lançamentos de produtos e ofertas de aquisição forneceram catalisadores específicos de ações mesmo com os índices mais amplos mal se movendo, ilustrando como notícias de empresas individuais podem impulsionar ações significativas de preços independentemente do ambiente macroeconômico prevalecente. O contraste entre o desvanecimento da Apple e o disparo da Bumble mostra como o sentimento pode mudar rapidamente quando eventos corporativos redefinem a trajetória de uma empresa.
Os mercados internacionais apresentaram uma imagem mista. O Kospi da Coreia do Sul ganhou 1.8% e o Nikkei do Japão subiu 0.2%, com a Samsung e a SK Hynix se recuperando mais de 2% à medida que a venda de semicondutores mostrou sinais de estabilização na negociação asiática. Os dados da China adicionaram outra dimensão ao quadro global, com exportações saltando 36.3% anualmente enquanto preços ao produtor subiram 5% contra a inflação do consumidor de apenas 0.9%. A divergência entre os dados de inflação ao produtor e ao consumidor da China destaca a natureza desigual da recuperação econômica do país, onde fortes exportações de manufatura coexistem com pressão de preços doméstica moderada. Essa combinação tem implicações para as trajetórias de inflação global e os caminhos de política dos bancos centrais.
O índice do dólar recuou em direção a 102.16, após a queda de 0.35% na terça-feira de perto de uma máxima de 18 meses. O EUR/USD negociou em torno de $1.1210, o GBP/USD perto de $1.3260 e o USD/JPY em torno de 158.30 yen. O recuo dá a outras moedas algum espaço antes que o relatório de CPI potencialmente mude a perspectiva de juros dos EUA. Um declínio sustentado do dólar poderia aliviar as condições financeiras globalmente, reduzindo a pressão sobre ativos de mercados emergentes e commodities precificadas em dólares. No entanto, uma leitura de inflação mais quente do que o esperado poderia reverter rapidamente a fraqueza do dólar, revivendo expectativas de aperto do Federal Reserve.
O petróleo Brent subiu em direção a $106.60 o barril, enquanto o petróleo dos EUA se aproximou de $94.96, à medida que preocupações com a oferta persistiram após ataques dos Houthi à Arábia Saudita. O petróleo caro permanece consequencial em todos os mercados, elevando custos de negócios, espremendo o poder de gasto das famílias e complicando os esforços dos bancos centrais para conter a inflação. O prêmio de risco geopolítico embutido nos preços do petróleo adiciona outra camada de incerteza para traders avaliando a perspectiva da inflação. Se o petróleo continuar subindo, poderia compensar qualquer alívio de dados de preços ao consumidor núcleo mais suaves, mantendo o quadro de inflação geral mais persistente do que os mercados atualmente antecipam.
O ouro manteve-se perto de $4,160 a onça, enquanto o Bitcoin negociou em torno de $83,700, estendendo sua recuperação após o ganho de aproximadamente 1.6% na terça-feira. Ambos os ativos enfrentam o teste de inflação de quarta-feira, já que uma surpresa de CPI que eleva o dólar e os rendimentos dos títulos poderia desafiar sua estabilidade recente. Os motores de demanda para cada ativo diferem significativamente, com o ouro se beneficiando de seu papel tradicional como hedge de inflação e o Bitcoin atraindo investidores buscando reservas alternativas de valor. Sua resposta correlacionada a dados macroeconômicos sugere que ambos estão sendo tratados como ativos sensíveis ao dólar no ambiente atual, independentemente de suas propostas de valor fundamentalmente diferentes.
O CPI dos EUA chega na quarta-feira às 8:30 da manhã, horário do leste, com economistas esperando inflação principal anual de 3.6% e inflação núcleo mensal de 0.2%. O núcleo exclui alimentos e energia, ajudando traders a avaliar a pressão de preços mais ampla em toda a economia. Uma leitura mais forte poderia aumentar a probabilidade de aproximadamente 22% de um aumento de juros do Fed em October, enquanto um número mais suave poderia reduzi-la ainda mais. O relatório provavelmente será o evento econômico mais significativo da semana, com o potencial de mover ações, moedas, títulos e commodities simultaneamente. Traders devem prestar atenção particular ao número núcleo, pois fornece um sinal mais claro das tendências inflacionárias subjacentes do que o número principal afetado por preços voláteis de energia.
O Bank of America, o Morgan Stanley e o BlackRock reportam na quarta-feira, abrindo um dia movimentado para os lucros do setor financeiro. O Bank of America enfrenta escrutínio adicional após uma penalidade regulatória de $1.21 billion por falhas no monitoramento de crimes financeiros. O banco espera um impacto nos lucros trimestrais de 17 cents por ação, e sua ação caiu 2.7% no pós-mercado após a queda de 1.1% na sessão regular de terça-feira. A combinação de penalidades regulatórias e pressão de lucros cria uma narrativa desafiadora para investidores do Bank of America, mesmo com o setor bancário mais amplo tentando superar as surpresas iniciais de lucros do início da semana. Os resultados do Morgan Stanley e do BlackRock fornecerão mais informações sobre como as instituições financeiras estão navegando no ambiente atual de juros elevados e inflação persistente.
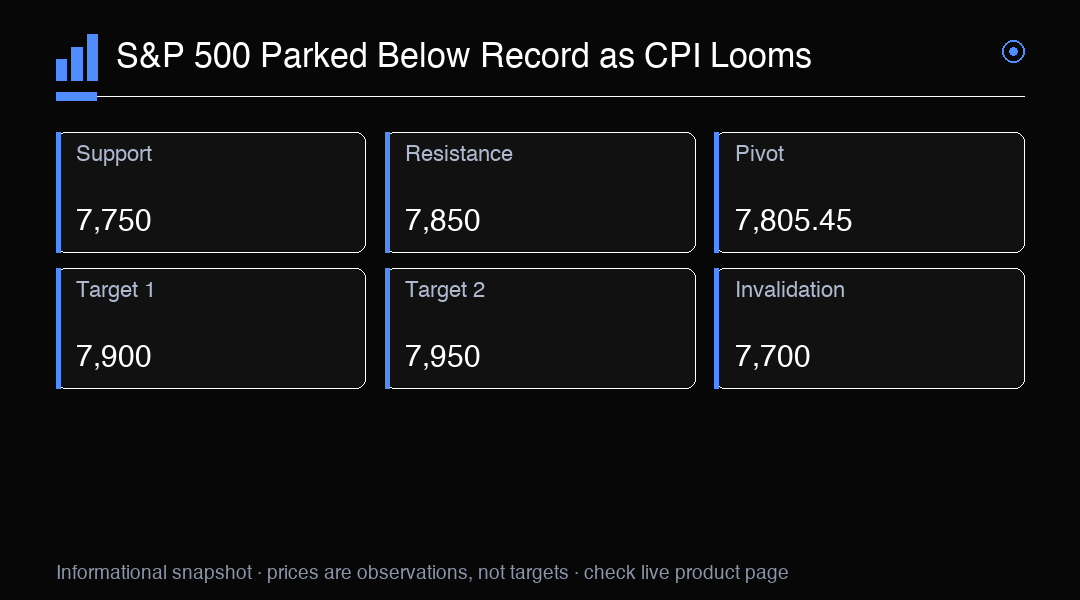
A perspectiva de negociação centra-se no relatório de CPI de quarta-feira e suas implicações para a política do Federal Reserve. Uma leitura mais quente poderia reviver pressão sobre títulos e ações, enquanto um número mais suave poderia desencadear um rally de alívio em ativos de risco. A posição do S&P 500 logo abaixo de seu recorde sugere que o mercado está esperando confirmação de que a inflação está contida antes de se comprometer com novos máximos. O suporte está em 7,750, com resistência em 7,850 e o pivô em 7,805.45. Um rompimento acima de 7,850 miraria 7,900, enquanto uma queda abaixo de 7,750 exporia 7,700. Traders também devem monitorar os dados de preços ao produtor de quinta-feira e a temporada de lucros em andamento para direção adicional.
Perspectiva de trading
O S&P 500 está estacionado logo abaixo de seu recorde em 7,805.45, com o relatório de CPI de quarta-feira como o catalisador chave. O suporte está em 7,750 e a resistência em 7,850. Um rompimento acima de 7,850 miraria 7,900, enquanto uma queda abaixo de 7,750 exporia 7,700. Observe os números de CPI principal de 3.6% e núcleo de 0.2%, junto com os lucros bancários do Bank of America, Morgan Stanley e BlackRock para direção.