

As ações da SpaceX subiram mais de 10% no pregão estendido na terça-feira após um resultado trimestral muito acima do esperado, que remodelou o argumento de investimento na empresa. A receita do terceiro trimestre atingiu $14.6 bilhões, alta de 161% em relação ao mesmo período do ano anterior e bem acima da expectativa de $12.9 bilhões, oferecendo evidências mais sólidas de que o investimento em infraestrutura de computação está começando a gerar vendas significativas. A dimensão da surpresa reformulou imediatamente o debate sobre se o forte gasto de capital pode se traduzir em crescimento duradouro de receita. Antes do balanço, a questão central para a ação era saber se o dinheiro despejado em capacidade para centros de dados acabaria aparecendo como receita ou se simplesmente se acumularia como ativos que se depreciam e nunca geram retorno adequado. O trimestre respondeu a essa pergunta com força, e o fez em um ritmo que poucos analistas haviam antecipado.
O lucro líquido atingiu $4.4 bilhões, revertendo uma perda de $1.1 bilhão um ano antes e entregando o primeiro trimestre lucrativo da SpaceX desde a abertura de capital. Essa virada importa porque demonstra que o negócio consegue absorver gastos enormes de infraestrutura e ainda assim produzir um resultado líquido positivo, pelo menos nos trimestres em que a receita chega no prazo. Os investidores vão querer ver se o resultado marca o início de uma tendência duradoura de lucros ou apenas um trimestre isoladamente forte. Lucros desse tamanho dão à gestão espaço para financiar a próxima etapa de expansão com recursos próprios, em vez de depender inteiramente de financiamento externo, o que importa em um trimestre em que o plano de gastos está crescendo em vez de encolhendo. A ressalva é que o trimestre foi beneficiado pela receita que chegou no prazo e por custos que ainda não haviam acompanhado totalmente a construção.
A divisão de Superinteligência gerou $7.56 bilhões em receita, frente a $813 milhões um ano antes, representando 52% das vendas totais. A divisão também registrou $431 milhões de lucro operacional, o que sugere que o negócio de IA está escalando mais rápido do que muitos analistas haviam modelado. A taxa de crescimento da divisão reforça a rapidez com que o mix de receita da empresa mudou em direção à computação e se afastou das operações tradicionais de lançamento. Um ano atrás, o segmento era um valor irrelevante nas contas; hoje é a maior fonte individual de receita do grupo. Uma mudança dessas em um único ano é incomum fora de uma transformação tecnológica genuína, e significa que o destino da empresa agora está muito mais ligado à demanda por capacidade de computação do que ao ritmo de lançamentos que construiu o negócio. O lucro operacional é menor do que a linha de receita, o que é esperado para uma divisão que ainda absorve depreciação pesada, mas é a direção que importa.
A identidade da SpaceX está mudando rapidamente, com a computação gerando agora mais receita do que os negócios de satélites e de lançamentos somados. Essa transformação traz oportunidade e risco: a operação de IA cresce mais rápido, mas também é mais intensiva em capital e mais exposta à concorrência de provedores de nuvem estabelecidos. O mercado está sendo convidado a avaliar uma empresa cuja base de lucros está sendo reconstruída em torno de um negócio que não existia nessa escala um ano atrás. Os provedores estabelecidos têm relações profundas, centros de dados existentes e poder de precificação construído ao longo de anos, e nenhum deles vai ceder participação de mercado sem luta. A SpaceX tem vantagem em velocidade, na integração de sua própria rede de satélites e na disposição de comprometer somas enormes antes de a demanda estar totalmente comprovada, mas essas vantagens não são permanentes. Se os concorrentes igualarem o ritmo de implantação, os preços e a rentabilidade da divisão podem ser comprimidos.
A Starlink continua sendo um motor de lucro importante. A divisão de Conectividade gerou $5.2 bilhões em receita e $2.4 bilhões de receita operacional, com os assinantes de consumo chegando a 13.6 milhões. Esse negócio recorrente dá aos investidores uma fonte consolidada de lucros ao lado da operação de IA, que cresce mais rápido e é mais intensiva em capital, e fornece a geração de caixa que ajuda a financiar a expansão mais ampla. As assinaturas de banda larga de consumo são duradouras de uma forma que contratos de computação no atacado não são: os clientes pagam mês após mês, o cancelamento é comparativamente baixo e a receita chega sem os mesmos solavancos que vêm de fechar um grande contrato empresarial. A receita operacional da divisão é uma fatia grande do lucro do grupo, e é por isso que qualquer desaceleração na adição de assinantes importaria muito além do próprio segmento. Por enquanto, a contagem de assinantes ainda está subindo, e esse negócio de capitalização constante é a parte da empresa que os analistas entendem melhor.
Os gastos de capital trimestrais atingiram $19.6 bilhões, incluindo $16.4 bilhões na divisão de IA. Esses investimentos compram infraestrutura que deve atender clientes ao longo de vários anos, e é por isso que o gasto deve ser avaliado em relação à receita futura, e não ao lucro atual. O ritmo de implantação vai determinar a rapidez com que a divisão consegue converter sua carteira de pedidos em capacidade faturável. Cerca de quatro quintos do gasto do trimestre foram para o negócio de computação, o que diz aos investidores onde a empresa acredita que estão os retornos mais altos. O risco de gastar nesse ritmo não é o dinheiro desaparecer, mas a capacidade chegar antes de os clientes estarem prontos para usá-la, deixando equipamentos caros ociosos por um período. O outro lado é que as empresas que constroem mais rápido nesse ambiente costumam terminar com a melhor economia por unidade, porque a capacidade inicial pode ser ocupada a preços mais altos enquanto os concorrentes ainda estão encomendando hardware.
Ao longo dos primeiros nove meses, o fluxo de caixa operacional somou $13.1 bilhões, contra $48.1 bilhões de gastos de capital. Subtraindo esses números, sobra uma lacuna de aproximadamente $35 bilhões antes de outros movimentos de investimento e financiamento, uma lacuna que evidencia o quanto de financiamento externo a expansão atual exige. Os investidores vão observar se o fluxo de caixa operacional consegue fechar essa lacuna à medida que a divisão de IA escala. A lacuna existe porque a empresa gasta cerca de três dólares e meio para cada dólar que recebe dos clientes, e fechá-la depende de duas coisas: a receita crescer rápido o suficiente para superar o gasto, e o gasto finalmente se estabilizar à medida que a construção amadurece. Nada disso é garantido, e é por isso que a questão do financiamento continua no centro do debate. O que está claro é que a empresa escolheu o crescimento em vez da geração de caixa no curto prazo.
A SpaceX, no entanto, terminou setembro com quase $90 bilhões em caixa, equivalentes de caixa e títulos negociáveis, o que oferece capacidade substancial de financiamento. Esse colchão significa que a empresa não é obrigada a levantar capital em um momento inoportuno, embora o ritmo dos gastos determine quanto tempo esse amortecedor vai durar. O balanço continua sendo um dos argumentos mais fortes para a ação nas avaliações atuais. Uma reserva desse tamanho compra tempo e opções: permite que a empresa continue implantando capacidade durante uma desaceleração da demanda, absorva um trimestre em que a receita decepcione e aja rapidamente em uma aquisição ou uma parceria sem precisar recorrer ao mercado. Também significa que uma captação de capital, se acontecer, é mais provável que seja oportunista do que desesperada. O argumento contrário é que um balanço tão grande pode estimular gastos desperdiçados.
A gestão espera mais $35 bilhões a $40 bilhões de gastos de capital no quarto trimestre, contra projeções do mercado próximas a $20 bilhões. Também projetou uma receita de primeiro trimestre de 2027 de $33 bilhões a $37 bilhões, acima das expectativas próximas a $22 bilhões. A diferença entre a projeção da empresa e a do mercado é incomumente ampla e sinaliza que a gestão vê uma demanda muito além do que os analistas modelaram. Uma faixa tão ampla é rara para uma empresa desse porte, e diz aos investidores que a própria gestão está incerta quanto ao ritmo com que a nova capacidade pode ser ocupada. A projeção de receita é igualmente impressionante: implica que a empresa espera continuar crescendo a um ritmo que colocaria o ano inteiro bem à frente dos números que o mercado usava. Se a projeção se mostrar precisa, o debate passa de se o crescimento é real para se o gasto necessário para sustentá-lo é sustentável.
A perspectiva de gastos mantém a geração de caixa no centro do debate de investimento. Se a infraestrutura adicional puder ser colocada em operação rapidamente, os gastos mais altos devem se traduzir em receita e, eventualmente, em eficiência operacional. Se a implantação atrasar, o mesmo gasto pode pesar sobre a rentabilidade e estender o período em que a empresa consome mais caixa do que produz. Os dois cenários partem do mesmo ponto e divergem apenas no tempo, e é por isso que a execução é a história inteira aqui. Observe o ritmo da capacidade que entra em operação, a duração do ciclo de vendas para novos contratos de computação e se o fluxo de caixa operacional começa a convergir para o gasto de capital. Esses três sinais juntos mostrarão se a empresa está construindo um motor de crescimento que se autofinancia ou simplesmente consumindo seu balanço mais rápido.
A SpaceX e a Tesla formaram comitês independentes de conselho para avaliar uma potencial fusão, confirmou Elon Musk. Ele apoia a ideia, mas não está participando das deliberações por causa de seus interesses nas duas empresas. A justificativa proposta abrange inteligência artificial, design de chips, robótica e tecnologia de satélites, o que combinaria duas das maiores plataformas industriais e de tecnologia dos Estados Unidos. A estrutura de comitês independentes foi criada para garantir que a negociação seja conduzida de forma imparcial, e não por um acionista controlador com interesse no resultado, e é a salvaguarda padrão em um negócio desse tipo. Nada foi acordado, e os comitês podem concluir que a combinação não faz sentido. Mas a mera existência do processo é um catalisador, porque coloca uma transação potencial diante de duas bases de acionistas.
Os investidores ainda precisariam avaliar a razão de troca, a governança e os compromissos financeiros de qualquer combinação, e esses detalhes determinariam como os benefícios e as exigências de financiamento seriam divididos entre os acionistas dos dois negócios. No geral, o trimestre entregou um resultado de lucro muito acima das expectativas e um plano de gastos muito maior, deixando o mercado a pesar o crescimento rápido contra o caixa que ele consome e a opção extra de uma potencial combinação com a Tesla. A razão de troca é o número que decidiria a maior parte do valor: ela define quanto da entidade combinada cada lado possui e, portanto, quanto dos fluxos de caixa futuros e do ônus de gasto futuro recai sobre cada base de acionistas. A governança também importa, porque a empresa combinada precisaria de uma estrutura clara para alocar capital entre dois negócios muito diferentes. Em resumo, o trimestre deu aos investidores mais em que pensar do que um único resultado trimestral.
Perspectiva de trading
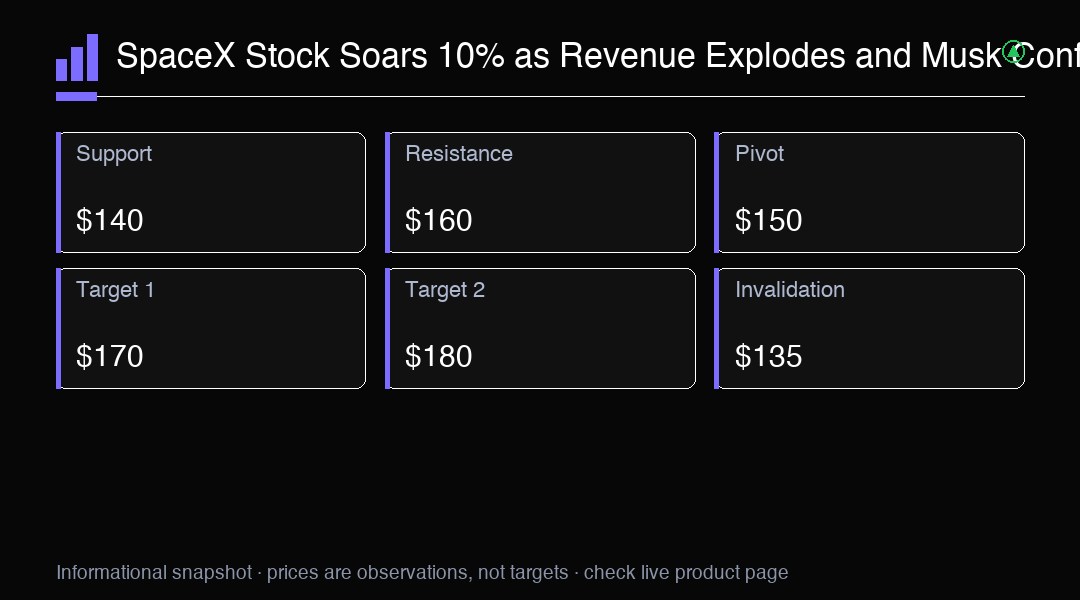
A SpaceX saltou mais de 10% no pregão estendido com um salto de 161% na receita, para $14.6 bilhões, e seu primeiro trimestre lucrativo desde a abertura de capital. Resistência-chave em $160. Observe a projeção de gastos de capital no quarto trimestre e as notícias sobre a fusão com a Tesla.