

As ações da Meta subiram 4% no pregão estendido na quarta-feira, com a receita do terceiro trimestre avançando 26% para $64.6 bilhões, superando as expectativas e oferecendo um incentivo de que o negócio central consegue continuar crescendo rapidamente. Os resultados chegaram enquanto Mark Zuckerberg persegue uma estratégia de IA muito mais ampla, cada vez mais concentrada no assistente pessoal Muse. O mercado leu a combinação de crescimento forte da publicidade com uma nova estrutura de financiamento como algo positivo para as ações, e o movimento após os resultados sugeriu que os investidores estavam dispostos a ignorar, por ora, o consumo de caixa.
A publicidade se beneficiou tanto de mais impressões quanto de preços mais altos. O número de anúncios veiculados aumentou 10%, enquanto o preço médio por anúncio subiu 14%, o que juntos impulsionou o resultado acima do esperado. A melhora nos dois lados é relevante porque mostra que a demanda está se fortalecendo em ambos os lados do mercado, em vez de depender apenas do crescimento de volume para elevar a receita. Também indica que os anunciantes continuam vendo valor no alcance da plataforma, mesmo diante da pressão sobre seus próprios orçamentos de marketing.
Os investimentos atingiram $34.91 bilhões, empurrando o fluxo de caixa livre para menos $2.12 bilhões. A Meta estreitou sua projeção anual de investimentos para $135 bilhões a $145 bilhões, contra $130 bilhões a $145 bilhões, uma mudança que sinaliza um piso esperado mais alto para os gastos, e não uma redução do programa como um todo. O fluxo de caixa livre negativo é o sinal mais claro de quanto custa a construção da infraestrutura de IA, e é o número com maior probabilidade de preocupar investidores focados em disciplina de capital. A empresa não indicou quanto dos gastos será direcionado ao assistente em comparação com seu programa mais amplo de infraestrutura, deixando a alocação para ser esclarecida em relatórios futuros.
A Meta planeja criar ações Classe C sem direito a voto de negociação pública, com vigência em 19 de janeiro de 2027. Os investidores atuais receberão uma ação Classe C para cada ação Classe A ou Classe B que possuírem, com as datas de distribuição ainda a serem definidas. A estrutura dá à empresa um novo instrumento que pode usar para levantar capital no futuro sem diluir o controle de voto, o que importa para um negócio que planeja gastos de infraestrutura ao longo de vários anos. Também cria uma moeda que a empresa poderia usar em aquisições ou parcerias estratégicas sem emitir ações com direito a voto.
A distribuição inicial de ações não levanta capital novo, porque os detentores atuais recebem as ações adicionais proporcionalmente. Seu valor estratégico está na possibilidade de usar ações sem direito a voto para captações futuras, sem reduzir o controle de voto de Zuckerberg. Essa distinção é importante, porque separa a mecânica da distribuição do benefício financeiro, que só se concretizará se e quando a empresa emitir novas ações. Os investidores devem, portanto, tratar o anúncio como uma opção, e não como uma fonte imediata de recursos.
A estrutura também tem uma dimensão pessoal para o CEO da Meta. O arranjo responde às preocupações dele com um imposto proposto sobre bilionários na Califórnia, ao permitir algumas vendas de ações sem abrir mão do poder de voto. A notícia acrescenta um ângulo de governança a uma decisão financeira e ilustra o quanto a estrutura de capital da empresa está ligada às preferências do seu acionista controlador. Se esse alinhamento ajuda ou atrapalha a criação de valor no longo prazo é uma questão que os acionistas continuarão debatendo.
Mais de 10 milhões de pessoas nos EUA e no Canadá configuraram um agente do Muse, disse Zuckerberg. Compras e produtividade pessoal são usos proeminentes, incluindo assistência com agendas e e-mail. O número de adoção dá ao mercado uma medida concreta da tração inicial do assistente, embora ainda não se traduza em receita e o custo de atender esses usuários provavelmente pese sobre as margens no curto prazo. A questão central é se esse engajamento pode ser convertido em usuários pagantes mais rápido do que o custo de manter o serviço.
A Meta pretende monetizar o Muse antes do que seus produtos sociais tradicionais, refletindo o custo mais alto de fornecer o serviço. Assinaturas e taxas de transação oferecem uma receita potencial além da publicidade, enquanto a diretora financeira Susan Li espera que a IA contribua com uma receita relevante em 2027. A mudança é significativa porque sugere que a gestão vê um caminho para recuperar o custo do investimento em IA, em vez de tratá-lo como um peso permanente sobre a rentabilidade. A credibilidade desse cronograma vai depender da execução ao longo dos próximos trimestres.
A perspectiva imediata continua sustentada pela publicidade. A Meta projeta receita de quarto trimestre de $73 bilhões a $76 bilhões, com o ponto médio de $74.5 bilhões acima da estimativa de $73.8 bilhões dos analistas. A orientação sugere que o negócio central segue acelerando, o que dá à empresa espaço para continuar gastando com IA e ainda assim entregar um crescimento que sustenta a avaliação atual. Também significa que uma desaceleração da publicidade deixaria a empresa com menos recursos para financiar suas ambições de infraestrutura.
A combinação de um resultado acima do esperado, uma nova classe de ações e um piso de gastos mais alto deixa os investidores equilibrando duas narrativas concorrentes. Uma é a de uma empresa cujo motor de publicidade está se fortalecendo e cujos novos produtos ganham usuários rapidamente. A outra é a de um negócio consumindo caixa num ritmo acelerado para financiar uma infraestrutura cujos retornos continuam incertos. As ações devem continuar sensíveis a qualquer novidade sobre os dois lados desse equilíbrio, e a reação inicial positiva do mercado pode não sobreviver a um período de dados de publicidade mais fracos.
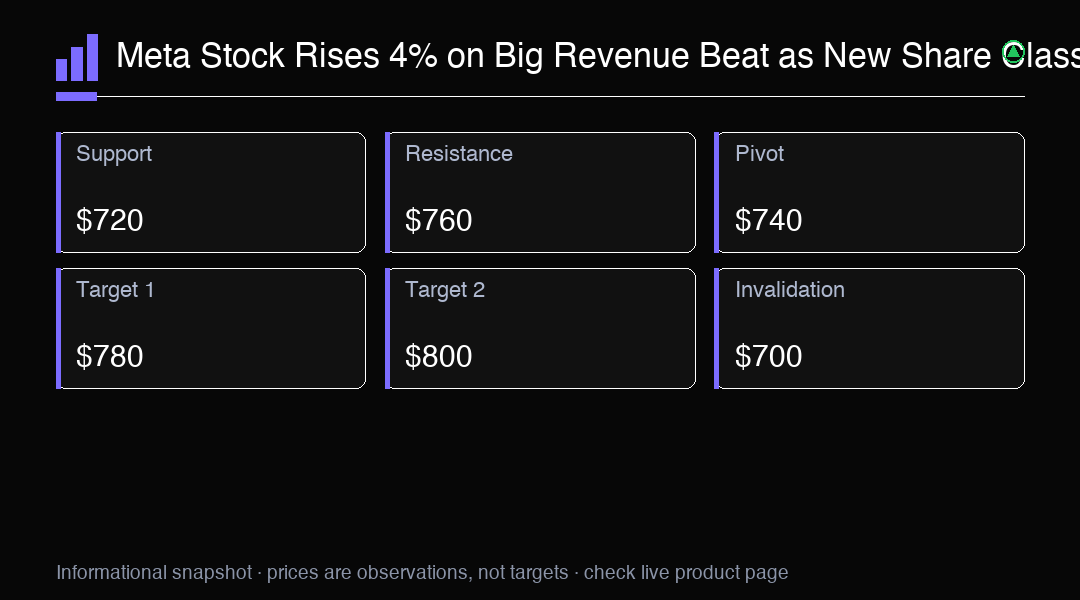
Do ponto de vista técnico, a Meta se mantém acima de sua faixa recente após o ganho pós-resultados, embora o movimento ainda não tenha confirmado uma ruptura. Um fechamento decisivo acima de $760 poderia atrair mais compras, enquanto uma perda de $720 poderia indicar que o mercado está voltando a se concentrar no fluxo de caixa livre negativo. O mercado de opções deve precificar volatilidade elevada em torno da próxima atualização sobre a monetização da IA, o que pode gerar movimentos acentuados em qualquer direção, dependendo do que a gestão revelar. Os investidores também vão observar se a nova classe de ações atrai interesse institucional quando começar a ser negociada.
No geral, a Meta entregou um resultado de receita forte e um plano crível para financiar suas ambições em IA, mas o fluxo de caixa livre ficou negativo e o piso de gastos subiu. A nova classe de ações dá flexibilidade à gestão sem abrir mão do controle, enquanto a adoção inicial do Muse e a força da publicidade sustentam a narrativa de crescimento. Os próximos trimestres vão determinar se o investimento em IA começa a gerar receita com rapidez suficiente para justificar o caixa que está consumindo, e esse julgamento provavelmente vai definir as ações pelo resto do ano. O equilíbrio entre crescimento e consumo de caixa deve, portanto, continuar como o tema dominante para os papéis.
Perspectiva de trading
A Meta subiu 4% após um salto de 26% na receita, para $64.6 bilhões, e a criação de ações Classe C sem direito a voto para financiar IA. Resistência principal em $760. Acompanhe a monetização da IA e o fluxo de caixa livre.