

O Nasdaq Composite caiu 2.6% para 26,008.86 na quinta-feira, seu recuo mais acentuado desde o início de junho, à medida que as ações de tecnologia recuaram com questões renovadas sobre o custo da expansão da IA. O S&P 500 caiu 1.21% para 7,663.43, enquanto o Dow avançou marginalmente 0.02% para 52,867.98. A maioria das ações dos EUA de fato avançou, o que mostra como as perdas em empresas de tecnologia de grande peso podem sobrepor ganhos em outros lugares quando os maiores componentes do índice se movem acentuadamente. A divergência entre os índices de destaque e o mercado mais amplo é um lembrete de que os movimentos no nível do índice podem ocultar um quadro muito mais construtivo sob a superfície.
Os semicondutores lideraram o recuo, com o índice de chips da Filadélfia perdendo 6.7%. A Nvidia caiu 4.4%, enquanto Intel, AMD, Sandisk e Marvell perderam mais de 8% cada. A Meta caiu 7% e a Tesla cedeu 3.1%, à medida que seus balanços renovaram o escrutínio sobre os gastos com IA e seus retornos finais. A concentração das perdas no setor de semicondutores é notável porque essas ações foram as principais beneficiárias do ciclo de investimento em IA, tornando-as especialmente vulneráveis a qualquer mudança no sentimento sobre o ritmo dos gastos. A velocidade da reversão também pegou muitos traders de surpresa, já que o grupo vinha entre os melhores desempenhos no período que antecedeu a temporada de balanços.
Os balanços produziram alguns vencedores substanciais, o que é a parte mais animadora do pregão. A Procter & Gamble ganhou 5.6% após superar as estimativas, a Blackstone subiu 8.4% e a Spotify saltou 11.1% com uma perspectiva de lucro otimista. O contraste sugere que os investidores estão se tornando mais seletivos sobre quais histórias de crescimento e planos de gastos vão recompensar, em vez de aplicar um prêmio generalizado a qualquer coisa associada à tecnologia. Essa dispersão é mais saudável para o mercado do que um rali uniforme, porque significa que o capital está sendo alocado com base em fundamentos individuais, e não em uma única operação temática.
As ambições sem fio da SpaceX abalaram as ações de telecomunicações fora do horário. Relatos de conversas para garantir pelo menos 80,000 torres de celular nos EUA levaram a Crown Castle a subir cerca de 9%, a American Tower a avançar 4% e a SBA Communications a ganhar 7%. Verizon, AT&T e T-Mobile caíram cerca de 3% a 4%, à medida que os investidores avaliaram a potencial concorrência de mais uma operadora nacional. A reação mostrou a rapidez com que o capital pode migrar entre setores quando um novo entrante crível muda o cenário competitivo, e ilustrou que o mercado segue disposto a recompensar empresas que devem se beneficiar da disrupção, mesmo enquanto pune aquelas que podem ser deslocadas por ela.
A Ásia recuou à medida que títulos e moedas atraíram atenção. O Kospi da Coreia do Sul caiu cerca de 2.5% no pregão de sexta-feira, com a Samsung entre as ações sob pressão. O Topix do Japão perdeu 1.8% e o índice composto de Xangai recuou 1.6%, enquanto o Hang Seng de Hong Kong avançou marginalmente. A fraqueza nos mercados asiáticos reforçou o tom cauteloso e sugeriu que a reação negativa aos balanços de tecnologia dos EUA estava se espalhando para além do horário de negociação americano. A divergência regional também refletiu as diferentes exposições de cada mercado à demanda por semicondutores e à cadeia de fornecimento de IA.
Os futuros de ações dos EUA ofereceram uma indicação inicial mais tranquila. Os futuros do S&P 500 ficaram pouco alterados, enquanto os futuros do Euro Stoxx 50 recuaram cerca de 0.2%. Nas moedas, o euro foi negociado perto de $1.1210 e o USD/JPY ficou em torno de 156.90 ienes após os ganhos do iene nos três pregões anteriores. A calma relativa nos futuros sugeriu que o pior da venda de tecnologia pode ter sido absorvido, embora o clima permanecesse frágil antes do fim de semana. Os traders também tinham em mente que o mercado futuro pode ser um guia ruim para a abertura do mercado à vista depois de um pregão tão volátil quanto o de quinta-feira.
O rendimento do título do Tesouro de 10 anos dos EUA voltou a ficar abaixo de 5%, sendo negociado em torno de 4.96%. O forte rali dos títulos na quinta-feira refletiu a busca por segurança, enquanto o rendimento de referência da França subiu acima de 5.06% em meio a preocupações fiscais. As chances de alta de juros pelo Fed em dezembro recuaram para cerca de 85%, o que ainda é substancial apesar da mudança para cautela. A combinação de rendimentos em queda e prêmios de risco em alta em partes da Europa ilustra como o cenário global permanece desigual, mesmo com os balanços de tecnologia dos EUA tendo sido fortes. Essa desigualdade deve manter a volatilidade elevada entre as classes de ativos nas próximas semanas.
O Japão forneceu mais um motivo para acompanhar o iene. A inflação núcleo de setembro acelerou para 2.1%, contra 1.7%, voltando a ficar acima da meta do Banco do Japão. Isso reforça o argumento para mais aperto, embora não defina o calendário. A próxima reunião de política do banco central termina em 30 de outubro, e os traders vão analisar as projeções atualizadas em busca de qualquer indicação de que um movimento em dezembro está sendo preparado. A força do iene é ela própria um fator que pode complicar a perspectiva da inflação, já que uma moeda mais forte tende a amenizar os preços de importação e, portanto, a taxa medida de aumento de preços.
O Brent se aproximou de $114 o barril e o petróleo americano avançou acima de $100 no início de sexta-feira, prolongando o rali de quinta-feira após ataques na Arábia Saudita intensificarem as preocupações com o fornecimento. A energia cara complica a perspectiva: eleva custos para empresas e consumidores ao mesmo tempo em que mantém viva a pressão inflacionária, enquanto os investidores questionam o crescimento. O resultado é uma combinação difícil para os bancos centrais, que precisam pesar o risco de pressão de preços persistente contra a possibilidade de que custos de energia mais altos acabem por frear a demanda. Essa tensão é uma das principais razões pelas quais o mercado tem tido dificuldade em sustentar um rali nas últimas semanas.
O ouro ficou em torno de $4,000 após o recuo de cerca de 3% na quinta-feira, sem conseguir atrair a mesma demanda de refúgio que os títulos. O Bitcoin recuperou cerca de 0.7% para $81,700, a partir de perto de $80,000, e o Ether subiu 1.2% para $2,410. A divergência entre títulos e outros ativos mostrou que os investidores estão discriminando com cuidado onde buscam segurança, privilegiando os mercados mais profundos e líquidos em vez de alternativas que poderiam oferecer proteção em um cenário mais tradicional de aversão ao risco. O padrão sugere que a relação tradicional entre o ouro e os ativos de risco se tornou menos confiável em um ambiente em que os rendimentos reais e o dólar se movem de maneiras que complicam o cálculo de refúgio.
Os PMIs flash dos EUA de sexta-feira chegam às 9:45 a.m. ET, seguidos pelo sentimento do consumidor de Michigan final e pelas expectativas de inflação às 10 a.m. A American Express e a SLB também divulgam resultados antes da abertura. Os dados podem influenciar a decisão do Fed na quarta-feira, especialmente se as pesquisas apontarem para um mercado de trabalho enfraquecido ou uma alta adicional nas expectativas de inflação. Os traders vão observar se os números apoiam a mudança recente para cautela nas expectativas de juros, e qualquer surpresa pode produzir uma reação acentuada tanto nos títulos quanto nas ações, dada a sensibilidade do mercado aos dados macro.
A próxima semana traz mais um teste exigente para os mercados: balanços de Microsoft, Amazon e Alphabet ao lado da decisão do Fed na quarta-feira e do BCE na quinta-feira. Os traders vão avaliar tanto os retornos do investimento em IA quanto os custos de empréstimo necessários para financiar sua expansão. Com o Nasdaq já em queda de 2.6% e as ações de semicondutores sob forte pressão, esses resultados vão determinar se a venda é uma pausa ou o início de uma reavaliação mais profunda das avaliações de tecnologia. A concentração dos próximos balanços exatamente nas empresas que lideram o tema de IA significa que as apostas estão excepcionalmente altas para uma única semana de divulgações.
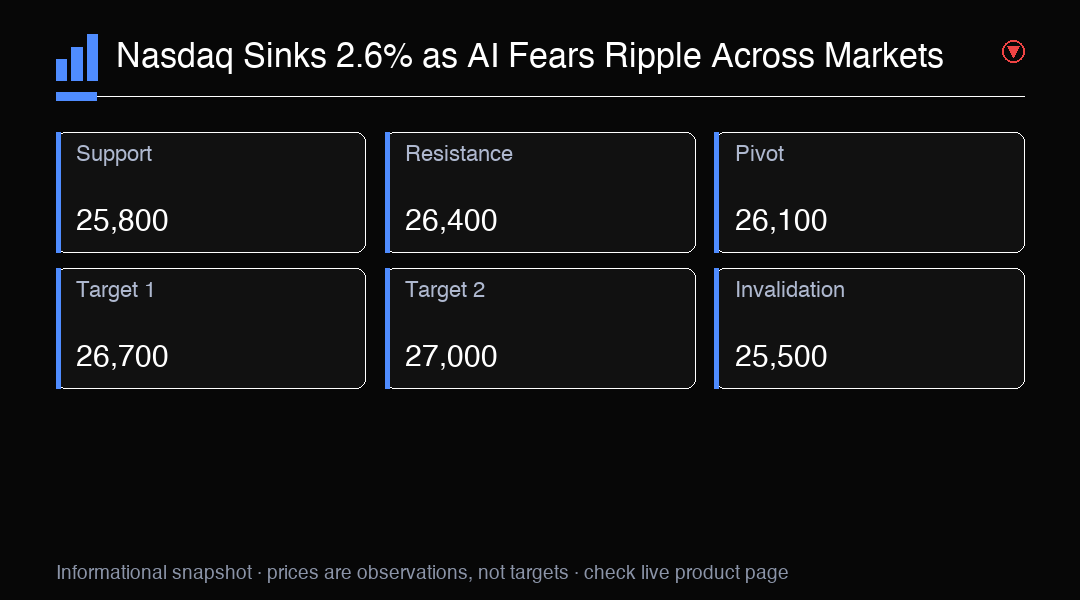
Perspectiva de trading
O Nasdaq caiu 2.6% para 26,008.86 à medida que os temores sobre IA atingiram semicondutores e big techs. Suporte principal em 25,800. Acompanhe os balanços de Microsoft, Amazon e Alphabet na próxima semana.