

PONTOS-CHAVE: Os futuros do Nasdaq caíram cerca de 1% na terça-feira, estendendo um clima cauteloso para além da sessão de segunda-feira nos EUA. O Nasdaq Composite caiu 0.4% para 27,245.90 na segunda-feira, perdendo 120 pontos com o enfraquecimento das ações de semicondutores. O Kospi da Coreia do Sul despencou mais de 6%, provocando uma suspensão de negociação de cinco minutos que evidenciou a amplitude da pressão vendedora nos mercados globais. A combinação de ações de chips asiáticos fracas, um dólar firme e a aproximação dos resultados bancários criou um cenário difícil para os ativos de risco.
Os futuros europeus recuaram 0.4% na terça-feira, acompanhando a fraqueza dos mercados asiáticos, onde os fabricantes de chips despencaram. O S&P 500 recuou 0.1% para 7,807.24 na segunda-feira, enquanto o Dow ganhou 196 pontos para 51,850.55. Essa divergência mostra investidores rotacionando entre setores em vez de vender ações uniformemente, um padrão que frequentemente persiste quando a incerteza sobre o cenário macroeconômico permanece elevada e os traders aguardam sinais mais claros dos resultados e dados econômicos. A divergência entre o Dow e o Nasdaq é particularmente notável porque sugere que investidores orientados por valor estão encontrando oportunidades mesmo enquanto investidores orientados por crescimento reduzem a exposição à tecnologia.
A Micron caiu 3.9% e a Lumentum quase 11%, pressionando o trade de infraestrutura de IA. Relatórios de avanços tecnológicos na produtora chinesa de memória CXMT intensificaram preocupações sobre concorrência, particularmente no segmento de memória onde a dinâmica de preços já está sob pressão. A combinação de orientação de resultados fraca e concorrência crescente criou um cenário difícil para investidores em semicondutores, particularmente aqueles com exposição aos segmentos de memória e óptica do mercado. As quedas nessas duas empresas foram algumas das mais acentuadas no setor de tecnologia e contribuíram significativamente para o desempenho inferior do Nasdaq.
A Meta ganhou 3.4%, encerrando quatro sessões consecutivas de perdas após apresentar seus modelos de IA Muse Wonder. A Salesforce subiu mais de 4% após um upgrade do Bank of America. Ambos os movimentos sugerem que os investidores ainda recompensam empresas de IA quando lançamentos de produtos ou estratégias mais claras fortalecem o caso de resultados, mesmo quando o setor de tecnologia mais amplo enfrenta pressão. A divergência entre a Meta e os nomes de chips destaca como catalisadores específicos de ações podem superar a fraqueza generalizada do setor, e sugere que o mercado está se tornando mais seletivo em vez de vender indiscriminadamente toda a exposição à tecnologia.
Fora da tecnologia, a Chipotle caiu cerca de 4% depois que a Starbucks negou planos de comprar a rede de restaurantes. A negação remove um catalisador de aquisição e devolve a atenção ao desempenho operacional de cada empresa. A Starbucks permanece focada em seu plano de recuperação sob Brian Niccol, que anteriormente liderou a Chipotle e agora enfrenta o desafio de restaurar o crescimento na rede de cafeterias. O episódio ilustra como o sentimento pode mudar rapidamente quando uma narrativa de aquisição amplamente discutida é contradita pelas próprias empresas envolvidas, e serve como lembrete de que a especulação do mercado sobre fusões e aquisições pode criar tanto oportunidades quanto riscos para os investidores.
O Kospi da Coreia do Sul despencou mais de 6%, provocando uma suspensão de negociação de cinco minutos. O Nikkei do Japão perdeu quase 3% e o índice de referência de Taiwan caiu 2%. Os instantâneos da sessão asiática de terça-feira aparentemente arrastaram o comércio de futuros em outros lugares, com os movimentos acentuados no Kospi atraindo atenção particular dos investidores globais. O circuit breaker em Seul é um lembrete de que o estresse em um mercado pode se transmitir rapidamente a outros através de posições correlacionadas, e destaca a natureza interconectada dos mercados acionários globais em uma era de fluxo rápido de informações e negociação algorítmica.
O índice do dólar manteve-se perto de uma máxima de 18 meses acima de 102.50 no início da negociação asiática. O EUR/USD foi negociado em torno de $1.1159, o GBP/USD perto de $1.3209 e o USD/JPY em torno de 158.50 ienes. O dólar forte adicionou pressão sobre os ativos de risco, particularmente para empresas com exposição significativa à receita internacional. Um período sustentado de força do dólar pode comprimir a lucratividade de corporações multinacionais e reduzir a competitividade das exportações dos EUA, o que é particularmente relevante para empresas de tecnologia que derivam uma parcela substancial de sua receita de mercados externos.
O petróleo Brent recuou em direção a $106 o barril, mantendo a maior parte do avanço de segunda-feira. Os traders pesaram os riscos de abastecimento do Golfo contra as perspectivas de diesel russo adicional chegando aos mercados globais. O ouro deslizou em direção a $4,164 a onça e a prata pairou em torno de $60, com a força do dólar pesando sobre os metais preciosos. A combinação de um dólar firme e rendimentos de títulos elevados reduz o apelo de ativos sem rendimento, o que é particularmente relevante para o ouro nos níveis atuais. A queda nos metais preciosos também reflete o sentimento mais amplo de aversão ao risco que caracterizou as sessões de negociação recentes.
O Bitcoin se recuperou em direção a $82,900 depois de perder cerca de 2.3% na segunda-feira. A recuperação da moeda laranja oferece alguma resistência à fraqueza mais ampla, embora uma sessão de recuperação forneça evidência limitada de uma mudança duradoura no sentimento. O movimento, no entanto, forneceu um sinal positivo modesto para o apetite de risco, particularmente entre traders que veem o Bitcoin como um indicador líder para o posicionamento especulativo mais amplo. A capacidade da criptomoeda de se recuperar enquanto os mercados tradicionais permanecem sob pressão sugere que alguns investidores estão buscando fontes alternativas de retorno.
JPMorgan, Goldman Sachs, Citigroup e Wells Fargo reportam resultados na terça-feira, abrindo a temporada de resultados dos grandes bancos. Além dos lucros de destaque, os traders devem observar a demanda de empréstimos, custos de depósitos, receita de negociação e provisões para créditos inadimplentes. Os resultados definirão o tom para o restante da temporada de resultados e fornecerão uma leitura sobre a saúde do consumidor dos EUA e do tomador corporativo. Resultados bancários fortes podem fornecer suporte para o mercado mais amplo, enquanto resultados decepcionantes podem reforçar o clima cauteloso que prevaleceu nas sessões recentes.
O relatório de CPI dos EUA de quarta-feira chega às 8:30 a.m. ET, com projeções apontando para inflação anual de destaque em torno de 3.7% e inflação núcleo perto de 2.5%. Os mercados atribuem cerca de 20% de probabilidade a um aumento do Fed em outubro e quase 90% a um aumento em dezembro, tornando as surpresas consequenciais para ações, moedas e metais. Uma leitura mais quente poderia reviver a pressão sobre títulos e ações, enquanto um número mais suave poderia desencadear um rali de alívio. O relatório de CPI provavelmente será o evento econômico mais significativo da semana e pode determinar a direção dos mercados no curto prazo.
A ASML reporta resultados na quarta-feira e a TSMC na quinta-feira, fornecendo verificações importantes sobre pedidos de semicondutores e investimento em IA. Analistas esperam que o lucro trimestral da TSMC suba cerca de 65%, refletindo forte demanda por chips avançados. A quinta-feira traz os preços ao produtor e vendas no varejo dos EUA, testando as pressões inflacionárias e a resiliência do consumidor. O rendimento do título do Tesouro de 10 anos recuou em direção a 5.20% na terça-feira, o que poderia fornecer algum suporte para as avaliações de ações se a queda continuar. A combinação de resultados e dados econômicos moldará a perspectiva do mercado para o restante do mês.
Perspectiva de trading
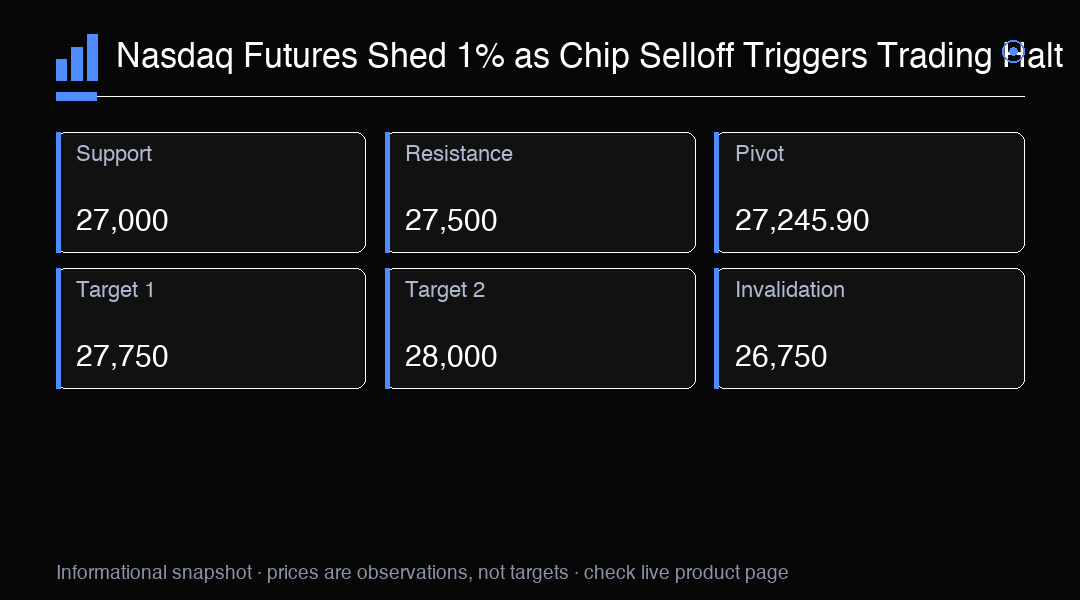
Os futuros do Nasdaq estão em queda de cerca de 1%, com a venda de chips na Ásia provocando uma suspensão de negociação na Coreia do Sul. O nível 27,245.90 é o pivô chave, com suporte em 27,000 e resistência em 27,500. Uma quebra abaixo de 27,000 poderia expor 26,750, enquanto uma recuperação acima de 27,500 teria como alvo 27,750. Observe o relatório de CPI de quarta-feira às 8:30 a.m. ET e os resultados da TSMC na quinta-feira para direção.