

PONTOS-CHAVE: O Nasdaq Composite caiu 1.3% na quinta-feira, perdendo 345 points para fechar em 27,193.34, duas sessões após atingir um recorde. A receita anualizada da OpenAI se aproximando de $50 billion, abaixo dos $70 billion anteriormente circulados, forneceu o catalisador para a venda de tecnologia. Futuros dos EUA indicaram um rebote modesto no início de sexta-feira, com contratos de Nasdaq-100 ganhando aproximadamente 0.5% e futuros do S&P 500 subindo cerca de 0.3%.
O Nasdaq Composite caiu 1.3% na quinta-feira, perdendo 345 points para fechar em 27,193.34, duas sessões após atingir um recorde. O declínio foi concentrado em ações de chips, com a Nvidia caindo 2.9%, a Broadcom perdendo 4.3% e a Micron caindo 4.8%. Despite the headline drop, roughly two-thirds of S&P 500 stocks advanced, suggesting the selling was narrow and driven by specific concerns rather than broad risk aversion. The S&P 500 slipped 0.5% to 7,765.36, while the Dow gained 0.1%, highlighting the divergence between tech-heavy and more diversified indexes. The concentration of losses in a handful of semiconductor names meant that the headline index suffered even though the broader market was relatively stable.
A OpenAI forneceu o catalisador para a venda de tecnologia. Um relatório indicou que a receita anualizada estava se aproximando de $50 billion, bem abaixo dos $70 billion anteriormente circulados. Diferenças contábeis envolvendo vendas de parceiros de nuvem complicam a comparação, então a lacuna de receita não estabelece um colapso repentino na demanda. Ainda assim, a discrepância foi suficiente para desencadear uma reavaliação de avaliações relacionadas à IA em todo o mercado, particularmente para empresas ligadas à expansão de infraestrutura de IA. A velocidade da venda demonstrou quão concentrado o comércio de IA se tornou e quão sensível é a qualquer sugestão de que as expectativas podem ter sido definidas altas demais.
As preocupações com financiamento se estenderam além da OpenAI. A operadora de data center australiana apoiada pela Nvidia, a Firmus, arquivou seu IPO proposto de $5 billion na sexta-feira e buscará capital privado em vez disso. A avaliação pretendida pela empresa era quase o triplo da avaliação da rodada de financiamento de agosto, um lembrete de que o entusiasmo por IA não garante demanda a cada preço. A decisão de retirar o IPO sinalizou que os mercados públicos podem não estar dispostos a suportar as avaliações mais agressivas de infraestrutura de IA, pelo menos não ainda. Esse desenvolvimento aumentou a nervosidade em torno dos gastos de capital com IA e levantou questões sobre se a expansão pode continuar em seu ritmo atual.
Futuros dos EUA indicaram um rebote modesto no início de sexta-feira, com contratos de Nasdaq-100 ganhando aproximadamente 0.5% e futuros do S&P 500 subindo cerca de 0.3%. Estes são ganhos noturnos provisórios antes da abertura do mercado à vista, e seguiram uma sessão em que o Nasdaq permaneceu aproximadamente 17% mais alto no ano, apesar do revés de quinta-feira. O rebote de futuros sugeriu que alguns compradores viram a venda como uma reação exagerada, embora os ganhos fossem modestos o suficiente para deixar espaço para dúvidas sobre a continuação. Os traders gostariam de ver compras sustentadas antes de concluir que o pior da venda acabou.
Mercados internacionais mostraram o alcance global das preocupações com IA. O Nikkei do Japão caiu cerca de 1% no comércio inicial, com a SoftBank, investidora da OpenAI, deslizando 5.4%. O Topix mais amplo declinou apenas 0.2%, ilustrando a pressão concentrada na exposição à tecnologia em vez de uma retirada ampla. Os mercados sul-coreano e taiwanês estavam fechados por feriados, limitando o spillover regional imediato, mas deixando questões sobre como esses mercados reagiriam quando reabrissem. O fato de a SoftBank, uma grande apoiadora da OpenAI, estar entre as mais atingidas destacou a natureza interconectada do comércio de IA.
Títulos ofereceram algum alívio, mesmo com o permanecendo caro. O rendimento do Tesouro de 10 anos dos EUA estabilizou perto de 5.23% após forte demanda em leilão, abaixo do 24-year high de quarta-feira. Rendimentos mais baixos podem apoiar avaliações de tecnologia e ativos não remunerados como ouro, mas a inflação persistente impulsionada pelo petróleo poderia limitar esse alívio. O Brent negociou perto de $103.70 após o aumento de 4% de quinta-feira, mantendo os custos de energia como um fator complicador para a perspectiva da inflação. A combinação de preços elevados do petróleo e rendimentos do Tesouro ainda altos deixou o Fed em uma posição difícil, com expectativas de juros permanecendo o ponto de pressão comum nos mercados.
Tensões geopolíticas adicionaram outra camada de incerteza. A garantia de Trump contra atacar o Irã antes das eleições de meio de novembro mediu medos imediatos, mas riscos de transporte permanecem importantes para a inflação. Preços mais altos do petróleo alimentam custos de transporte e manufatura, criando um impulso inflacionário secundário que a política monetária não pode facilmente abordar. A combinação de preços elevados de energia e custos de empréstimo ainda altos deixou o Fed em uma posição difícil, com expectativas de juros permanecendo o ponto de pressão comum nos mercados. O ouro subiu 1.5% para $4,200 a onça, enquanto a prata ganhou 1.7% para $60.50, à medida que rendimentos e dólar aliviaram.
O rali do dólar pausou sem render sua vantagem mais ampla. O EUR/USD negociou perto de $1.1226, caminhando para um quinto declínio semanal consecutivo, enquanto o GBP/USD ficou perto de $1.3243 e o USD/JPY perto de 158 yen. Um dólar mais forte torna os ativos dos EUA relativamente mais caros para compradores internacionais, diminuindo a demanda de participantes não americanos. Essa dinâmica limita o potencial de alta para ativos de risco, mesmo com expectativas de juros de curto prazo amenizando, porque o vento contrário da moeda persiste independentemente do que o Fed faça a seguir. O Bitcoin se recuperou em direção a $82,500 após brevemente cair para pouco acima de $80,000, mostrando que a pressão sobre ativos de risco foi ampla.
Ações individuais ainda encontraram razões para subir, apesar da fraqueza mais ampla da tecnologia. A Chipotle saltou 6% após um relatório de que a Starbucks explorou adquirir a cadeia, embora nenhum acordo tenha sido anunciado. A PepsiCo ganhou 3.7% apesar de cortar sua perspectiva de lucros, enquanto a Palantir avançou 2.4% após o Goldman Sachs elevar a ação para Compra. Esses movimentos mostraram que notícias específicas de empresas ainda poderiam impulsionar ganhos, mesmo em um ambiente de aversão ao risco, e ofereceram um lembrete de que o mercado não era uniformemente bearish. O fato de esses ganhos terem ocorrido ao lado do declínio do Nasdaq sugeriu que capital estava girando em vez de fugir.
Expectativas de juros permanecem o ponto de pressão comum para todos os ativos de risco. Os traders atribuíram aproximadamente 17% de probabilidade a um aumento do Fed em outubro e 83% a um aumento em dezembro. A divergência entre expectativas de curto e longo prazo criou um cenário complexo: a pressão imediata de um potencial aperto de outubro amenizou, mas o ciclo de aperto mais amplo parece longe de terminar. Rendimentos mais baixos podem apoiar avaliações de tecnologia e ouro não remunerado, mas a inflação persistente impulsionada pelo petróleo poderia limitar esse alívio. As próximas semanas revelarão se o Fed pode navegar entre apoiar o crescimento e controlar a inflação.
O foco de sexta-feira se volta para consumidores e orientação corporativa. A leitura preliminar de sentimento de Michigan é esperada perto de 47.5 versus 48.1 anteriormente, com expectativas de inflação particularmente relevantes. Um rebote matinal não resolve a perspectiva de política, e a combinação de preços elevados do petróleo, rendimentos do Tesouro ainda altos e preocupações com financiamento de IA deixa o mercado buscando um catalisador direcional claro. A capacidade do Nasdaq de se manter acima de 27,000 no comércio inicial de sexta-feira sugeriria que a venda foi em grande parte um evento de posicionamento, enquanto uma quebra abaixo desse nível indicaria preocupações mais profundas sobre a sustentabilidade de avaliações impulsionadas por IA. Os investidores estarão observando tanto os dados quanto a ação de preço em busca de sinais de estabilização.
Perspectiva de trading
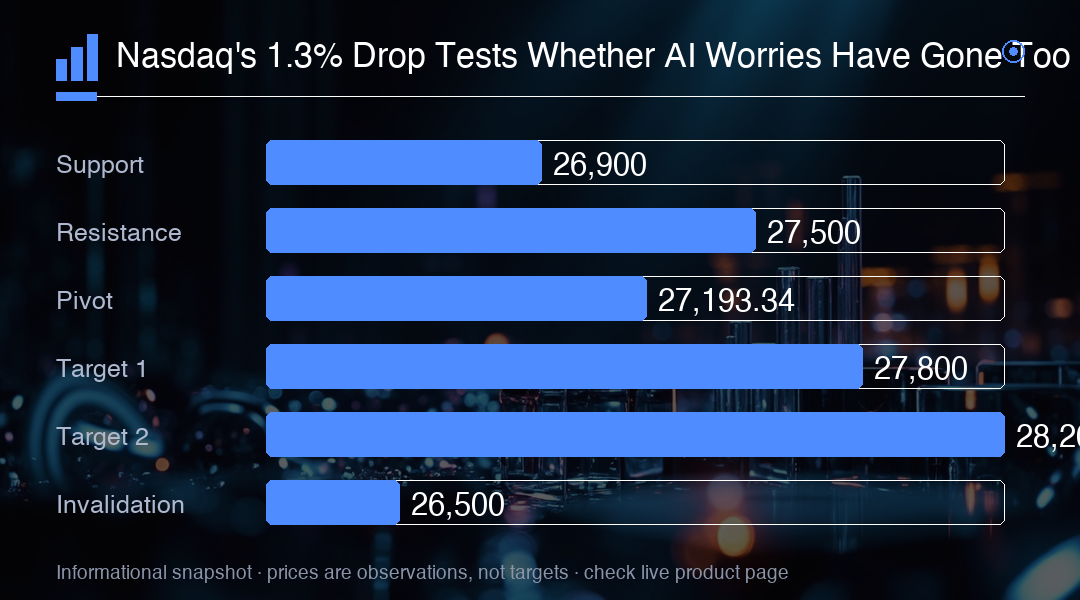
A queda de 1.3% do Nasdaq para 27,193.34 testa se as preocupações com IA foram longe demais, com futuros apontando para um rebote modesto de 0.5%. Uma quebra sustentada acima de 27,500 confirmaria que a venda foi uma reação exagerada, enquanto uma falha em manter 26,900 invalidaria o rebote e exporia o índice a um novo teste de 26,500. Observe a leitura de sentimento de Michigan de sexta-feira e o rendimento de 10 anos, que estabilizou perto de 5.23% após atingir um 24-year high.