

PONTOS-CHAVE: A Goldman Sachs obteve $17.01 por ação na quarta-feira, superando confortavelmente a estimativa de consenso de $12.86. O JPMorgan reportou $5.57 por ação, ficando abaixo dos $5.93 esperados pelos analistas. A Goldman subiu aproximadamente 3.8% no pré-mercado, enquanto o JPMorgan reverteu uma queda inicial para negociar próximo à estabilidade.
A Goldman Sachs GS apresentou lucro de $17.01 por ação no terceiro trimestre, bem acima da previsão de consenso de $12.86. O lucro líquido subiu 29% para $5.29 billion, enquanto a receita aumentou 23% para $18.68 billion. O resultado acima do esperado foi impulsionado principalmente pela divisão de ações, onde a receita disparou 72% para $6.44 billion, apoiada pela atividade de derivativos e financiamento para clientes institucionais. A receita de renda fixa, moedas e commodities caiu 1% para $3.47 billion, mostrando que as áreas de negociação se moveram em direções opostas dentro da mesma empresa durante o mesmo trimestre. O contraste entre essas duas divisões ressalta como a composição da receita de um banco pode mudar drasticamente quando a atividade dos clientes gira entre classes de ativos, e oferece um modelo para interpretar os resultados de outros grandes bancos que reportarão nos próximos dias.
As taxas de banco de investimento na Goldman subiram 21% para $3.22 billion, enquanto a receita de gestão de ativos e patrimônio aumentou 14%. O número das taxas bancárias demonstra força contínua na atividade de mercados de capitais, embora a comparação sequencial tenha revelado alguma moderação por baixo das taxas de crescimento anual. A gestão de ativos e patrimônio proporcionou um fluxo de receita mais estável que complementou as linhas de negociação e bancárias mais voláteis, dando à empresa múltiplas fontes de lucro além das áreas de mercados que tendem a dominar os manchetes trimestrais. A combinação de upside na negociação e crescimento das taxas bancárias na Goldman criou um perfil de lucros equilibrado que recompensou a confiança do mercado na capacidade da empresa de capturar receita em diferentes partes dos mercados de capitais.
O JPMorgan JPM reportou lucro de $15.3 billion no terceiro trimestre, ou $5.57 por ação, abaixo dos $5.93 esperados pelos analistas. A receita reportada subiu 8% para $50.17 billion, ficando abaixo da previsão de $51.23 billion. O EPS ajustado foi de $5.75, excluindo $498 million em perdas de investimentos em títulos após impostos. A receita de mercados aumentou 15%, com ações subindo 49%, mas negociação de renda fixa caindo 4%, uma divisão que ilustra por que a volatilidade do mercado afeta as mesas de negociação de forma diferente dependendo de onde os clientes negociam, fazem hedge e buscam financiamento. As perdas em títulos foram um peso para o número reportado, mas o poder de lucro subjacente da franquia permaneceu intacto, como demonstrado pelo número ajustado que remove esse item específico e fornece uma leitura mais limpa do desempenho real do trimestre.
Os empréstimos permaneceram uma fonte de força no JPMorgan. Os empréstimos médios cresceram 10% e os depósitos aumentaram 8% em relação ao ano anterior. A receita líquida de juros, excluindo mercados, subiu 6% para $24.7 billion. O crescimento dos empréstimos proporcionou um contrapeso ao resultado abaixo do esperado e ajudou a estabilizar as ações durante o pré-mercado, já que investidores se concentraram na durabilidade da franquia de depósitos do banco e em sua capacidade de gerar lucros estáveis independentemente das condições de mercado. O crescimento de 8% nos depósitos foi particularmente significativo porque mostrou que o banco estava atraindo e retendo saldos de clientes mesmo em um ambiente competitivo, fornecendo a matéria-prima para a expansão contínua de empréstimos nos próximos trimestres.
O JPMorgan projeta receita líquida de juros de 2026 de aproximadamente $106.2 billion, incluindo mercados. Seu caso central preliminar de 2027 prevê $107 billion excluindo mercados, comparado com aproximadamente $97.2 billion este ano. A previsão acima do consenso foi o catalisador específico que ajudou o JPMorgan a reverter sua queda inicial no pré-mercado, já que traders recalibraram sua visão do poder de lucro do banco ao longo do ciclo de juros e reconheceram que a franquia de empréstimos estava acelerando em vez de desacelerar. O caso central de $107 billion para 2027 representa um aumento significativo em relação aos $97.2 billion do ano corrente, sugerindo que a administração espera que o impulso dos empréstimos persista e possivelmente se fortaleça à medida que o ambiente de juros evolui.
Jamie Dimon, o CEO do JPMorgan há muito tempo, destacou o investimento e o gasto do consumidor resilientes, ao lado de riscos de déficits fiscais, inflação persistente, preços de ativos elevados e taxas de juros em ascensão. Seu comentário enquadrou os resultados dentro de um contexto econômico mais amplo que reconheceu tanto a força da recuperação quanto o potencial de riscos de política e mercado para perturbá-la. O equilíbrio entre confiança e cautela em suas observações refletiu a imagem mista que os próprios dados de lucros apresentaram, e forneceu aos investidores uma estrutura para entender como a liderança do banco vê a trajetória da economia e as implicações para as linhas de negócios da empresa.
As reações divergentes nas duas ações refletiram as diferentes composições de seus resultados acima e abaixo do esperado. O desempenho superior da Goldman concentrou-se nas linhas de negociação e bancárias voláteis, que recompensaram o mercado com surpresa positiva. O déficit do JPMorgan foi no número de lucro principal, mas as tendências subjacentes de empréstimos e depósitos permaneceram intactas, permitindo que a ação se recuperasse uma vez que a orientação futura foi digerida e os analistas ajustaram seus modelos para a trajetória mais alta de receita líquida de juros. O padrão de reação inicial ao número principal seguida de uma avaliação mais considerada dos fundamentos subjacentes é um tema recorrente durante a temporada de lucros, e cria oportunidades para traders que olham além do primeiro movimento.
A divisão entre os dois bancos ilustra como a temporada de lucros está produzindo um momentum desigual em vez de uma direção uniforme. O disparo de 72% nas ações da Goldman e a queda de 4% na renda fixa do JPMorgan mostram que mesas expostas a diferentes classes de ativos podem produzir resultados nitidamente diferentes no mesmo trimestre. A comparação das taxas de banco de investimento, com a Goldman subindo 21% e o JPMorgan subindo 14% anualmente, revela divergência semelhante na atividade de mercados de capitais que favorece empresas com franquias de ações mais fortes durante períodos de volumes de negociação elevados. A implicação para o setor é que a seleção de ações importará mais do que o beta do setor à medida que a temporada de lucros progride, porque a dispersão entre vencedores e perdedores provavelmente se ampliará à medida que mais bancos reportarem.
Para a temporada de lucros mais ampla, os relatórios apoiam a atividade bancária contínua enquanto expõem o momentum desigual por baixo da superfície. É apenas o início da temporada com muita ação ainda em andamento. Os números de empréstimos e depósitos em ambos os bancos sugerem que a franquia bancária central permanece saudável mesmo com as receitas de negociação flutuando com as condições de mercado, e a orientação futura do JPMorgan em particular fornece uma base para a ação construir nos próximos trimestres. A temporada ainda é jovem, e os resultados desses dois bancos de centro financeiro estabelecem um padrão contra o qual os relatórios subsequentes serão medidos, particularmente nas áreas de receita de negociação, crescimento de empréstimos e orientação futura.
O ganho de 3.8% da Goldman no pré-mercado e a recuperação do JPMorgan para a estabilidade refletiram uma reavaliação em vez de uma reação inicial. O mercado se moveu primeiro pelos números principais e depois pela composição desses números, um padrão que se repete ao longo da temporada de lucros à medida que analistas e traders digerem a publicação completa. A orientação futura do JPMorgan forneceu o catalisador específico que reverteu sua queda inicial, demonstrando como o sentimento pode mudar rapidamente quando a força da franquia subjacente é reconhecida e o mercado olha além de um resultado abaixo do esperado principal para as tendências mais duradouras por baixo dele.
Os relatórios do terceiro trimestre apoiam a atividade bancária contínua enquanto expõem um momentum desigual no setor. É apenas o início da temporada de lucros com muita ação ainda em andamento. O ponto principal é que resultados abaixo do esperado podem ser superados por uma forte orientação futura e força da franquia central, enquanto resultados acima do esperado impulsionados por receitas de negociação voláteis podem exigir mais escrutínio antes de serem tratados como melhorias duradouras no poder de lucro. A divergência entre esses dois bancos de centro financeiro define o tom para uma temporada em que a composição importa mais do que o número principal, e em que a capacidade de ler além do ruído de negociação para os fundamentos de empréstimos e depósitos separará os desempenhos mais fortes do restante.
Perspectiva de trading
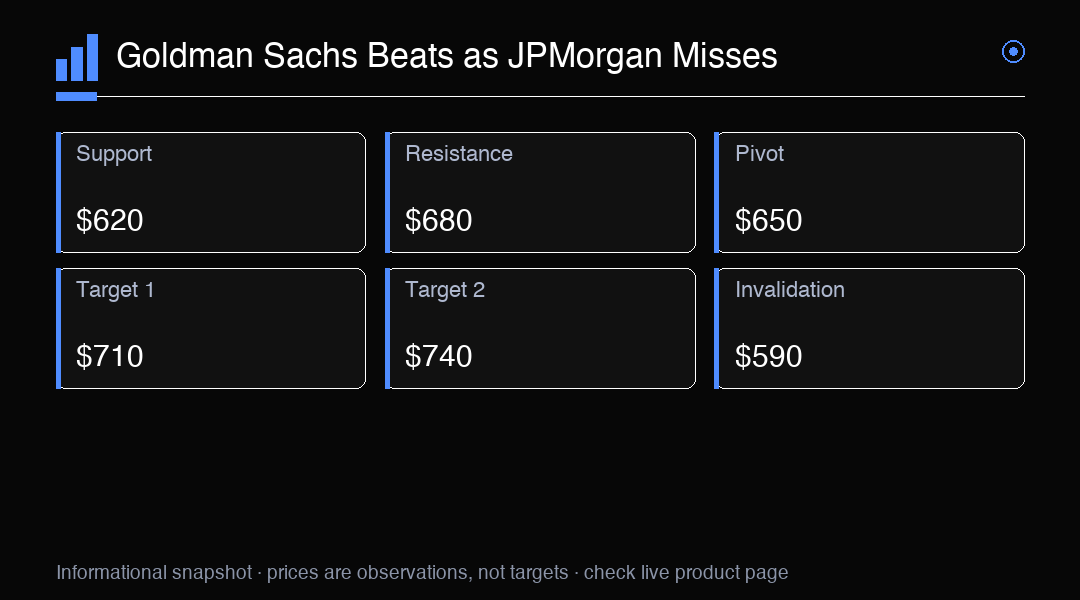
O resultado acima do esperado da Goldman Sachs foi impulsionado por um disparo de 72% na receita de ações e crescimento de 21% nas taxas de banco de investimento, tornando as linhas de negociação e bancárias os principais impulsionadores. O resultado abaixo do esperado do JPMorgan foi superado por uma previsão de receita líquida de juros de $106.2 billion para 2026 e um caso central de 2027 de $107 billion. GS a $650 é o pivô chave, com suporte em $620 e resistência em $680. Um rompimento acima de $680 poderia mirar $710, enquanto uma queda abaixo de $620 exporia $590.