

O Dow Jones Industrial Average subiu 530 pontos, ou 1%, para 52,495.88 na terça-feira, superando seus pares e prolongando uma recuperação que atraiu um grupo muito mais amplo de ações. O S&P 500 ganhou 0.3% para 7,712.57, enquanto o Nasdaq Composite recuou 0.02%, e a divergência entre o índice de primeira linha e o índice pesado em tecnologia definiu a sessão. Empresas menores aderiram ao avanço, com o Russell 2000 subindo aproximadamente 1.7%, e esse tipo de amplitude é o que os estrategistas procuram quando separam uma recuperação duradoura de um rali estreito sustentado por um punhado de grandes nomes de tecnologia.
A saúde atingiu um recorde com os investidores ampliando sua exposição, enquanto finanças, ações de imóveis e utilities também avançavam em uma sessão que parecia mais uma rotação do que uma corrida para segurança. O componente do Dow 3M saltou 5.8% após ampliar sua parceria de centros de dados com a Amazon e elevar sua projeção de lucro, e o tamanho do movimento mostrou que notícias individuais de empresas ainda podem provocar reavaliações bruscas mesmo em um mercado impulsionado pela ampla rotação setorial. Os bancos se beneficiaram da mesma tranquilidade, já que um cenário de resultados mais estável tende a aliviar preocupações com a qualidade dos empréstimos e o retorno de capital, enquanto ações de imóveis e utilities sensíveis aos juros atraíram apoio com a renda de ações parecendo mais atraente em relação às alternativas.
A Ásia prolongou a recuperação na quarta-feira, com o Kospi da Coreia do Sul ganhando cerca de 4%, o Nikkei do Japão subindo 1.3% e o índice regional mais amplo fora do Japão avançando 1.5%, em uma sessão que espelhou o tom de melhora em Nova York. Os futuros do S&P 500 somaram cerca de 0.3% no início do pregão, sugerindo uma continuação do avanço mais amplo nos Estados Unidos na terça-feira, e não um surto de otimismo de um dia que desapareceu assim que a sessão seguinte começou. A melhora no sentimento asiático reduziu uma das principais fontes de risco que pesaram sobre os mercados globais nas últimas semanas, e ajudou a estabilizar as moedas sensíveis ao crescimento que se movem em sintonia com o desempenho das ações regionais.
A NextDC, da Austrália, emitiu um alerta duro sobre infraestrutura de IA, despencando até 44% depois que atrasos na rede de energia forçaram a empresa a adiar aproximadamente A$140 milhões de receita contratada e a cortar sua projeção. A empresa também pausou novos empreendimentos, decisão que removeu uma receita que já esperava reconhecer e levou os analistas a reavaliar o cronograma de seu programa de expansão. O tombo foi um lembrete de que nem toda empresa exposta ao tema de IA se beneficia da mesma forma, e de que o risco de execução pode sobrepujar uma narrativa forte de demanda quando a infraestrutura necessária para entregar capacidade não chega no prazo.
A SpaceX ganhou mais de 10% no pregão estendido, com a receita trimestral saltando 161% para $14.6 bilhões e o lucro líquido atingindo $4.4 bilhões, um resultado que reformulou o debate sobre a rapidez com que seu gasto em infraestrutura pode se traduzir em lucro. A IA se tornou seu maior negócio de receita, enquanto a Starlink permaneceu como o principal gerador de lucro, e a combinação de uma operação de computação de rápido crescimento ao lado de um negócio maduro de assinatura de satélites deu à empresa dois motores distintos de crescimento. O gasto de capital atingiu $19.6 bilhões, mantendo o custo da expansão no centro do argumento de investimento e reavivando o entusiasmo pela onda mais ampla de IA.
A Supermicro deu mais um impulso ao sentimento de IA, estimando uma receita trimestral de $18.5 bilhões a $19.5 bilhões contra sua projeção anterior de $14.5 bilhões a $15.5 bilhões, um aumento tão grande que redefiniu imediatamente as expectativas quanto ao ritmo da demanda. As ações saltaram mais de 10% no pregão estendido, prolongando uma sequência que tornou a fabricante de servidores uma das proxies mais observadas do gasto com infraestrutura de inteligência artificial. A projeção elevada reforçou a visão de que a demanda por infraestrutura de IA continua à frente da oferta, o que sustenta as avaliações de empresas em toda a cadeia de semicondutores e servidores.
A Netflix caiu 6% no pregão estendido apesar de superar as expectativas de lucro trimestrais, um lembrete de que, no ambiente atual, um resultado histórico forte não basta por si só para sustentar o preço de uma ação. Sua perspectiva de quarto trimestre decepcionou e a empresa cortou sua projeção anual de receita de publicidade de $3 bilhões para $2.7 bilhões, uma redução que os investidores leram como um sinal de que o segundo motor de crescimento estava atrasado em relação ao cronograma. A divergência entre a Netflix e a SpaceX ilustrou o quanto o mercado está recompensando a aceleração do crescimento ao mesmo tempo em que pune qualquer sinal de desaceleração, mesmo em negócios altamente lucrativos com bases grandes e leais de clientes.
Meta e Tesla divulgam seus resultados depois do fechamento de quarta-feira, prolongando o teste do gasto de tecnologia e das avaliações que definiu a temporada de resultados até agora. Observe o desempenho da publicidade e a perspectiva de investimentos da Meta, ao lado da rentabilidade automotiva e dos planos de autonomia da Tesla, porque ambas as empresas estão no centro do mesmo debate de gastos de capital que impulsionou a onda de IA. Musk também confirmou que comitês independentes estão analisando uma potencial fusão entre SpaceX e Tesla, embora nenhum acordo tenha sido fechado, o que adiciona um catalisador extra para as duas ações.
O índice do dólar se manteve perto de 101.80 após a queda da terça-feira, com o EUR/USD em torno de $1.1230, o GBP/USD perto de $1.3370 e o USD/JPY em torno de 158.30 ienes, uma configuração que deixou o iene como uma das moedas mais observadas do mercado. O dólar australiano foi negociado acima de $0.70 após um alerta do Banco Central da Austrália sobre a piora da inflação, um lembrete de que os bancos centrais da região ainda estão pesando o risco de as pressões de preços se mostrarem mais persistentes do que o esperado. A agitação política e as preocupações fiscais na França continuaram sendo um risco adicional para o euro, mantendo os mercados de moedas sensíveis aos desenvolvimentos políticos europeus e limitando o espaço para uma recuperação sustentada da moeda única.
Os mercados de títulos se estabilizaram, embora os rendimentos dos Estados Unidos permanecessem acima de 5%, um nível que continua moldando a forma como os investidores avaliam ações e outros ativos de risco. Essa combinação deixa as ações diante de duas pressões: energia cara pode apertar a rentabilidade das empresas enquanto custos elevados de empréstimo pesam sobre as avaliações, e nenhuma das duas pressões é facilmente compensada por um único balanço forte. O nível dos rendimentos deve determinar o quanto mais o mercado pode estender sua recuperação, especialmente para setores sensíveis ao crescimento cujas avaliações dependem mais fortemente de expectativas de lucro bem no futuro.
O ouro recuou em direção a $4,118 enquanto o Bitcoin se aproximava de $83,000, mostrando que a recuperação das ações produzia respostas diferentes entre os ativos, e não uma mudança uniforme no apetite por risco. A divergência sugere que os investidores não estão simplesmente comprando risco em geral, mas rotacionando entre ações e outras classes de ativos dependendo de sua visão sobre inflação e juros. A queda modesta do ouro indicou que o metal estava sendo tratado mais como uma proteção contra incerteza do que como beneficiário direto do clima de melhora nas ações, enquanto o avanço do Bitcoin refletiu o interesse contínuo em ativos que alguns investidores consideram uma reserva alternativa de valor.
No geral, o avanço de 530 pontos do Dow refletiu um rali mais amplo sustentado por resultados fortes, sentimento asiático em melhora e entusiasmo renovado com infraestrutura de IA, e a amplitude deu mais credibilidade do que um avanço estreito teria dado. Com a Meta e a Tesla divulgando resultados depois do fechamento de quarta-feira e os rendimentos dos Estados Unidos ainda acima de 5%, o mercado tem motivos para cautela mesmo com o momento de curto prazo favorecendo os compradores. Os próximos resultados vão testar se a temporada de resultados consegue sustentar o clima melhorado ou se o rali fica sem catalisadores novos.
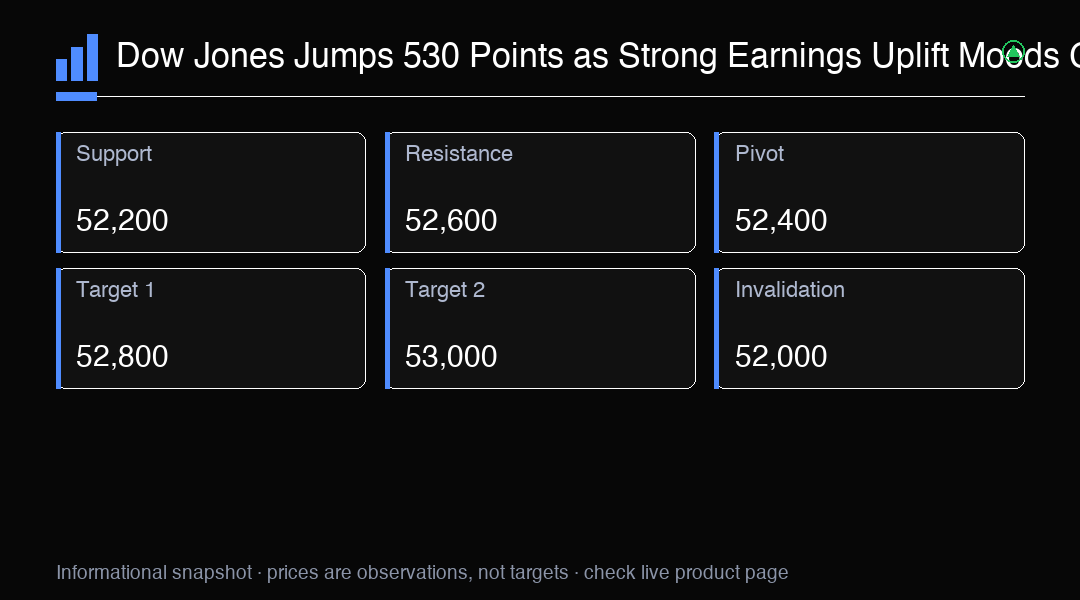
Perspectiva de trading
O Dow saltou 530 pontos (1%) para 52,495.88 com o rali se ampliando além da tecnologia. Resistência-chave em 52,600. Observe os resultados de Meta e Tesla previstos para quarta-feira.