


EURUSD는 11월 17일 아시아 장에서 1.0985까지 하락해 2025년 4월 이후 최저치를 기록했습니다. 환율은 심리적으로 중요한 1.1000선을 밑돌았으며, 11월 16일 시작된 하향 이탈을 이어갔습니다. 이번 하락으로 단기 거시경제 상황에서 대조되는 두 가지 요소, 즉 미국 소비자 수요와 유로존 인플레이션에 관심이 쏠립니다. 어느 지표 하나만으로 환율 방향을 결정할 수는 없습니다. 시장 참가자들은 각 지표가 성장, 인플레이션, 예상 금리 경로에 대해 무엇을 시사하는지 평가하는 동시에 환율이 1.1000 아래에 머물 수 있는지도 살펴볼 것입니다. 이 수준은 참고 지점일 뿐 지지선이나 저항선을 보장하지 않습니다.
1.1000 아래로 움직이기 전 환율은 거래자들이 주시하던 1.1045 영역도 하회했습니다. 이 영역은 독립적으로 확인된 지지선이 아니라 거래자들이 관찰한 기술적 구간으로 봐야 합니다. 가격 구간은 관심을 끌 수 있지만 매수세가 이를 방어하거나 하향 돌파가 이어질 것이라는 증거는 아닙니다. EURUSD가 이 영역 아래로 움직였다는 것은 시장 참가자들이 지켜보던 구간을 지나 환율이 더 낮아졌음을 보여 줍니다. 다음으로 살펴볼 정보는 1.1000 부근에서 환율이 어떻게 움직이는지, 가격이 안정되거나 반등하는지 또는 계속 압박을 받는지입니다. 한 세션의 저점만으로 장기 추세가 새로 형성됐다고 볼 수는 없습니다.
예정된 주요 미국 지표는 11월 17일 미 동부시간 오전 8시 30분 발표될 10월 소매판매였습니다. 시장 컨센서스는 9월 0.8% 증가에 이어 월간 0.2% 증가였습니다. 이 비교는 소비 지출이 더 느린 속도로 계속 늘었는지, 아니면 예상보다 탄력적이었는지 확인하는 계기가 됩니다. 소매판매는 가계 수요를 보여 주는 지표 중 하나지만 경제의 모든 부분을 포착하지는 않습니다. 따라서 발표 결과는 예상에서 벗어난 정도와 보고서의 세부 내용 등 맥락과 함께 살펴야 합니다. 이 지표는 시장 참가자들이 전망을 다시 평가하면서 외환 거래에 영향을 줄 수 있지만, 그 영향은 미리 알 수 없습니다.
소매판매가 예상보다 강하면 미국 수요가 여전히 탄탄하다는 관점을 뒷받침할 수 있습니다. 거래자들이 지속적인 수요가 인플레이션 압력을 계속 중요하게 만들 수 있다고 판단한다면 연방준비제도의 추가 긴축 가능성을 더 높게 볼 수 있습니다. 시장은 이미 추가 긴축 가능성을 더 크게 반영하고 있었으며, 이는 달러를 뒷받침하는 배경이 됐습니다. 다만 이 관계가 자동으로 성립하는 것은 아닙니다. 시장은 다른 지표와 기대를 함께 고려할 수 있고, 환율은 단순한 금리 비교와 다른 방식으로 반응할 수 있습니다. 여기서 12월 조치의 구체적인 확률이나 규모가 확인된 것은 아닙니다. 핵심은 지표가 단순히 컨센서스를 웃돌거나 밑도는지보다 기대를 의미 있게 바꾸는지입니다.
결과가 예상보다 약하면 시장은 다른 방향으로 재평가할 수 있습니다. 소비 지출 둔화는 수요가 인플레이션을 높게 유지한다는 우려를 완화하고 추가 긴축 압력을 낮출 수 있지만, 이는 거래자들이 전체 증거를 어떻게 해석하는지에 달려 있습니다. 그렇다고 달러가 반드시 하락하거나 EURUSD가 회복한다고 입증되는 것은 아닙니다. 참가자들이 지표의 맥락을 살피면서 초기 반응이 잠깐 나타난 뒤 약해질 수도 있습니다. 환율을 지켜보는 투자자는 첫 움직임과 이후 반응을 구분해 빠른 반응인지 기대의 지속적인 변화인지 살펴볼 수 있습니다. 재평가가 진행되는 동안 1.1000 부근의 가격 움직임은 관찰 가능한 기준점이 됩니다.
유로존 인플레이션은 비교의 다른 한쪽을 보여 줍니다. 10월 잠정 인플레이션은 4.0%로 3.8%에서 상승했습니다. 에너지 가격은 전년 대비 20.8% 올랐고 서비스 인플레이션은 3.3%였습니다. 이 수치는 인플레이션이 높아졌으며 에너지가 연간 상승분에 상당히 기여했음을 보여 줍니다. 하지만 상승이 얼마나 지속될지 또는 어떤 정책 결정으로 이어질지를 확정하지는 않습니다. 에너지 가격은 크게 변동할 수 있고, 헤드라인 수치는 가계나 기업 비용의 모든 요소를 설명하지 않습니다. 서비스 인플레이션은 따로 살펴볼 지표이지만 월간 스냅샷 하나만으로 기조적인 물가 압력이 확대되는지 완화되는지 판단할 수는 없습니다.
유로존 수치는 EURUSD 약세가 유로존 인플레이션의 소멸을 뜻한다는 단순한 해석을 어렵게 합니다. 투자자들이 인플레이션 상승이 정책 전망을 바꿀 것이라고 본다면 환율 기대에 영향을 줄 수 있습니다. 하지만 환율은 미국의 여건과 두 경제권의 상대적 기대도 반영합니다. 미국 소매판매는 특정 시각에 발표될 예정이었고, 인플레이션 수치는 유로화에 대한 최근 맥락을 제공합니다. 거래자들은 어느 한쪽을 단독 신호로 취급하기보다 양쪽 정보를 함께 평가할 것입니다. 독자에게 유용한 구분은 보고된 인플레이션율 같은 관측 데이터와 중앙은행의 다음 조치에 관한 해석을 나누는 것입니다.
브렌트유는 아시아 장 초반 배럴당 $91.62 부근에서 거래됐습니다. 에너지 가격은 인플레이션 지표와 향후 물가 압력 기대에 영향을 줄 수 있으므로 이 스냅샷은 맥락을 더해 줍니다. 하지만 유가가 유로 하락을 초래했다는 점이나 브렌트유가 세션 후반에 어떻게 거래됐는지를 입증하지는 않습니다. 원유 가격과 통화쌍의 관계는 여러 경로로 나타날 수 있으며 금리 기대나 다른 시장 상황에 가려질 수도 있습니다. 가격에는 세션 조건을 붙여야 합니다. $91.62는 아시아 장 초반 관찰값이지 하루 종일 유지된 가격이나 다음 움직임에 대한 예측이 아닙니다.
EURUSD의 단기 증거 균형은 거래자들이 미국 수요와 유로존 물가 압력을 어떻게 비교하는지에 달려 있습니다. 미국 소비 지표가 탄탄하면 추가 Fed 긴축 가능성이 더 높다는 기존 관점을 뒷받침할 수 있고, 이 해석이 힘을 얻으면 달러 우위가 이어질 수 있습니다. 지표가 약하면 그 관점이 약해질 수 있습니다. 한편 유로존 인플레이션은 상승했지만 에너지와 서비스 가격의 구성은 지속성과 정책 영향에 관한 의문을 남깁니다. 이는 조건에 따른 경로이지 예측이 아닙니다. 예정된 지표 이후 환율 반응을 통해 시장 참가자들이 성장과 금리 전망, 인플레이션 비교, 1.1000 하회라는 기술적 의미 중 무엇에 더 주목하는지 확인할 수 있습니다.
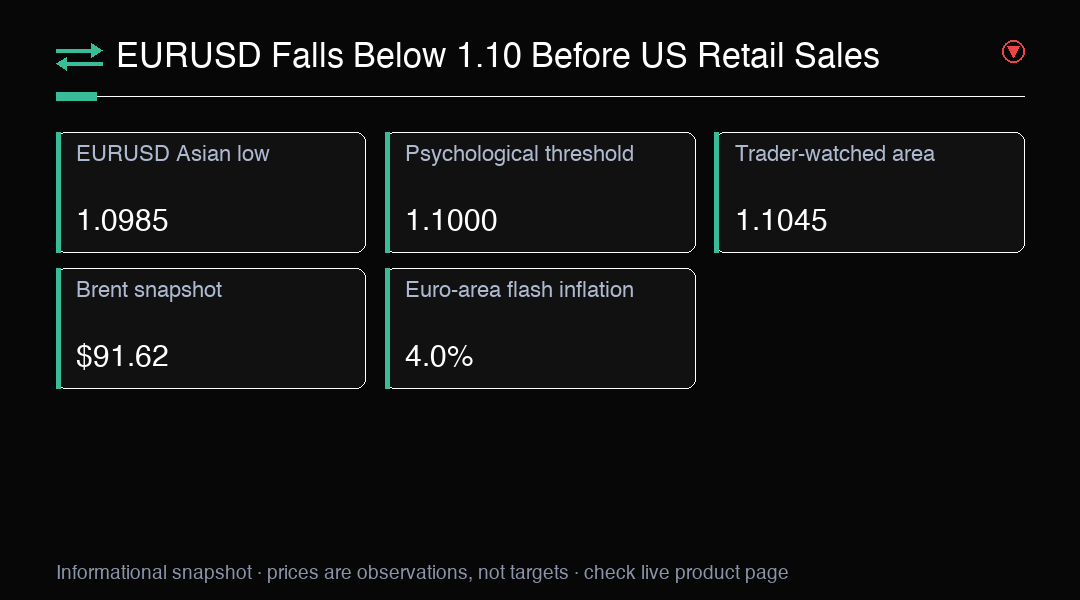
주요 지표는 서로 다른 역할을 합니다. 1.0985는 최근 보고된 세션 저점이자 2025년 4월 이후 최저 수준을 나타냅니다. 1.1000은 환율이 하회한 심리적 경계입니다. 1.1045는 거래자들이 주시해 온 가격 영역을 가리키며, 확인된 지지선으로 간주하지 않습니다. 브렌트유 $91.62는 아시아 장 초반 스냅샷이고, 4.0%는 유로존 10월 잠정 인플레이션 수치입니다. 이런 관측값을 기계적인 예측으로 조합해서는 안 됩니다. 특히 환율이 심리적 기준선 위로 돌아와도 더 넓은 하락이 저절로 반전되는 것은 아니며, 세션 저점 아래로 더 움직여도 매도가 계속될 것이라고 입증되지는 않습니다.
핵심 시장 질문은 거래자들이 미국 소매판매 결과를 소화하는 동안 EURUSD가 1.1000 아래에 머물 수 있는지입니다. 지속적인 반응은 지표가 기대를 어떻게 바꾸는지와 첫 반응 뒤 가격이 어떻게 움직이는지에 달려 있습니다. 거래가 안정되면 참가자들은 이번 하향 이탈이 일시적인 움직임인지 더 폭넓은 재평가인지 다시 살펴볼 수 있습니다. 압력이 지속되더라도 아시아 저점 1.0985는 세션을 설명하는 참고값이지 보장된 목표가 아닙니다. 유로존 인플레이션 수치와 브렌트유 스냅샷은 맥락을 제공하지만 전망을 확정하지 않습니다. 이 시장은 지표에 민감하며, 현재 확인된 사실은 확정적인 방향보다 살펴볼 시나리오를 뒷받침합니다.
시장 분석
미국 소매판매가 미 동부시간 오전 8시 30분에 발표된 뒤 1.1000 부근에서 EURUSD가 어떻게 움직이는지 살펴보세요. 지표가 예상에서 벗어난 정도와 이후 가격 움직임을 함께 평가하세요. 1.0985 저점이나 거래자들이 주시한 1.1045 영역 어느 쪽도 다음 움직임을 보장하지 않습니다.